Il compenso dell’amministratore di una SRL non è obbligatorio, ma per essere legittimo e deducibile richiede una delibera assembleare e il pagamento effettivo. La deducibilità per la società segue infatti il principio di cassa previsto dall’art. 95, comma 5, del TUIR, mentre per l’amministratore il compenso costituisce reddito assimilato a lavoro dipendente con possibile obbligo contributivo INPS.
In breve:
- La delibera assembleare corretta deve specificare importo, periodicità, decorrenza e criteri di calcolo del compenso, al fine di garantire la deducibilità fiscale e la difendibilità in caso di controlli.
- La scelta tra compenso e dividendi dipende dall’aliquota IRPEF, dall’impatto previdenziale e dalla disponibilità di utili, richiedendo una valutazione personalizzata con il supporto di un consulente.
- La deducibilità del costo del compenso segue il principio di cassa; quindi, il pagamento effettivo nell’esercizio determina la deduzione fiscale, non solo la delibera.
- Un amministratore può ricevere un rimborso spese senza compenso, purché le spese siano documentate, riferibili all’attività societaria e non costituiscano reddito imponibile.
- È fondamentale rispettare le procedure di delibera, conservare tutta la documentazione e consultare un commercialista per evitare contestazioni fiscali e ottimizzare il carico tributario complessivo.
Indice
- Chi decide il compenso e come formalizzarlo
- Amministratore senza compenso: rimborso spese e limiti
- Modalità di pagamento e inquadramento fiscale: IRPEF, ritenute e contributi INPS
- Compenso vs dividendi: criteri per valutare la convenienza
- Deducibilità e principio di cassa: rischi fiscali e orientamenti dell’Agenzia delle Entrate
- Trattamento di fine mandato e aspetti civilistici
- Checklist pratica per la delibera e la documentazione
- Compenso e remunerazioni accessorie: premi, benefit e altri strumenti
- Prospettiva di Studio Arcara: come possiamo assisterti
- Servizi Studio Arcara per il compenso amministratore
- Fonti
- Domande frequenti
Chi decide il compenso e come formalizzarlo
La determinazione del compenso spetta ai soci riuniti in assemblea, salvo che lo statuto non fissi già l’importo o i criteri per calcolarlo. L’art. 2389 del codice civile affida questa competenza ai soci, e la giurisprudenza è chiara: l’approvazione del bilancio non equivale a una delibera sul compenso, anche quando il bilancio riporta il costo tra le voci di conto economico.
Il verbale assembleare che stabilisce il compenso deve contenere alcuni elementi per essere difendibile in caso di controllo:
- Identificazione precisa dell’amministratore beneficiario e della carica ricoperta.
- Importo del compenso, periodicità di erogazione e criteri di calcolo se variabile.
- Data di decorrenza e durata, collegata al mandato in corso.
- Eventuali componenti accessorie, come rimborsi forfettari o benefit.
Omettere la delibera espone a un rischio concreto: l’Agenzia delle Entrate può contestare la deducibilità del costo in sede di verifica, e il socio dissenziente può agire per far annullare un compenso deliberato senza i requisiti formali corretti.
Amministratore senza compenso: rimborso spese e limiti
Un amministratore può accettare la carica a titolo gratuito, per scelta dei soci o per rafforzare la fiducia verso terzi e finanziatori. La gratuità del mandato non elimina però il diritto al rimborso delle spese sostenute nell’interesse della società, che restano un costo distinto dal compenso.
Per essere riconosciute correttamente occorre seguire alcuni passaggi:
- Conservare la documentazione originale delle spese, come ricevute, fatture o note spese analitiche.
- Collegare ogni spesa a un’attività chiaramente riferibile alla gestione societaria, non a esigenze personali.
- Registrare i rimborsi in contabilità come costo per rimborso spese, separandoli da qualsiasi voce di compenso.
Quando il rimborso è a piè di lista e documentato, non costituisce reddito imponibile per chi lo percepisce. Un rimborso forfettario o non giustificato, invece, può essere riqualificato come compenso in natura dagli organi di controllo.
Modalità di pagamento e inquadramento fiscale: IRPEF, ritenute e contributi INPS
Il compenso dell’amministratore è qualificato come reddito assimilato a lavoro dipendente ai sensi dell’art. 50 del TUIR, quando l’incarico non rientra nell’oggetto di una professione già esercitata dal percettore con partita IVA. Questo comporta l’applicazione delle ritenute IRPEF a titolo di acconto, calcolate sugli scaglioni progressivi, e la consegna di una busta paga o cedolino compensi analogo a quello dei dipendenti.
Le modalità pratiche di erogazione cambiano in base al profilo dell’amministratore:
- L’amministratore interno, spesso anche socio, riceve il compenso come reddito assimilato con ritenuta alla fonte operata dalla società.
- L’amministratore esterno con partita IVA può fatturare la prestazione, ma solo quando l’incarico è effettivamente riconducibile alla sua attività professionale abituale, come chiariscono le analisi di settore su questo tema.
- In entrambi i casi può scattare l’iscrizione alla Gestione Separata INPS, quando l’amministratore non è già iscritto ad altra cassa obbligatoria per la propria attività principale.
8/2026](https://www.inps.it/content/dam/inps-site/it/scorporati/circolari-e-messaggi/2026/02/Circolare_15153/Allegati/16573_Circolare-numero-8-del-03-02-2026.pdf)**. Valore di riferimento per calcolare la contribuzione dovuta sui compensi degli iscritti alla Gestione Separata. Per stimare il netto effettivo occorre sommare l’effetto delle ritenute IRPEF e, dove applicabile, la quota contributiva a carico del percettore: un calcolo che conviene affidare a un commercialista quando il compenso è elevato o variabile nel corso dell’anno.
Compenso vs dividendi: criteri per valutare la convenienza
La scelta tra prelevare utili come compenso o distribuirli come dividendi dipende dall’interazione tra più leve fiscali. Il compenso riduce l’imponibile IRES della società, perché è un costo deducibile nell’esercizio di pagamento, ma genera IRPEF progressiva e possibili contributi INPS a carico del socio. Il dividendo, al contrario, non è deducibile per la società, quindi subisce prima l’IRES al 24% e poi una ritenuta del 26% in capo al socio persona fisica.
Alcuni fattori orientano la decisione pratica:
- Lo scaglione IRPEF personale del socio: aliquote marginali elevate rendono il compenso meno vantaggioso rispetto al dividendo.
- Il fabbisogno di liquidità della società, perché il dividendo richiede utili già maturati e disponibili.
- L’impatto previdenziale, dato che il compenso può generare diritti pensionistici futuri mentre il dividendo no.
Le analisi fiscali più recenti confermano che non esiste una soluzione valida in ogni caso: la convenienza si sposta a seconda del reddito complessivo del socio, della sua posizione contributiva e della liquidità disponibile in azienda.
Un consiglio: prima di deliberare, simula entrambi gli scenari con il tuo commercialista usando i dati reali dell’esercizio, non percentuali standard trovate online.
Deducibilità e principio di cassa: rischi fiscali e orientamenti dell’Agenzia delle Entrate
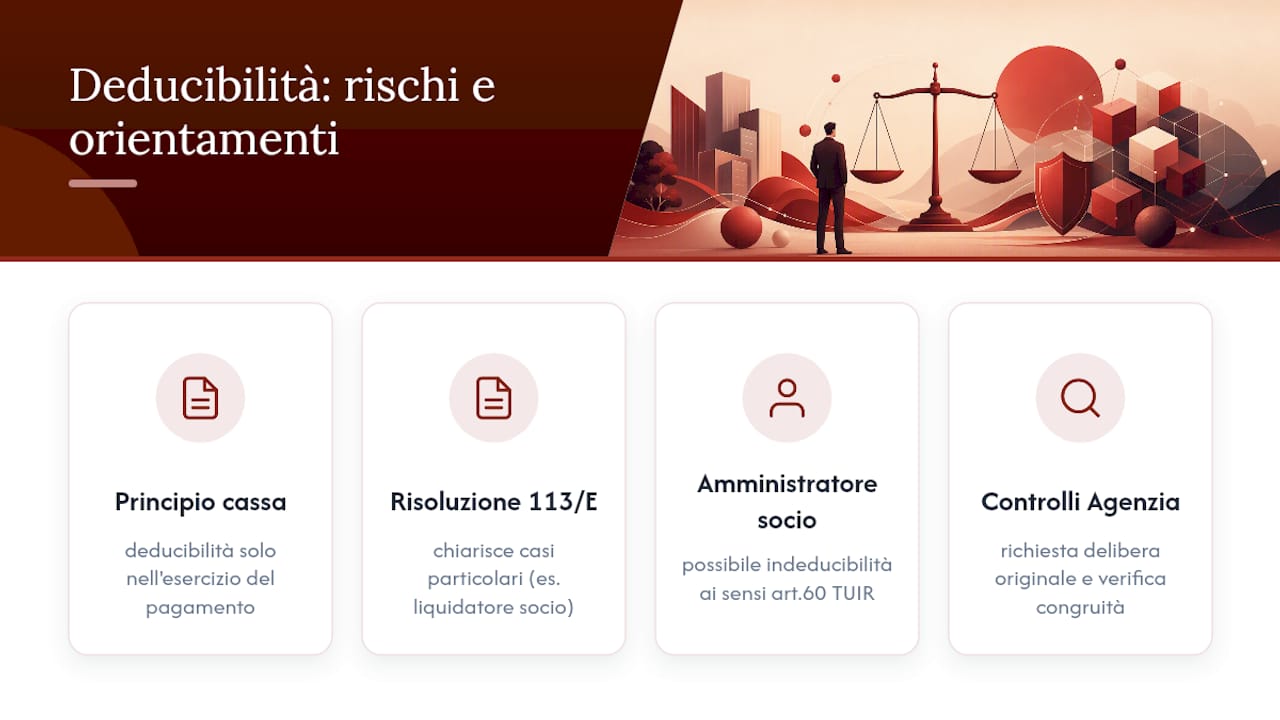
Il principio di cassa previsto dall’art. 95, comma 5, del TUIR stabilisce che il costo del compenso è deducibile per la società esclusivamente nell’esercizio in cui viene effettivamente pagato, indipendentemente da quando è stato deliberato o maturato. Una delibera approvata a dicembre ma liquidata l’anno successivo sposta la deducibilità sull’esercizio del pagamento, con effetti diretti sulla pianificazione fiscale.
La Risoluzione dell’Agenzia delle Entrate n. 113/E ha affrontato casi particolari, come quello del liquidatore che è anche socio, chiarendo che la deducibilità resta legata al momento della corresponsione anche in situazioni societarie complesse.
Quando l’amministratore è anche socio che esercita attività d’impresa, il compenso può essere considerato indeducibile per la società ai sensi dell’art. 60 del TUIR, con un trattamento fiscale diverso da quello ordinario.
Questo orientamento, richiamato anche nel commento all’art. 2389 del codice civile, spiega perché in sede di controllo l’Agenzia richiede sempre la delibera originale e verifica la congruità dell’importo rispetto a dimensione, fatturato e complessità gestionale della società.
Trattamento di fine mandato e aspetti civilistici
Il trattamento di fine mandato è un’indennità che la società può riconoscere all’amministratore alla cessazione dell’incarico, distinta dal compenso periodico e disciplinata da una previsione statutaria o da una delibera specifica. A differenza del compenso ordinario, il TFM viene accantonato durante il mandato e liquidato alla fine, con un trattamento contabile e fiscale differenziato quando la delibera che lo istituisce ha data certa anteriore all’inizio del mandato stesso.
L’assemblea, richiamando i poteri già previsti dall’art. 2389 del codice civile, resta l’organo competente a fissare criteri di calcolo, importo massimo e condizioni di maturazione del TFM insieme a eventuali altre componenti accessorie della remunerazione.
Checklist pratica per la delibera e la documentazione
Prima di erogare qualsiasi compenso, conviene seguire una sequenza precisa:
- Verificare se lo statuto già disciplina il compenso oppure se serve una delibera assembleare ad hoc.
- Redigere il verbale con importo, periodicità, decorrenza e firma di tutti i soci presenti.
- Conservare copia della delibera, delle fatture o cedolini paga e delle ricevute di pagamento.
- Confrontare con il commercialista la congruità dell’importo rispetto a fatturato e struttura organizzativa.
- Programmare il pagamento effettivo prima della chiusura dell’esercizio, per garantire la deducibilità nell’anno corretto.
Compenso e remunerazioni accessorie: premi, benefit e altri strumenti
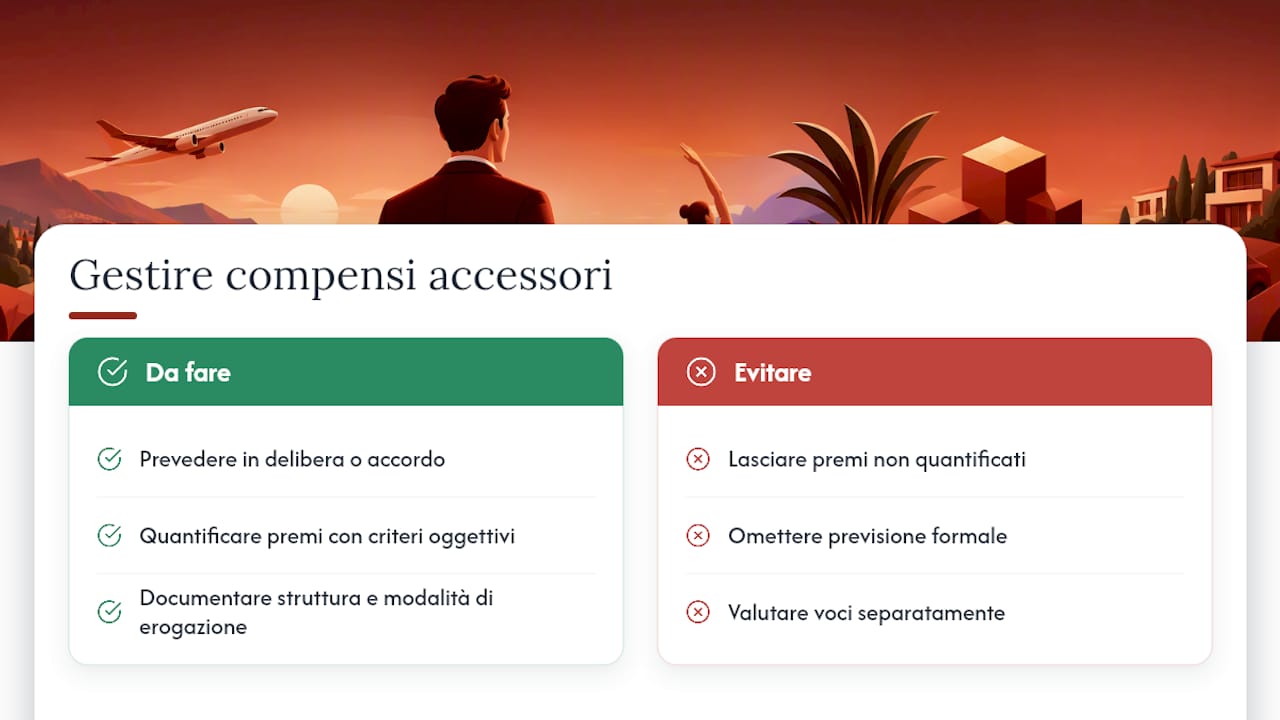
Oltre al compenso fisso, molte SRL affiancano componenti accessorie legate a obiettivi di risultato o a strumenti di welfare aziendale, come premi variabili, benefit auto o polizze assicurative. Queste voci seguono in genere lo stesso inquadramento fiscale del compenso principale quando l’amministratore percepisce reddito assimilato a lavoro dipendente, ma richiedono una previsione specifica nella delibera o in un accordo separato per essere riconosciute come legittime.
Un piano di incentivazione legato a risultati aziendali, per esempio, va quantificato con criteri oggettivi e verificabili, altrimenti rischia la stessa contestazione di congruità che riguarda il compenso fisso.
La combinazione tra compenso fisso, componente variabile e benefit va sempre valutata insieme, perché il carico fiscale e contributivo complessivo cambia in base a come queste voci sono strutturate e documentate nella delibera assembleare.
Prospettiva di Studio Arcara: come possiamo assisterti
Offriamo assistenza nella predisposizione di delibere assembleari, nel calcolo della tassazione e nel supporto durante i controlli fiscali, con un approccio personalizzato su ogni situazione societaria. Per una simulazione su misura del tuo caso, si raccomanda di consultare un professionista qualificato.
— Studio
Servizi Studio Arcara per il compenso amministratore
Gestire correttamente il compenso dell’amministratore significa evitare contestazioni fiscali e ottimizzare il carico complessivo tra società e socio, ma richiede competenze che vanno oltre la lettura di una norma. Il supporto nell’ambito del compenso amministratore può comprendere consulenza umana e l’uso di strumenti digitali aggiornati.
Tra i servizi più richiesti su questo tema:
- Predisposizione di atti societari e delibere conformi ai requisiti civilistici e fiscali.
- Consulenza fiscale preventiva per valutare la convenienza tra compenso e dividendi nel tuo caso specifico.
- Supporto tramite il servizio di commercialista online per calcoli rapidi e verifiche di congruità.
- Consulenza del lavoro per la gestione di cedolini paga e contribuzione INPS dell’amministratore.
Se stai per deliberare un compenso o vuoi verificare la correttezza di quanto già stabilito, richiedi una consulenza a Studio Arcara e affronta la decisione con dati concreti alla mano.
Fonti
Le principali fonti normative e istituzionali richiamate in questo articolo comprendono l’art. 2389 del codice civile sulla competenza a determinare il compenso, la Risoluzione dell’Agenzia delle Entrate n. 113/E sulla deducibilità per cassa, la circolare INPS n. 8/2026 sui valori contributivi aggiornati e le guide fiscali di settore sugli aspetti operativi.
Questo articolo fornisce informazioni generali e non sostituisce il parere di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo al tuo caso specifico prima di agire in base a questo contenuto.
- Art. 2389 codice civile – Brocardi
- Risoluzione Agenzia delle Entrate n. 113/E
- Circolare INPS n. 8/2026
- Qonto – Compenso amministratore
Domande frequenti
Qual è il compenso medio di un amministratore di una SRL?
Non esiste un importo fisso o medio stabilito dalla legge: il compenso viene determinato liberamente dai soci in base a fatturato, complessità gestionale e disponibilità economica della società. La congruità va sempre valutata caso per caso rispetto alla dimensione e all’attività della SRL.
Quali sono i compensi per gli amministratori di una SRL?
Il compenso può essere fisso, variabile in base a risultati, oppure integrato da benefit e piani di incentivazione, a seconda di quanto stabilito nella delibera assembleare o nello statuto. Può anche essere assente, se i soci scelgono la gratuità del mandato, salvo il diritto al rimborso delle spese sostenute.
Come si calcola il compenso di un amministratore SRL?
Il compenso viene fissato dall’assemblea dei soci, salvo diversa previsione statutaria, considerando la deducibilità per la società secondo il principio di cassa dell’art. 95 del TUIR e il carico fiscale e contributivo a carico del percettore. Non esiste una formula obbligatoria: la scelta dell’importo deve restare coerente con la struttura economica della società.
Qual è il diritto al compenso per l’amministratore di una SRL?
L’amministratore non ha un diritto automatico al compenso se i soci deliberano la gratuità dell’incarico, ma conserva sempre il diritto al rimborso delle spese sostenute nell’interesse della società. Quando lo statuto o una delibera prevedono un compenso, il diritto a riceverlo diventa esigibile secondo i termini stabiliti.
Raccomandati
- Area fiscale e amministrativa – Consulenza fiscale a Palermo
- Consulenza fiscale a Palermo
- Consulenza del lavoro a Palermo. Consulente del lavoro
