La liquidazione IVA trimestrale è riservata ai contribuenti con volume d’affari non superiore a 500.000 euro per i servizi o 800.000 euro per le altre attività, con versamenti fissati al 16 maggio, 20 agosto, 16 novembre e 16 marzo dell’anno successivo.
In breve:
- La liquidazione IVA trimestrale è riservata a contribuenti con volume d’affari fino a 500.000 euro per servizi e 800.000 euro per altre attività, con scadenze fissate a metà dei mesi di maggio, agosto, novembre e marzo.
- Per accedere alla liquidazione trimestrale, il volume d’affari dell’anno precedente non deve superare le soglie specifiche e l’opzione si comunica nella dichiarazione IVA senza necessità di moduli supplementari.
- Il calcolo si basa sulla differenza tra IVA esigibile e IVA detraibile, con una maggiorazione dell’1% sui saldi a debito superiori a 100 euro, mentre i saldi inferiori possono essere riportati o compensati.
- La corretta compilazione della bozza LIPE e il rispetto dei codici tributo F24 sono fondamentali per evitare errori che comportano rettifiche costose, e la verifica preventiva riduce i rischi di sanzioni.
- Rivolgersi a uno studio di consulenza fiscale aiuta a prevenire errori e ottimizzare la gestione trimestrale, grazie a supporto continuo in verifica, pagamento e corretto invio delle liquidazioni IVA.
Indice
- Chi può scegliere la liquidazione IVA trimestrale: requisiti e opzione
- Calcolo della liquidazione IVA trimestrale con esempio pratico
- Scadenze, codici tributo F24 e maggiorazioni: calendario pratico 2026
- Invio LIPE e pagamento tramite F24: procedura pratica e controlli prima dell’invio
- Effetti pratici e errori comuni da evitare
- Checklist operativa in 10 passi per completare la liquidazione trimestrale
- Perché rivolgersi a uno studio di consulenza fiscale
- Come Studio Arcara vi supporta nella gestione dell’IVA trimestrale
- Domande frequenti
- Fonti
Chi può scegliere la liquidazione IVA trimestrale: requisiti e opzione
Non tutti i contribuenti possono accedere alla periodicità trimestrale. L’opzione dipende dal volume d’affari realizzato nell’anno solare precedente: chi svolge prestazioni di servizi deve restare entro 500.000 euro, mentre per le altre attività (commercio, produzione) il limite sale a 800.000 euro. Superata quella soglia, si torna automaticamente alla liquidazione mensile dall’anno successivo.
L’opzione si comunica direttamente nella dichiarazione annuale IVA, senza bisogno di un modulo separato, e resta valida finché permangono i requisiti. Chi gestisce più attività con contabilità separate deve verificare i limiti per ciascuna gestione, perché un superamento in una sola di esse può condizionare l’intero assetto.
- Verificare il volume d’affari dell’anno precedente prima di confermare l’opzione in dichiarazione.
- Controllare che nessuna attività con contabilità separata superi la propria soglia specifica.
- Ricordare che l’opzione resta valida fino a revoca o perdita dei requisiti.
Calcolo della liquidazione IVA trimestrale con esempio pratico
Il calcolo si basa su un confronto semplice tra IVA esigibile sulle vendite del trimestre e IVA detratta sugli acquisti dello stesso periodo. Quando il debito supera il credito, l’importo risultante va versato; quando il credito è superiore, si genera un’eccedenza che si riporta al trimestre successivo o si utilizza in compensazione.
- Sommare l’IVA esigibile su tutte le fatture emesse e i corrispettivi del trimestre.
- Sommare l’IVA detraibile sugli acquisti e sulle fatture ricevute nello stesso periodo.
- Sottrarre il totale detratto dal totale esigibile per ottenere il saldo.
- Applicare la maggiorazione dell’1% se il saldo è a debito e si tratta di un trimestrale ordinario.
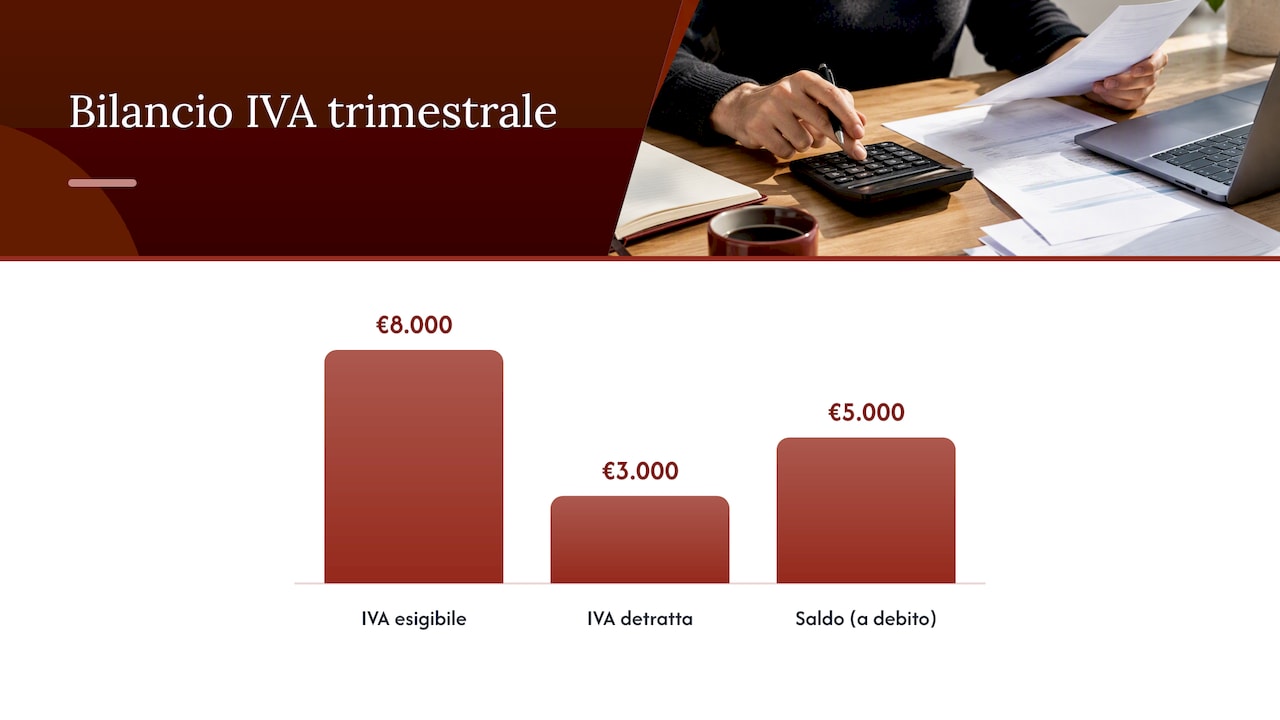
Facciamo un esempio illustrativo: un’attività di servizi con IVA a debito pari a 8.000 euro e IVA a credito pari a 3.000 euro nel trimestre ottiene un saldo di 5.000 euro.
L’IVA a debito inferiore a 100 euro può essere riportata al periodo successivo senza versamento immediato, come precisa l’Agenzia delle Entrate nelle FAQ sulle liquidazioni periodiche: una soglia utile per evitare versamenti di importi marginali.
Scadenze, codici tributo F24 e maggiorazioni: calendario pratico 2026
Per i contribuenti trimestrali ordinari i versamenti seguono un calendario fisso. Le date di riferimento sono il 16 maggio, il 20 agosto e il 16 novembre per il primo, secondo e terzo trimestre, mentre il saldo del quarto trimestre va versato entro il 16 marzo dell’anno successivo, in genere insieme al saldo della dichiarazione annuale.
Ogni trimestre ha un proprio codice tributo F24, diverso da quello mensile: l’Agenzia delle Entrate pubblica l’elenco completo dei codici per il primo, secondo, terzo e quarto trimestre, e confondere queste codifiche è una delle cause più frequenti di rettifiche successive.
L’imposta dovuta dai trimestrali ordinari va maggiorata dell’1% a titolo di interessi, secondo quanto indicato dall’Agenzia delle Entrate: la maggiorazione non si applica ai regimi trimestrali speciali previsti per determinate categorie di attività.
- Primo trimestre: versamento entro il 16 maggio con maggiorazione dell’1%.
- Secondo trimestre: versamento entro il 20 agosto con maggiorazione dell’1%.
- Terzo trimestre: versamento entro il 16 novembre con maggiorazione dell’1%.
- Quarto trimestre: saldo entro il 16 marzo dell’anno successivo, di norma senza la maggiorazione aggiuntiva.
Invio LIPE e pagamento tramite F24: procedura pratica e controlli prima dell’invio
Le bozze della comunicazione delle liquidazioni periodiche IVA (LIPE) vengono messe a disposizione nell’area Documenti precompilati del servizio Fatture e Corrispettivi. La responsabilità della correttezza dei dati resta però sempre del contribuente, anche quando la bozza viene generata automaticamente.
- Accedere all’area riservata e scaricare la bozza LIPE predisposta per il trimestre.
- Verificare la quadratura tra i registri IVA e i dati riportati nella bozza.
- Controllare la corretta compilazione dei righi VP, in particolare VP17, VP19 e VP20.
- Confermare o modificare la bozza solo dopo aver incrociato i dati con la contabilità.
- Predisporre l’F24 con il codice tributo corretto e, se possibile, utilizzare la compensazione con altri crediti disponibili.
Un consiglio: controllate sempre i righi VP prima di confermare la bozza, perché un errore in quella fase si trascina automaticamente fino al versamento F24.
Effetti pratici e errori comuni da evitare
La liquidazione trimestrale introduce uno sfasamento naturale tra il momento della registrazione contabile e quello del versamento, con riflessi diretti sul cash flow: chi ha più crediti che debiti recupera l’eccedenza più lentamente rispetto a una gestione mensile.
Quando la contabilità è affidata a terzi, il riferimento per il calcolo può essere il secondo mese precedente, una regola che può generare conguagli in sede di dichiarazione annuale se non si verificano periodicamente i registri.
- Codice tributo errato: confondere la codifica trimestrale con quella mensile obbliga a un F24 integrativo.
- Conferma automatica della bozza LIPE senza controllo dei righi VP.
- Mancato versamento del saldo di dicembre entro il 16 marzo, spesso dimenticato perché slegato dagli altri trimestri.
Un consiglio: se vi accorgete di un errore dopo l’invio, il ravvedimento operoso resta lo strumento più rapido per regolarizzare la posizione prima di un controllo formale.
Checklist operativa in 10 passi per completare la liquidazione trimestrale
- Estrarre i registri IVA vendite e acquisti del trimestre.
- Verificare la quadratura tra fatture emesse, ricevute e corrispettivi.
- Calcolare il saldo tra IVA esigibile e IVA detratta.
- Applicare la maggiorazione dell’1% se dovuta.
- Scaricare e controllare la bozza LIPE.
- Confermare o correggere i righi VP prima dell’invio.
- Inviare la comunicazione LIPE nei termini previsti.
- Predisporre l’F24 con il codice tributo corretto.
- Verificare eventuali compensazioni con crediti disponibili.
- Archiviare la documentazione e, in caso di dubbi, coinvolgere un consulente prima della scadenza.
Perché rivolgersi a uno studio di consulenza fiscale
Con oltre 25 anni di esperienza in consulenza fiscale e amministrativa, osserviamo che la maggior parte degli errori nelle liquidazioni trimestrali nasce da controlli affrettati sulle bozze LIPE, non da calcoli complessi. Un approccio personalizzato, supportato da strumenti digitali aggiornati, riduce questo rischio prima che diventi una rettifica da gestire a posteriori.
— Studio
Come Studio Arcara vi supporta nella gestione dell’IVA trimestrale
Chi gestisce in proprio le liquidazioni trimestrali rischia di scoprire un errore nei righi VP solo dopo l’invio, quando correggerlo richiede un F24 integrativo e tempo che si potrebbe dedicare al proprio lavoro. Offriamo un supporto continuativo per assistere ogni trimestre dalla verifica dei registri alla conferma della LIPE, fino al pagamento F24.
I nostri servizi utili per questa fase includono:
- Consulenza fiscale e predisposizione delle dichiarazioni periodiche IVA.
- Verifica dei registri contabili e controllo dei righi VP prima dell’invio.
- Gestione del pagamento F24, comprese le compensazioni disponibili.
- Supporto continuativo tramite il nostro commercialista online per chi preferisce delegare l’intera gestione.
Per una verifica della vostra situazione IVA trimestrale, potete consultare la nostra pagina dedicata ai servizi fiscali e richiedere un appuntamento con il nostro team.
Domande frequenti
Quali sono i limiti per le liquidazioni IVA trimestrali nel 2026?
Il limite per accedere alla liquidazione trimestrale è di 500.000 euro per chi svolge prestazioni di servizi e 800.000 euro per le altre attività, calcolato sul volume d’affari dell’anno precedente. Superata la soglia, il contribuente torna alla liquidazione mensile dall’anno successivo.
Quali sono le scadenze per l’IVA trimestrale nel 2026?
I versamenti trimestrali ordinari vanno effettuati entro il 16 maggio, il 20 agosto e il 16 novembre, mentre il saldo del quarto trimestre si versa entro il 16 marzo dell’anno successivo.
Come si calcola l’acconto IVA e quando va versato?
L’acconto IVA si calcola generalmente sulla base del versamento dello stesso periodo dell’anno precedente e va versato entro fine dicembre, indipendentemente dalla periodicità trimestrale o mensile adottata. Il saldo definitivo del quarto trimestre, comprensivo dell’eventuale differenza rispetto all’acconto, si versa poi entro il 16 marzo.
Cosa succede se si versa in ritardo l’IVA trimestrale?
Più rapida è la regolarizzazione, minore risulta l’importo delle sanzioni dovute.
Conviene passare dalla liquidazione trimestrale a quella mensile?
Dipende dal profilo IVA dell’attività: chi genera spesso crediti IVA può trovare conveniente la liquidazione mensile perché recupera l’eccedenza più rapidamente rispetto al trimestre.
Fonti
- F24 IVA Periodica – Come e quando si versa – Agenzia Entrate
- Fatturazione Elettronica – Liquidazioni periodiche IVA – Agenzia Entrate
Raccomandati
