Sì: la nota di credito IVA va emessa quando una fattura si riduce o si annulla per errore, abbuono, rescissione o altra causa prevista dalla legge. L’effetto fiscale è disciplinato dall’articolo 26 del DPR 633/1972, che distingue casi senza limiti temporali da casi soggetti al termine annuale. In fatturazione elettronica il documento va trasmesso al Sistema di Interscambio con codice TD04 o TD08, mentre la fattura originaria resta comunque nello storico fiscale.
In breve:
- La nota di credito IVA deve essere emessa entro un anno quando si correggono errori di fatturazione o abbuoni, mentre non ha limiti temporali in casi come rescissioni o revoche.
- La procedura elettronica richiede il codice TD04 per le note ordinarie e TD08 per le fatture semplificate, con riferimenti precisi alla fattura originale nel tracciato XML.
- Lo storno totale annulla interamente una fattura, mentre quello parziale si limita alle voci interessate, equilibrando correttamente l’effetto fiscale.
- È fondamentale registrare correttamente la nota nel registro delle fatture emesse e degli acquisti, rispettando i termini per mantenere la detrazione IVA.
- Per rettifiche su operazioni soggette a reverse charge o in regime forfettario, le correzioni spesso avvengono con documenti diversi dalla nota di credito e devono essere gestite con attenzione.
Indice
- Quando emettere la nota di credito: casi e limiti temporali
- Come emettere la nota di credito elettronica con i codici TD04 e TD08
- Storno totale o parziale: quale scegliere e come si calcola
- Registrazione contabile e detrazione dell’IVA
- Casi particolari: reverse charge, fatture non ricevute e regime forfettario
- La prospettiva di chi gestisce note di credito ogni giorno
- Assistenza Studio Arcara per note di credito e gestione IVA
- Domande frequenti
- Fonti
Quando emettere la nota di credito: casi e limiti temporali
L’articolo 26 del DPR 633/1972 separa due famiglie di situazioni. Il comma 2 riguarda le ipotesi senza termine temporale stringente: nullità, annullamento, revoca, risoluzione, rescissione del contratto, oppure applicazione di abbuoni o sconti previsti contrattualmente. Il comma 3 introduce invece un vincolo preciso: quando la causa della variazione è un accordo sopravvenuto tra le parti o la correzione di un errore di fatturazione, la nota va emessa entro un anno dall’operazione originaria.
Le situazioni più ricorrenti nella pratica professionale sono:
- errori materiali nella fattura originaria, come aliquota o imponibile sbagliati;
- abbuoni commerciali concordati dopo l’emissione del documento;
- risoluzioni contrattuali o rescissioni che fanno venire meno l’operazione;
- procedure concorsuali del cliente, che impediscono il recupero del credito.
Le modifiche introdotte dal Decreto Sostegni-bis hanno ampliato le ipotesi di variazione in diminuzione, anticipando in alcuni casi il diritto alla detrazione quando il cliente è soggetto a procedure concorsuali, come spiega la circolare dell’Agenzia delle Entrate sulle modifiche all’articolo 26. Questo significa, in concreto, che non sempre bisogna attendere la chiusura della procedura per emettere la nota e recuperare l’imposta versata.
Come emettere la nota di credito elettronica con i codici TD04 e TD08
La procedura tecnica segue regole precise dettate dalla guida alla compilazione della fattura elettronica dell’Agenzia delle Entrate. I passaggi operativi sono questi:
- Scegliamo il codice TD04 per la nota di credito ordinaria o TD08 quando la fattura originaria era semplificata.
- Compiliamo il campo 2.1.6 del tracciato XML con numero e data della fattura che stiamo rettificando: senza questo riferimento il collegamento con il documento originario non è riconoscibile.
- Inseriamo imponibile, aliquota e imposta con i valori da stornare, spesso con segno negativo secondo il software gestionale usato.
- Verifichiamo la coerenza tra importi, aliquote e causale prima dell’invio al Sistema di Interscambio.
Un consiglio: controlliamo sempre che gli estremi della fattura originaria siano corretti prima dell’invio: un riferimento errato può causare lo scarto del file da parte del SdI.
Il Sistema di Interscambio effettua controlli sui dati minimi previsti dalla normativa IVA e restituisce una ricevuta di consegna o uno scarto. In caso di impossibilità di recapito, il documento resta comunque disponibile nell’area riservata “Fatture e Corrispettivi”, con effetti diretti sulla data di detraibilità, come chiarisce la guida Agenzia delle Entrate sul funzionamento del SdI.
Storno totale o parziale: quale scegliere e come si calcola
La scelta tra storno totale e parziale dipende dall’estensione dell’errore. Lo storno totale annulla l’intera fattura e richiede, quando l’operazione resta valida, l’emissione di una nuova fattura corretta con nuovi dati. Una fattura elettronica trasmessa correttamente non può essere cancellata: la via corretta resta la nota di credito con segno opposto, come indicano le guide pratiche sulla gestione delle note di credito.
Lo storno parziale, invece, rettifica solo le voci interessate dall’errore, lasciando intatto il resto del documento: è la scelta preferibile quando il problema riguarda poche righe o un’aliquota specifica.
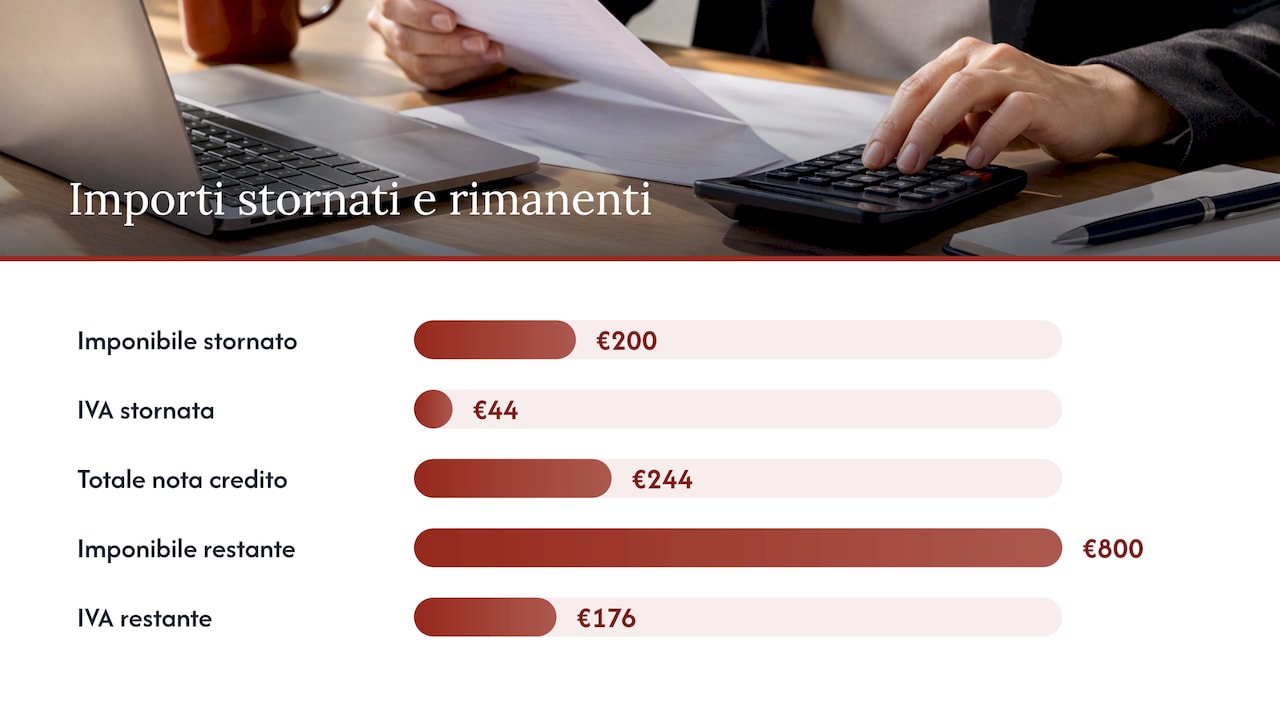
Un esempio numerico chiarisce l’effetto fiscale: supponiamo una fattura con imponibile di 1.000 euro e IVA al 22%, per un totale di 1.220 euro. Se l’errore riguarda solo una riga da 200 euro di imponibile, la nota di credito parziale indicherà:
- imponibile da stornare: 200 euro;
- imposta da stornare: 44 euro;
- totale nota di credito: 244 euro.
Il resto della fattura originaria, 800 euro di imponibile e 176 euro di IVA, resta valido e non richiede alcuna rettifica.
Registrazione contabile e detrazione dell’IVA
La nota di credito va annotata nel registro delle fatture emesse con segno negativo, riducendo l’imponibile e l’imposta a debito del periodo. Il cessionario, dal suo lato, deve registrare la stessa nota nel registro degli acquisti, rettificando corrispondentemente l’IVA già detratta.
I punti operativi da verificare sono:
- la data di registrazione della nota, che determina il periodo IVA interessato dalla rettifica;
- la corrispondenza tra l’importo stornato e quanto effettivamente detratto in origine dal cessionario;
- l’obbligo per il cessionario di restituire la quota di IVA non più dovuta, se già portata in detrazione.
Il mancato rispetto dei termini per emettere la nota di variazione può far perdere il diritto alla detrazione, come precisa il principio di diritto n. 1/2023 dell’Agenzia delle Entrate. In alcuni casi residuali resta possibile presentare una dichiarazione integrativa oppure un’istanza di rimborso ai sensi dell’articolo 30-ter, ma questi rimedi hanno limiti temporali e presuppongono che non sia più possibile emettere la nota nei termini ordinari.
Casi particolari: reverse charge, fatture non ricevute e regime forfettario
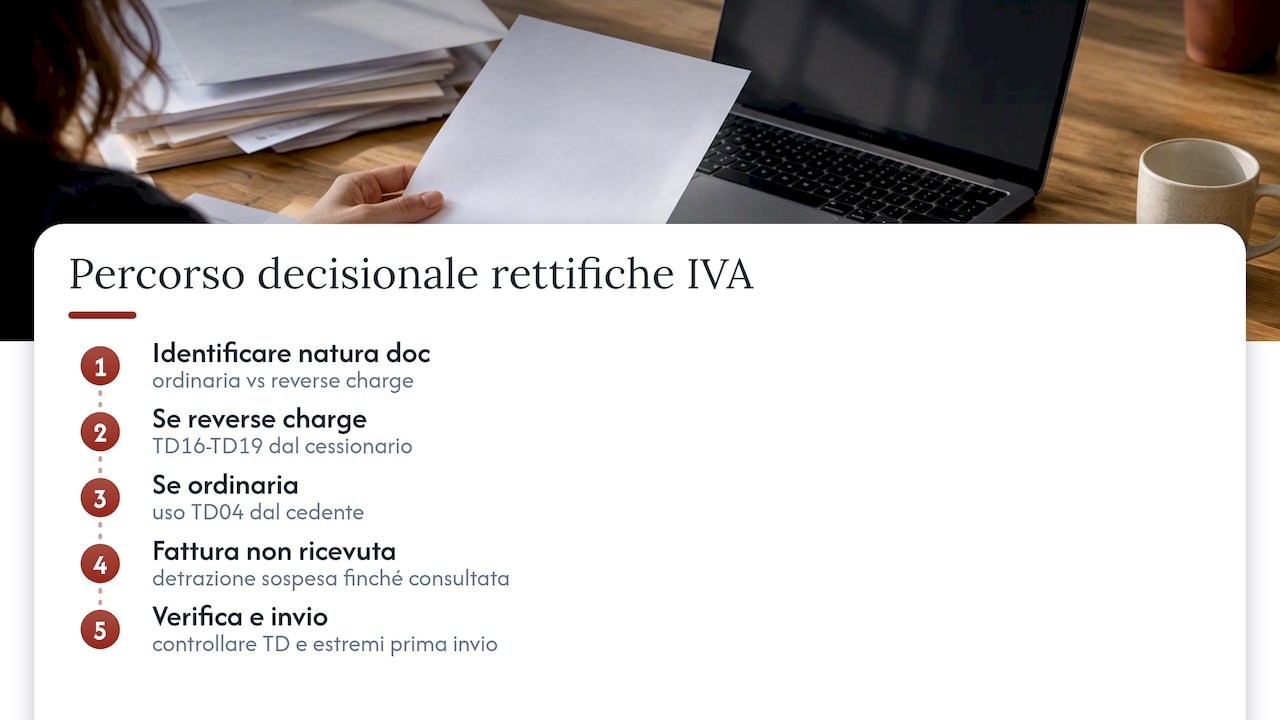
Non tutte le rettifiche passano dal codice TD04. Quando l’operazione originaria era soggetta a reverse charge, la correzione spetta spesso al cessionario tramite documenti specifici della serie TD16-TD19, non tramite la nota di credito del cedente.
La mancata ricezione o la mancata presa visione della fattura nell’area riservata incide sulla data da cui decorre la detraibilità dell’IVA per il cessionario: finché il documento non risulta disponibile o consultato, il diritto alla detrazione resta sospeso.
Per i professionisti in regime forfettario che ricevono fatture con IVA da fornitori ordinari, la nota di credito ricevuta va comunque annotata per mantenere coerenti i registri, anche se il regime non prevede la detrazione dell’imposta.
Un consiglio: verifichiamo sempre la natura del documento originario prima di scegliere il codice TD, perché un errore di classificazione può bloccare la rettifica contabile.
Chi gestisce la fatturazione tramite software di settore, come le soluzioni di fatturazione elettronica integrata per studi odontoiatrici, può automatizzare parte dell’invio al SdI, ma la correttezza del codice TD e degli estremi della fattura originaria resta una verifica manuale indispensabile.
La prospettiva di chi gestisce note di credito ogni giorno
La difficoltà più comune non è emettere la nota, ma farlo nei termini corretti e con i codici giusti. Prima di contattare un consulente, teniamo a portata di mano fattura originaria, causale della variazione e documentazione dell’accordo o dell’errore: questo riduce i tempi di verifica. La maggior parte delle contestazioni nasce da ritardi oltre il termine annuale o da riferimenti mancanti nel tracciato XML, non da errori di calcolo.
— Studio
Assistenza Studio Arcara per note di credito e gestione IVA
Offriamo assistenza nella predisposizione di note di credito elettroniche, nelle registrazioni contabili collegate e supporto in caso di contestazioni sui termini di detrazione, oltre alla pianificazione fiscale generale. Prima del primo contatto, è utile avere a disposizione la fattura originaria, la causale della rettifica e la documentazione dell’accordo tra le parti.
Chi vuole una verifica puntuale sulla propria situazione può consultare la pagina dei nostri servizi fiscali e richiedere un primo confronto.
Domande frequenti
Come funziona l’IVA sulle note di credito?
La nota di credito riduce l’imponibile e l’imposta già dichiarati sulla fattura originaria, generando una variazione in diminuzione a favore del cedente. L’effetto si traduce in una minore IVA a debito nel registro delle fatture emesse e in una corrispondente rettifica dell’IVA detratta dal cessionario.
È possibile recuperare l’IVA con una nota di credito?
Sì, il cedente recupera l’IVA già versata emettendo la nota di credito entro i termini previsti dall’articolo 26 del DPR 633/1972. Oltre il termine, restano solo rimedi residuali come la dichiarazione integrativa o l’istanza ex articolo 30-ter, con limiti più stringenti.
Cosa significa “nota credito esente IVA art. 26”?
Significa che la nota di credito riguarda un’operazione originariamente esente da IVA, quindi la rettifica interessa solo l’imponibile e non genera alcuna variazione d’imposta. Il riferimento all’articolo 26 serve comunque a indicare la base normativa della variazione in diminuzione.
Come si emette una nota di credito per errore IVA?
Si individua la fattura originaria con i suoi estremi, si compila il documento elettronico con codice TD04 (o TD08 per le semplificate) e si inserisce il riferimento alla fattura rettificata nel campo dedicato del tracciato XML, come indica la guida alla compilazione della fattura elettronica. Se l’errore riguarda un’aliquota o un importo, è lo storno parziale o totale a determinare gli importi da indicare.
Fonti
Raccomandati
- Area fiscale e amministrativa – Consulenza fiscale a Palermo
- Commercialista Online
- Area finanziaria
- Consulenza fiscale a Palermo
