Con il reverse charge, o inversione contabile, il fornitore emette fattura senza IVA e l’imposta la deve assolvere il cliente. Il cliente integra la fattura con aliquota e imposta, poi la registra due volte: una a debito e una a credito. Se l’IVA è detraibile per intero, l’effetto sul saldo è zero. Il meccanismo è obbligatorio solo in casi precisi: subappalti e servizi edili, rottami, oro, alcuni prodotti elettronici, energia e gran parte degli acquisti dall’estero. Qui trovate quando si applica, come si compila il documento elettronico, due esempi con i numeri e gli errori che vediamo più spesso negli studi dei nostri clienti.
In breve
- Con l’inversione contabile l’IVA la versa chi riceve la fattura, non chi la emette: il fornitore fattura senza imposta e indica la norma che lo prevede.
- In Italia la base è l’articolo 17, commi 5 e 6, del DPR 633/1972 per le operazioni interne, mentre per gli acquisti dall’estero valgono il comma 2 dello stesso articolo e le regole degli scambi intracomunitari.
- In edilizia il reverse charge riguarda i subappalti tra imprese del settore e alcuni servizi sugli edifici (pulizia, demolizione, impianti, completamento), ma non vale verso il contraente generale.
- Chi riceve la fattura la integra, di norma con il documento elettronico TD16 per le operazioni interne e TD17, TD18 o TD19 per quelle con l’estero.
- Un’applicazione sbagliata (IVA addebitata quando non si doveva, o il contrario) porta a sanzioni specifiche: si rimedia meglio se ci si accorge presto.
Indice
- Che cos’è l’inversione contabile e perché esiste
- Quando si applica: le operazioni interne
- Il reverse charge in edilizia e nei subappalti
- Il reverse charge con l’estero
- Cosa fare se ricevete una fattura in reverse charge
- Esempi pratici con i numeri
- Gli errori più frequenti e cosa si rischia
- Il nostro punto di vista
- Come vi aiutiamo
- Domande frequenti
- Fonti
Che cos’è l’inversione contabile e perché esiste
Nel sistema IVA ordinario chi vende addebita l’imposta al cliente, la incassa e la versa all’Erario. Con il reverse charge questo passaggio salta: come spiega la guida IPSOA al reverse charge, il debito d’imposta si sposta dal cedente o prestatore al cessionario o committente, che registra nello stesso momento il debito e il credito IVA.
Il motivo è pratico. Nei settori in cui le frodi sono frequenti (il fornitore incassa l’IVA e poi sparisce senza versarla) lo Stato preferisce che l’imposta non passi di mano. Se il cliente la integra e la detrae nello stesso momento, non c’è denaro IVA da sottrarre. Per gli acquisti dall’estero, invece, la ragione è territoriale: il fornitore straniero non è identificato in Italia, quindi è il cliente italiano a far emergere l’imposta dovuta nel nostro Paese.
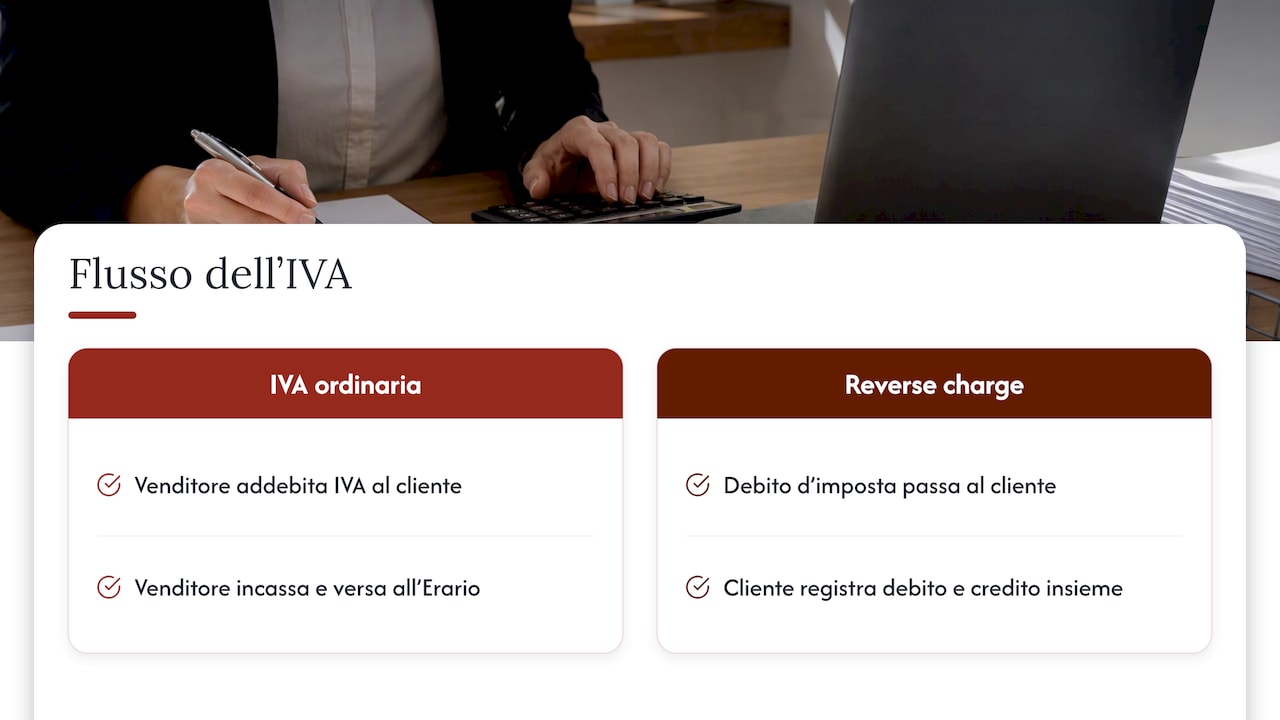
Un punto che confonde molti imprenditori: la fattura senza IVA non significa che l’operazione sia esente o non imponibile. L’operazione è imponibile a tutti gli effetti, cambia solo chi assolve l’imposta. Per questo il fornitore non scrive “esente”, ma richiama la norma dell’inversione contabile e usa uno dei codici natura N6.
Quando si applica: le operazioni interne
Il reverse charge interno si applica solo tra soggetti passivi IVA, cioè imprese e professionisti con partita IVA, e solo per le operazioni indicate dalla legge. Non vale verso i privati. La guida dell’Agenzia delle Entrate alla fattura elettronica associa a ogni fattispecie un proprio codice natura, utile anche come mappa dei casi.
| Operazione | Riferimento | Codice natura |
|---|---|---|
| Cessioni di rottami, cascami e materiali di recupero | art. 74, commi 7 e 8, DPR 633/1972 | N6.1 |
| Cessioni di oro e argento puro | art. 17, comma 5, DPR 633/1972 | N6.2 |
| Subappalto nel settore edile | art. 17, comma 6, lett. a | N6.3 |
| Cessioni di fabbricati con opzione per l’imponibilità | art. 17, comma 6, lett. a-bis | N6.4 |
| Cessioni di telefoni cellulari | art. 17, comma 6, lett. b | N6.5 |
| Cessioni di console da gioco, tablet PC e laptop | art. 17, comma 6, lett. c | N6.6 |
| Pulizia, demolizione, impianti e completamento di edifici | art. 17, comma 6, lett. a-ter | N6.7 |
| Settore energetico (gas, energia elettrica, certificati) | art. 17, comma 6, lett. d-bis, d-ter, d-quater | N6.8 |
| Altri casi previsti dalla legge | varie | N6.9 |
Secondo la guida IPSOA, per l’oro l’inversione contabile riguarda le cessioni imponibili di oro da investimento, di materiale d’oro e di semilavorati di purezza pari o superiore a 325 millesimi. Per gas ed energia elettrica vale solo quando l’acquirente è un soggetto passivo rivenditore. Alcune ipotesi del settore energetico dipendono da autorizzazioni europee con una durata limitata: prima di applicarle conviene verificare che siano ancora in vigore per l’anno in corso.
Rottami e materiali di recupero
Nel commercio di rottami ferrosi e non ferrosi, carta da macero, vetro e altri materiali di recupero, chi vende a un soggetto passivo emette fattura senza IVA con natura N6.1. Chi compra integra con l’aliquota ordinaria. È uno dei casi più antichi di inversione contabile, e anche uno di quelli in cui gli errori costano di più, perché i volumi sono alti e i margini stretti.
Il reverse charge in edilizia e nei subappalti
L’edilizia è il settore dove i dubbi sono più frequenti, perché la norma combina un criterio soggettivo (chi sono le parti) e uno oggettivo (che lavoro si fa). Proprio per questo NT+ Fisco del Sole 24 Ore propone ai contribuenti edili vere e proprie check-list. Ecco come ragionare.
Lettera a: i subappalti tra imprese edili
Il reverse charge si applica alle prestazioni di servizi, compresa la manodopera, rese da subappaltatori a imprese del comparto edile che a loro volta sono appaltatrici o subappaltatrici, per attività della sezione F della classificazione ATECO, come riassume la guida IPSOA. Servono quindi tre condizioni insieme:
- il rapporto è un subappalto, non un appalto diretto con il committente finale;
- il subappaltatore svolge un’attività della sezione F (costruzioni);
- il cliente è un’impresa edile che opera come appaltatore o subappaltatore.
Se la vostra impresa lavora direttamente per il proprietario dell’immobile, che sia un privato o un’azienda di un altro settore, la lettera a non scatta e la fattura si emette con IVA.
Lettera a-ter: i servizi sugli edifici
La seconda ipotesi riguarda le prestazioni di pulizia, demolizione, installazione di impianti e completamento relative a edifici. Qui la circolare 14/E del 2015 dell’Agenzia delle Entrate chiarisce un punto decisivo: queste prestazioni vanno in reverse charge a prescindere dal rapporto contrattuale e dal tipo di attività esercitata dal committente. Basta che il cliente sia un soggetto passivo IVA. Un’impresa di pulizie che lavora per gli uffici di uno studio professionale, quindi, fattura senza IVA.
La stessa circolare individua le attività rilevanti tramite i codici ATECO dei servizi di pulizia, demolizione, installazione impianti e completamento degli edifici. La classificazione ATECO è stata aggiornata negli ultimi anni: se il vostro codice è cambiato, verificate a quale voce corrisponde prima di decidere come fatturare.
Le esclusioni da conoscere
- Contraente generale. Il reverse charge non si applica ai servizi resi a un contraente generale (general contractor) a cui è affidata la totalità dei lavori, come ricorda Informazione Fiscale. L’esclusione riguarda la lettera a: i subappaltatori del general contractor, invece, restano in reverse charge tra loro.
- Attività fuori perimetro. Secondo la stessa fonte restano escluse, tra le altre, la preparazione del cantiere, le trivellazioni e perforazioni, la realizzazione di coperture e il noleggio a caldo di macchinari.
- Fornitura con posa in opera. Se il contratto è prevalentemente una vendita di beni e la posa è accessoria, l’operazione è una cessione di beni e si fattura con IVA.
In caso di contratto misto, la cosa più prudente è leggere il contratto prima della prima fattura e decidere in base alla prestazione prevalente, documentando il ragionamento.
Il reverse charge con l’estero
Si parla di reverse charge “esterno” quando il fornitore non è stabilito in Italia. I casi tipici sono tre:
- acquisti intracomunitari di beni da un fornitore UE: il cliente italiano integra la fattura con l’IVA italiana;
- servizi generici acquistati da un prestatore UE o extra UE (software, consulenza, pubblicità online): il servizio si considera effettuato in Italia e il committente italiano assolve l’imposta;
- beni già in Italia ceduti da un soggetto non residente: l’acquirente emette autofattura o integra il documento.
Per l’acquirente la logica è identica al reverse charge interno: debito e credito si compensano. Cambia lo strumento: la fattura arriva da un soggetto fuori dal Sistema di Interscambio, quindi l’integrazione o l’autofattura va prodotta e trasmessa dal cliente italiano. Quando invece siete voi a vendere servizi generici a un’impresa UE, fatturate senza IVA italiana con la dicitura dell’inversione contabile, e sarà il vostro cliente ad assolvere l’imposta nel suo Paese.
Cosa fare se ricevete una fattura in reverse charge
Chi riceve la fattura ha tre adempimenti: integrare l’imposta, annotare il documento nel registro delle vendite (a debito) e in quello degli acquisti (a credito), così che l’IVA resti neutra, come indica la guida IPSOA. Nella pratica quotidiana si procede così:
- Controllate la fattura. Deve riportare la natura N6 corretta e il riferimento normativo. Se il fornitore ha usato il reverse charge dove non doveva, o ha addebitato IVA in un subappalto edile, segnalatelo subito.
- Preparate il documento integrativo. Per il reverse charge interno la guida dell’Agenzia delle Entrate prevede il tipo documento TD16, con aliquota e imposta dovuta.
- Trasmettetelo tramite SdI. Non è un obbligo per il reverse charge interno, ma l’Agenzia consiglia di inviarlo entro la fine del mese di ricezione della fattura per poter usare le bozze dei registri IVA precompilati.
- Registrate in doppio. L’imposta va nel registro vendite e nel registro acquisti, con riferimento al mese di ricezione.
- Archiviate tutto insieme. Fattura originale e integrazione devono restare collegate in conservazione, così un controllo trova subito la corrispondenza. Su questo vi può aiutare la nostra guida alla gestione documentale digitale.
Integrazione o autofattura: quale documento usare
| Tipo documento | Quando si usa |
|---|---|
| TD16 | Integrazione della fattura per reverse charge interno |
| TD17 | Integrazione o autofattura per acquisto di servizi dall’estero |
| TD18 | Integrazione per acquisto di beni intracomunitari |
| TD19 | Integrazione o autofattura per acquisto di beni in Italia da soggetto non residente (art. 17, comma 2) |
I codici sono quelli della guida alla compilazione delle fatture elettroniche. Nei documenti TD17, TD18 e TD19 il cedente indicato è il fornitore estero e il cessionario è il cliente italiano, che trasmette il file. Per le operazioni con l’estero la trasmissione via SdI è obbligatoria, perché ha sostituito il vecchio esterometro.
Esempi pratici con i numeri
Esempio 1: il subappalto edile
Un’impresa di impianti elettrici (sezione F) lavora in subappalto per un’impresa edile che ha preso in appalto la ristrutturazione di una palazzina. Il corrispettivo è 10.000 €.
- Il subappaltatore emette fattura per 10.000 €, senza IVA, natura N6.3, con riferimento all’art. 17, comma 6, lett. a, DPR 633/1972.
- L’impresa edile integra con IVA al 22%: 2.200 €, tramite TD16.
- Registra 2.200 € a debito nel registro vendite e 2.200 € a credito nel registro acquisti.
- Paga al fornitore 10.000 €. L’effetto IVA netto è zero.
Se la stessa impresa di impianti installasse un impianto citofonico per un’azienda commerciale, senza alcun subappalto, l’operazione andrebbe comunque in reverse charge, ma per la lettera a-ter (natura N6.7). Tra gli esempi che Informazione Fiscale indica come soggetti al meccanismo c’è proprio l’installazione di un impianto citofonico.
Esempio 2: un software acquistato da un fornitore UE
Una SRL di Palermo acquista un abbonamento software da un fornitore irlandese per 1.500 €. La fattura arriva senza IVA. La società predispone un TD17 con IVA al 22%, pari a 330 €, lo trasmette allo SdI, e registra l’imposta a debito e a credito. Anche qui il costo finale resta 1.500 €.
Quando l’IVA integrata diventa un costo
La neutralità vale solo se l’IVA è detraibile per intero. Se l’acquisto rientra in un’area a detrazione limitata o esclusa, la parte non detraibile resta a carico del cliente: l’imposta va versata comunque. Succede, per esempio, con beni destinati a omaggio, dove le regole cambiano in base al valore unitario: su questo trovate un approfondimento sull’IVA dei regali aziendali e uno sugli omaggi aziendali detraibili. Lo stesso vale per chi ha un pro rata di detrazione basso.
Un caso a parte è il contribuente in regime forfettario. Se riceve una fattura in reverse charge, deve integrarla e versare l’imposta, senza poterla detrarre. Quando invece è lui a vendere, non applica l’inversione contabile. Ne parliamo nella guida al regime forfettario per professionisti.
Gli errori più frequenti e cosa si rischia
Le sanzioni per l’errata applicazione del reverse charge sono nell’articolo 6 del D.lgs. 471/1997, con trattamenti diversi per omissioni, irregolarità formali e condotte con intento di evasione o frode, come ricostruisce la circolare 16/E del 2017. La stessa circolare spiega il comma 9-bis.3, introdotto dal D.lgs. 158/2015, per il reverse charge applicato per errore a operazioni esenti, non imponibili, non soggette o inesistenti. In generale, quando l’imposta è stata comunque assolta da una delle due parti, la legge tende a colpire l’irregolarità senza chiedere di nuovo il tributo. Se c’è frode, il trattamento è molto più severo.
Gli errori che vediamo più spesso:
- Fornitore edile che fattura con IVA a un’impresa appaltatrice perché non ha verificato il ruolo del cliente nel cantiere.
- Reverse charge applicato al general contractor, che è invece escluso dalla lettera a.
- Fornitura con posa trattata come servizio, quando il contratto è in realtà una vendita di beni.
- Integrazione dimenticata su servizi esteri come software, pubblicità online e piattaforme digitali: la fattura arriva via email, non dallo SdI, e sfugge alla contabilità.
- Codice natura generico (N6.9) usato al posto di quello specifico.
Se vi accorgete di un errore, il ravvedimento operoso consente spesso di ridurre la sanzione. I conteggi li trovate nella guida al ravvedimento operoso IVA. Per i casi dubbi in cantiere, prima di emettere la fattura, chiedete al vostro commercialista di leggere il contratto di appalto: è lì che si decide quale regola vale.
Il nostro punto di vista
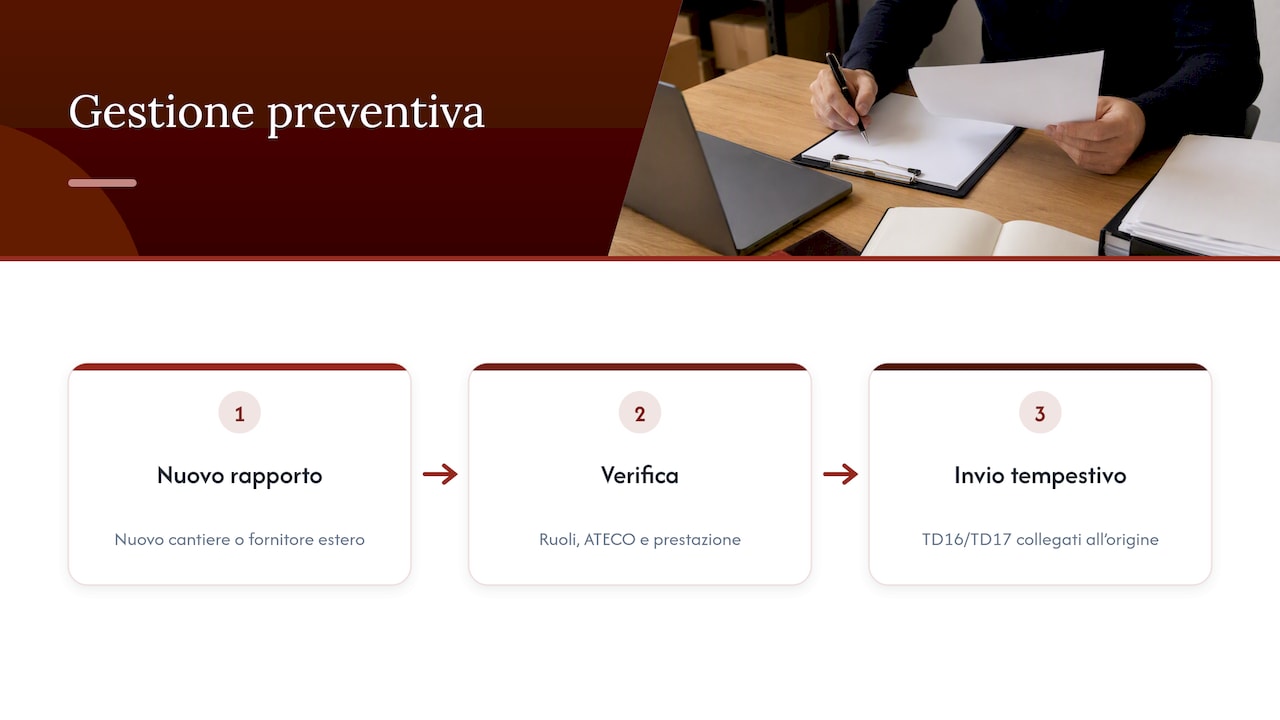
In oltre 25 anni di consulenza fiscale abbiamo visto che sul reverse charge si sbaglia quasi sempre allo stesso punto: all’inizio del rapporto con un cliente o con un fornitore nuovo. Una volta stabilito che un subappalto è in inversione contabile, il gestionale ripete la scelta per mesi. Se quella scelta è sbagliata, l’errore si moltiplica fattura dopo fattura.
Per questo lavoriamo in anticipo. Quando un cliente apre un nuovo cantiere o firma un contratto con un fornitore estero, verifichiamo ruoli, codici ATECO e natura della prestazione prima che parta la prima fattura. Poi impostiamo il flusso digitale perché ogni TD16 o TD17 venga generato e trasmesso nei tempi, collegato alla fattura d’origine. La tecnologia toglie il lavoro ripetitivo, ma la qualificazione dell’operazione resta un giudizio professionale. Il reverse charge non costa nulla quando è gestito bene, mentre gestito male fa perdere tempo, sanzioni e serenità.
— Studio
Come vi aiutiamo
Se la vostra impresa lavora in edilizia, tratta rottami o acquista spesso servizi dall’estero, l’inversione contabile entra ogni mese nella vostra contabilità. Con i nostri servizi fiscali e di contabilità seguiamo la tenuta della contabilità generale, la pianificazione fiscale e l’outsourcing amministrativo, compresa la gestione delle integrazioni e dei registri IVA. Così voi potete concentrarvi sul lavoro e noi teniamo in ordine i conti.
Domande frequenti
Il reverse charge si applica anche ai privati?
No. L’inversione contabile funziona solo tra soggetti passivi IVA, cioè imprese e professionisti. Se il cliente è un privato, il fornitore addebita l’IVA in fattura nel modo ordinario, anche per lavori edili.
Chi riceve una fattura in reverse charge deve pagare qualcosa in più?
Di norma no. L’IVA integrata va a debito e a credito nello stesso periodo, quindi si annulla. Diventa un costo solo se l’acquisto non dà diritto alla detrazione piena, oppure se chi riceve la fattura è in regime forfettario.
Il TD16 è obbligatorio?
Per il reverse charge interno l’integrazione è obbligatoria, ma trasmetterla allo SdI con il TD16 è facoltativo. L’Agenzia delle Entrate lo consiglia per poter usare i registri IVA precompilati. Per gli acquisti dall’estero, invece, la trasmissione di TD17, TD18 o TD19 è obbligatoria.
Che differenza c’è tra integrazione e autofattura?
L’integrazione completa una fattura ricevuta senza IVA, aggiungendo aliquota e imposta. L’autofattura si emette quando il documento del fornitore manca o non è utilizzabile, per esempio per alcuni acquisti da soggetti non residenti. In entrambi i casi il risultato contabile è lo stesso.
Un’impresa di pulizie deve applicare il reverse charge con un ufficio?
Sì, se il cliente è un soggetto passivo IVA e la prestazione riguarda un edificio. Per la lettera a-ter non conta né il tipo di contratto né il settore del committente. Se il cliente è un condominio senza partita IVA o un privato, si fattura con IVA.
Fonti
- IPSOA: Reverse charge IVA, quando si applica e come funziona
- Informazione Fiscale: quando si applica il reverse charge IVA
- Agenzia delle Entrate: circolare n. 14/E del 27 marzo 2015
- Agenzia delle Entrate: guida alla compilazione delle fatture elettroniche
- Agenzia delle Entrate: circolare n. 16/E dell’11 maggio 2017
- NT+ Fisco: reverse charge al bivio, la check list nell’edilizia
Raccomandati
- Ravvedimento operoso IVA nel 2026: sanzioni, calcolo ed esempi
- Aprire la Partita IVA da freelance nel 2026: guida pratica
- Regime forfettario per professionisti: guida completa 2026
