La ritenuta d’acconto è il 20% che il cliente trattiene sul compenso del professionista e versa direttamente allo Stato con F24 entro il 16 del mese successivo al pagamento. Si applica ai lavoratori autonomi residenti, con o senza partita IVA, quando chi paga è un sostituto d’imposta: un’impresa, una società, un altro professionista, un ente. Non si applica ai forfettari né a chi esercita l’attività in forma d’impresa. Il professionista la recupera in dichiarazione dei redditi, perché è un anticipo sulle tasse, non una tassa in più. Qui sotto trovi calcoli completi, adempimenti, il caso delle prestazioni occasionali e gli errori che vediamo più spesso.
In breve
- L’aliquota è del 20% per i lavoratori autonomi residenti, anche occasionali, e sale al 30% a titolo d’imposta per i non residenti che lavorano in Italia.
- Si calcola sul compenso più la rivalsa INPS del 4% della Gestione Separata; il contributo integrativo delle casse professionali e l’IVA restano fuori.
- Chi paga la versa con F24, codice tributo 1040, entro il 16 del mese dopo l’incasso, e la certifica ogni anno con la Certificazione Unica.
- I forfettari non la applicano e non la subiscono, ma devono dichiararlo al cliente.
- Nelle prestazioni occasionali la ritenuta del 20% scatta solo se il committente è un sostituto d’imposta.
Indice
- Che cos’è la ritenuta d’acconto e perché esiste
- Quando si applica e quando no
- I forfettari e la ritenuta d’acconto
- Su quale importo si calcola
- Prestazioni occasionali: come funziona la ritenuta
- Versamento, certificazione e dichiarazione
- Quante tasse paghi davvero e come recuperi la ritenuta
- Gli errori che vediamo più spesso
- Il nostro punto di vista
- Ti seguiamo noi, dall’F24 alla dichiarazione
- Domande frequenti
- Fonti
Che cos’è la ritenuta d’acconto e perché esiste
Con la ritenuta d’acconto lo Stato sposta una parte della riscossione su chi paga. Il committente diventa “sostituto d’imposta”: trattiene una quota del compenso, la versa all’Erario al posto del professionista e gli consegna il netto. Il professionista, detto “sostituito”, non perde quei soldi: li ritrova come credito quando calcola l’IRPEF dovuta sull’anno.
Il nome dice già tutto. La ritenuta è a titolo d’acconto: va indicata nella dichiarazione dei redditi e riduce l’imposta complessivamente dovuta. Non esaurisce il debito fiscale, lo anticipa. Diverso è il caso della ritenuta a titolo d’imposta, come quella del 30% sui non residenti, che chiude il conto con il fisco italiano su quel reddito.
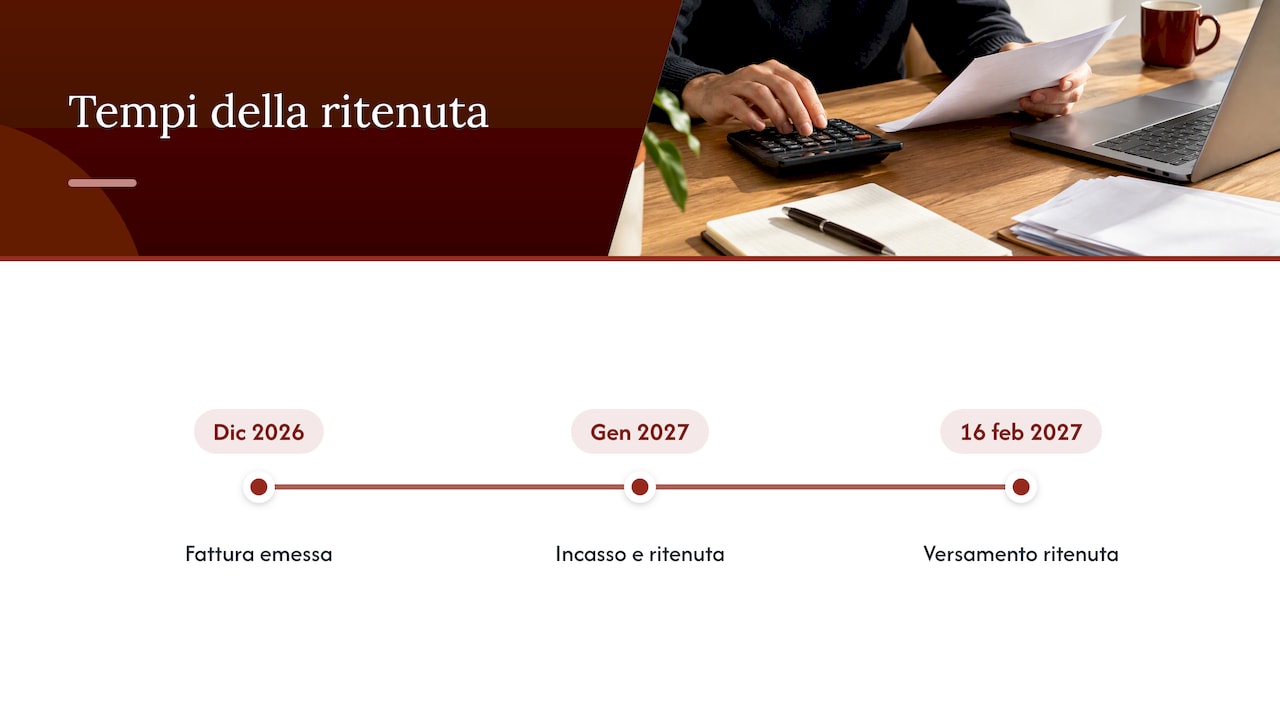
Conta il momento dell’incasso, non la data della fattura. L’Agenzia delle Entrate lo ha ribadito in una risposta a interpello del 2019: i redditi di lavoro autonomo seguono il principio di cassa, e con loro la ritenuta. Una fattura emessa a dicembre 2026 e pagata a gennaio 2027 genera una ritenuta del 2027, da versare entro il 16 febbraio 2027.
Quando si applica e quando no
La ritenuta riguarda i compensi per prestazioni di lavoro autonomo pagati ad artisti e professionisti, anche occasionali, oltre ad alcuni casi specifici come gli obblighi di fare, non fare o permettere e i diritti d’autore. Servono due condizioni insieme: chi incassa è un lavoratore autonomo in regime ordinario (o un occasionale), chi paga è un sostituto d’imposta.
Chi la subisce
- Avvocati, commercialisti, ingegneri, architetti, medici e gli altri iscritti a una cassa professionale.
- Consulenti, formatori, designer, sviluppatori e gli altri professionisti senza cassa, iscritti alla Gestione Separata INPS.
- I lavoratori autonomi occasionali, senza partita IVA.
- Gli autori che cedono i propri diritti d’autore.
Chi la deve trattenere
Imprese, società, enti, condomini e professionisti che pagano un altro professionista nell’esercizio della propria attività. Il cliente privato, che paga il commercialista o l’avvocato per una questione personale, non è sostituto d’imposta: in quel caso la fattura riporta il totale pieno, senza ritenuta.
I casi esclusi
| Situazione | Ritenuta? | Perché |
|---|---|---|
| Professionista in regime forfettario | No | Esonero previsto dal regime, con dichiarazione al cliente |
| Attività svolta come ditta individuale o società | No | Il reddito è d’impresa, non di lavoro autonomo |
| Cliente privato senza partita IVA | No | Non è sostituto d’imposta |
| Compenso sotto 25,82 euro pagato da un ente non commerciale per prestazione occasionale | No | Soglia minima prevista dalla norma |
| Professionista non residente che lavora in Italia | Sì, 30% | Ritenuta a titolo d’imposta |
L’esclusione per la forma d’impresa è meno ovvia di quanto sembri. L’Agenzia, nella risposta n. 312 del 2021, ha chiarito che quando l’attività è svolta come ditta individuale o società il corrispettivo non va assoggettato a ritenuta. Un consulente iscritto al registro delle imprese, quindi, fattura senza ritenuta anche se la sua prestazione somiglia a quella di un libero professionista.
Per gli enti non commerciali, la soglia dei 25,82 euro non vale quando l’importo è un acconto su una prestazione che nel complesso la supera, come precisa la scheda dell’Agenzia sui redditi soggetti a ritenuta.
I forfettari e la ritenuta d’acconto
È la domanda che riceviamo più spesso dai freelance. I contribuenti in regime forfettario non applicano la ritenuta e non la subiscono, ma devono rilasciare al committente una dichiarazione da cui risulti che il compenso rientra in un reddito soggetto al regime forfettario. In pratica basta una frase in fattura, accompagnata dal riferimento alla legge 190/2014, che istituisce il regime.
Cosa cambia per il cliente: paga l’intero importo, non compila F24 né Certificazione Unica per quel compenso. Cosa cambia per il forfettario: incassa tutto subito e versa l’imposta sostitutiva con i propri acconti e saldi. Le fatture del forfettario sono fuori campo IVA, e sopra i 77,47 euro portano l’imposta di bollo da 2 euro.
E se il cliente sbaglia e trattiene comunque il 20%? Succede, soprattutto con committenti abituati a lavorare con professionisti in regime ordinario. Le ritenute subite per errore non vanno perse: si possono scomputare in dichiarazione o chiedere a rimborso. Prima di arrivare lì, conviene chiedere al cliente di correggere il pagamento appena ci si accorge dell’errore. Per il quadro completo del regime, requisiti e soglie compresi, trovi la nostra guida al regime forfettario per professionisti.
Su quale importo si calcola
La base della ritenuta non è sempre il solo compenso. Secondo l’Agenzia delle Entrate, entrano nella base:
- il compenso professionale;
- i rimborsi a piè di lista e le spese documentate anticipate dal professionista e poi rimborsate dal cliente;
- il contributo INPS del 4% addebitato dagli iscritti alla Gestione Separata.
Restano fuori:
- l’IVA;
- il contributo integrativo della cassa professionale (avvocati, ingegneri, architetti, commercialisti e così via);
- le spese anticipate in nome e per conto del cliente, come i diritti pagati a un ufficio pubblico, alle condizioni previste.
La differenza tra i due “4%” è la fonte di metà degli errori. Entrambi compaiono in fattura come maggiorazione a carico del cliente, ma solo la rivalsa INPS della Gestione Separata è soggetta a ritenuta.
Esempio 1: professionista iscritto alla Gestione Separata
Un consulente in regime ordinario fattura 1.000 euro a una società.
| Voce | Importo |
|---|---|
| Compenso | 1.000,00 € |
| Rivalsa INPS 4% | 40,00 € |
| Imponibile IVA | 1.040,00 € |
| IVA 22% | 228,80 € |
| Totale fattura | 1.268,80 € |
| Ritenuta 20% su 1.040,00 € | -208,00 € |
| Netto da pagare | 1.060,80 € |
Esempio 2: professionista con cassa
Un ingegnere fattura 1.000 euro; ipotizziamo un contributo integrativo del 4%, come accade per diverse casse.
| Voce | Importo |
|---|---|
| Compenso | 1.000,00 € |
| Contributo integrativo 4% | 40,00 € |
| Imponibile IVA | 1.040,00 € |
| IVA 22% | 228,80 € |
| Totale fattura | 1.268,80 € |
| Ritenuta 20% su 1.000,00 € | -200,00 € |
| Netto da pagare | 1.068,80 € |
Stesso totale, ritenuta diversa: 8 euro in più restano al professionista con cassa perché il contributo integrativo è escluso dalla base.
Diritti d’autore
Per la cessione dei diritti d’autore da parte dell’autore l’aliquota resta del 20%, ma si applica su una base ridotta del 25%, o del 40% se l’autore ha meno di 35 anni. Su 1.000 euro di diritti, la ritenuta è di 150 euro per un autore di 40 anni e di 120 euro per uno di 30.
Prestazioni occasionali: come funziona la ritenuta
Chi lavora saltuariamente, senza partita IVA, emette una ricevuta invece di una fattura. Se il committente è un sostituto d’imposta, su quella ricevuta opera la ritenuta e a fine anno il lavoratore riceve la Certificazione Unica. Se il committente è un privato, la ricevuta riporta l’importo pieno.
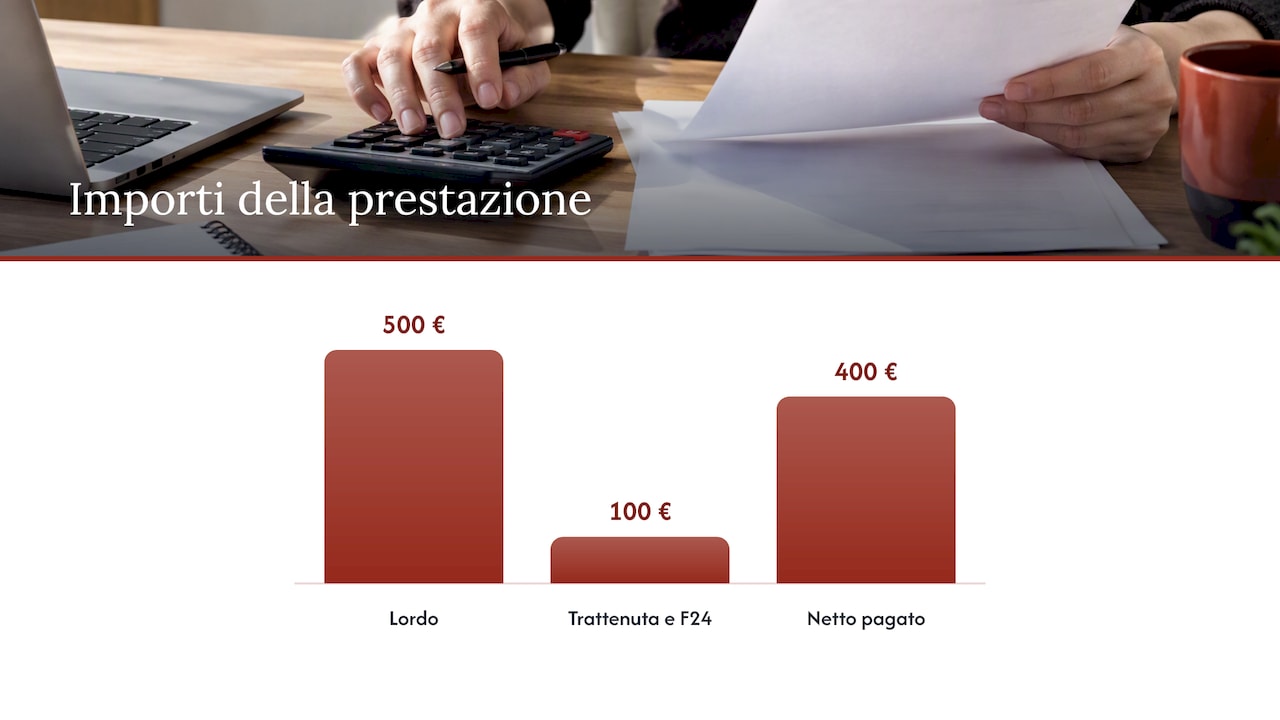
Un esempio: una società commissiona una traduzione a un lavoratore occasionale per 500 euro lordi. La società trattiene 100 euro, li versa con F24 e paga 400 euro. Sulla ricevuta, oltre al lordo, alla ritenuta e al netto, vanno la descrizione della prestazione, i dati delle parti e la dichiarazione che si tratta di attività non abituale. Sopra la soglia prevista va anche la marca da bollo.
Accanto al fisco c’è l’INPS. Per gli occasionali, i primi 5.000 euro annui di reddito sono esenti dai contributi alla Gestione Separata. Oltre quella soglia scatta l’iscrizione e il contributo, ripartito tra committente e lavoratore, con un calcolo proporzionale quando i committenti sono più d’uno. Attenzione a non confondere: i 5.000 euro sono una franchigia contributiva, non un limite fiscale né un tetto oltre il quale la prestazione smette di essere occasionale. Ciò che decide è l’abitualità: se il lavoro diventa continuativo e organizzato, serve la partita IVA, qualunque sia l’importo.
Versamento, certificazione e dichiarazione
Gli adempimenti ricadono tutti sul committente, e sono gli stessi per professionisti e occasionali.
- Trattenuta al pagamento. La ritenuta si opera quando si paga, anche se la fattura è di mesi prima.
- Versamento con F24. Si usa il codice tributo 1040, entro il 16 del mese successivo al pagamento. Se il 16 cade di sabato o in un festivo, la scadenza slitta al primo giorno lavorativo.
- Piccoli importi. Dal 2024, se le ritenute del mese non superano 100 euro, si possono versare insieme a quelle del mese successivo, fino al 16 dicembre dello stesso anno.
- Certificazione Unica. Ogni anno il sostituto rilascia al professionista la CU con compensi pagati e ritenute operate, e la trasmette all’Agenzia.
- Modello 770. Le ritenute operate e versate confluiscono nella dichiarazione annuale dei sostituti d’imposta.
Se un versamento salta, lo si può regolarizzare con il ravvedimento operoso, pagando sanzione ridotta e interessi: il meccanismo è lo stesso che descriviamo per il ravvedimento operoso IVA. Non lasciarlo correre: trattenere la ritenuta e non versarla è una violazione più seria del semplice ritardo.
Quante tasse paghi davvero e come recuperi la ritenuta
Il 20% non è l’imposta finale. In dichiarazione il professionista somma tutti i compensi dell’anno, sottrae le spese deducibili e i contributi, calcola l’IRPEF per scaglioni con le addizionali e poi scala le ritenute certificate nelle CU. Tre esiti possibili:
- Imposta superiore alle ritenute: si versa la differenza a saldo, più gli acconti per l’anno dopo.
- Imposta pari alle ritenute: non si versa nulla.
- Imposta inferiore alle ritenute: resta un credito, da compensare in F24 o da chiedere a rimborso.
Il terzo caso è frequente nei primi anni di attività o per chi ha molti costi: un giovane professionista con redditi bassi spesso si trova un credito d’imposta proprio per effetto delle ritenute. Per un professionista affermato, al contrario, il 20% raramente basta, e il saldo di giugno va messo in conto. Per questo controllare ogni CU con le proprie registrazioni non è un dettaglio: una ritenuta non certificata è una ritenuta che rischi di non poter scomputare.
Gli errori che vediamo più spesso
- Ritenuta sul totale fattura. Calcolarla sull’importo IVA compresa gonfia la trattenuta. La base è l’imponibile, depurato da IVA e contributo di cassa.
- Ritenuta sul contributo integrativo. Avvocati e ingegneri si vedono trattenere il 20% anche sul contributo della cassa, che invece è escluso.
- Ritenuta a un forfettario. Il cliente non legge la dicitura in fattura e trattiene comunque il 20%.
- Ritenuta al professionista che opera come società. Una STP o una SRL di consulenza non subisce ritenuta.
- Versamento in base alla data della fattura. La scadenza dipende dal giorno in cui si paga.
- CU mancante o sbagliata. Senza certificazione il professionista fatica a scomputare quanto gli è stato trattenuto.
Il nostro punto di vista
In oltre 25 anni accanto a imprenditori e professionisti, abbiamo visto che la ritenuta d’acconto raramente crea problemi per la regola in sé, che è semplice. Li crea nei passaggi: la fattura del forfettario pagata con trattenuta, il pagamento di fine mese dimenticato nell’F24, la CU che non torna con i conti del professionista. Sono errori piccoli che si accumulano, e che emergono quando è più scomodo, cioè in dichiarazione.
Per questo lavoriamo in modo proattivo. Per le aziende che seguiamo controlliamo le fatture passive con ritenuta al momento della registrazione, così F24 e CU nascono già corretti. Per i professionisti e i freelance riconciliamo le CU ricevute con le fatture emesse prima di chiudere la dichiarazione, così ogni euro trattenuto torna dove deve. La tecnologia ci aiuta a non perdere scadenze; il confronto diretto con il cliente ci aiuta a capire quale regime conviene davvero, prima che il problema si presenti.
— Studio
Ti seguiamo noi, dall’F24 alla dichiarazione
Se sei un’azienda che paga professionisti e collaboratori, possiamo occuparci della tenuta della contabilità, dei versamenti delle ritenute e della Certificazione Unica. Se sei un professionista, verifichiamo che le ritenute subite siano corrette e le recuperiamo in dichiarazione, valutando con te anche se il regime forfettario fa al caso tuo.
Scopri i nostri servizi fiscali e contabili oppure, se ti trovi a Palermo o preferisci lavorare a distanza, contattaci per una consulenza fiscale a Palermo o con il nostro servizio di commercialista online.
Domande frequenti
Il professionista deve calcolare la ritenuta in fattura?
Sì. Anche se è il cliente a trattenerla e versarla, la fattura del professionista in regime ordinario indica la ritenuta e il netto da pagare. Nella fattura elettronica va compilato l’apposito blocco dei dati della ritenuta, così il cliente sa quanto trattenere.
Se il cliente non versa la ritenuta, il professionista perde il credito?
Il versamento è un obbligo del sostituto d’imposta, non del professionista. Ciò che conta per scomputarla è che la ritenuta sia stata effettivamente operata e certificata nella CU. Se il cliente non rilascia la certificazione, conviene sollecitarla per iscritto e conservare fatture e prove di pagamento.
La ritenuta si applica anche sul rimborso spese?
Dipende da come la spesa è stata sostenuta. I rimborsi a piè di lista e le spese anticipate dal professionista rientrano nella base della ritenuta. Le spese anticipate in nome e per conto del cliente, documentate a suo nome, ne restano escluse.
Chi ha la partita IVA forfettaria e fa anche lavoro occasionale?
Chi ha una partita IVA per una certa attività non può fatturare la stessa attività come prestazione occasionale. Una prestazione occasionale resta possibile solo per un’attività del tutto diversa da quella abituale, e su quella si applicano le regole degli occasionali, ritenuta compresa se il committente è sostituto d’imposta.
Fonti
- Agenzia delle Entrate: aliquote delle ritenute sul lavoro autonomo
- Agenzia delle Entrate: redditi soggetti a ritenuta
- Agenzia delle Entrate: importi su cui si applica la ritenuta
- Agenzia delle Entrate: come e quando si versa
- Agenzia delle Entrate: informazioni per specifiche categorie di lavoratori
- Agenzia delle Entrate: risposta a interpello n. 512 del 2019
- Agenzia delle Entrate: risposta a interpello n. 312 del 2021
- INPS: i contributi dei lavoratori autonomi occasionali
- Confagricoltura Treviso: attenzione alle ritenute d’acconto
- FISCOeTASSE: nessuna ritenuta per i forfetari
- QuotidianoPiù: recuperare le ritenute del forfetario in dichiarazione
- ANDI: imposta di bollo e ritenuta d’acconto
Raccomandati
- Nota di credito IVA: guida pratica per professionisti e imprenditori
- Liquidazioni IVA trimestrali: guida pratica per il 2026
- Regime forfettario per professionisti: guida completa 2026
- Aprire la Partita IVA da freelance nel 2026: guida pratica
