Il Codice civile divide la fusione societaria in tre fasi: il progetto di fusione preparato dagli amministratori, la decisione presa da ciascuna società che partecipa e l’atto di fusione firmato davanti al notaio. Tra una fase e l’altra ci sono documenti da preparare (situazione patrimoniale, relazioni, perizia sul rapporto di cambio), depositi al registro delle imprese e un periodo di attesa durante il quale i creditori possono opporsi. Una fusione tra società di capitali con la procedura completa richiede di solito tre o quattro mesi. L’incorporazione di una società posseduta al 100% richiede meno tempo e meno documenti.
In breve
- Ci sono tre fasi obbligatorie: progetto, decisione delle assemblee, atto pubblico di fusione. Ognuna va iscritta o depositata al registro delle imprese.
- Tra il deposito del progetto e la delibera passano di norma almeno 30 giorni. Dopo l’iscrizione delle delibere i creditori hanno 60 giorni per fare opposizione.
- Se l’incorporante possiede tutte le quote dell’incorporata, il rapporto di cambio e le relazioni sul progetto non servono.
- Per le imposte sui redditi la fusione è neutrale. È esclusa dall’IVA e sconta l’imposta di registro in misura fissa.
- La società che nasce dalla fusione, o l’incorporante, subentra in tutti i rapporti delle società coinvolte: contratti, debiti, crediti e contenziosi.
Indice
- Che cos’è la fusione e quali forme può avere
- Le fasi della fusione in sintesi
- Fase 1: il progetto di fusione
- Fase 2: la decisione delle società
- L’opposizione dei creditori
- Fase 3: l’atto di fusione e l’efficacia
- Fusione per incorporazione: le procedure semplificate
- Effetti su soci, patrimonio, debiti e dipendenti
- Aspetti contabili e fiscali
- Fusione e scissione: cosa cambia
- Quanto dura una fusione: un calendario realistico
- Il nostro punto di vista
- Come vi accompagniamo nella fusione
- Domande frequenti
- Fonti
Che cos’è la fusione e quali forme può avere
Con la fusione due o più società si uniscono in una sola. È un’operazione straordinaria e cambia insieme la struttura patrimoniale e la compagine sociale delle imprese coinvolte. Il capitolo dedicato alla fusione da Daniele Vattermoli (Sapienza Università di Roma) distingue due forme. La prima segue le regole comuni. La seconda ha regole speciali, ad esempio quando l’incorporata è interamente posseduta.
La legge ammette due modalità:
- Fusione propria (per unione): le società partecipanti si estinguono e ne nasce una nuova, che riceve i patrimoni di tutte. Ai soci vanno quote o azioni della nuova società.
- Fusione per incorporazione: una società esistente, l’incorporante, assorbe le altre, che si estinguono. Nelle PMI è la forma più frequente, perché non obbliga a costituire un nuovo soggetto e lascia intatti partita IVA, posizioni e contratti dell’incorporante.
L’incorporazione si dice diretta se l’incorporante controlla l’incorporata, cioè la madre assorbe la figlia. Si dice inversa se è la controllata ad assorbire la controllante. Nel linguaggio pratico si parla anche di fusione omogenea, tra società dello stesso tipo (due SRL), ed eterogenea, tra tipi diversi (una SNC che confluisce in una SRL). Le fusioni con società di altri Stati membri hanno regole proprie, riscritte dal Decreto legislativo 2 marzo 2023, n. 19, che ha modificato anche il Codice civile.
Le fasi della fusione in sintesi
La procedura è regolata dagli articoli 2501 e seguenti del Codice civile. Lo schema progetto, delibera, atto vale per la fusione e, con pochi adattamenti, anche per la scissione, come riassumono le slide dell’Ordine dei Commercialisti di Ancona sugli aspetti civilistici e fiscali. Ecco la sequenza completa:
| Passaggio | Cosa si fa | Chi se ne occupa | Tempi di riferimento |
|---|---|---|---|
| 1. Progetto di fusione | Redazione del progetto con rapporto di cambio e statuto | Organi amministrativi di tutte le società | All’avvio |
| 2. Documenti di supporto | Situazione patrimoniale, relazione degli amministratori, relazione degli esperti | Amministratori, esperti indipendenti | Prima del deposito in sede |
| 3. Iscrizione del progetto | Deposito al registro delle imprese o pubblicazione sul sito della società | Amministratori | Almeno 30 giorni prima della delibera |
| 4. Deposito in sede | Atti a disposizione dei soci | Amministratori | Nei 30 giorni prima della delibera |
| 5. Delibera di fusione | Approvazione del progetto da parte di ogni società | Assemblee dei soci | Dopo i termini precedenti |
| 6. Opposizione dei creditori | Periodo in cui i creditori anteriori possono opporsi | Creditori, tribunale | 60 giorni dall’ultima iscrizione delle delibere |
| 7. Atto di fusione | Stipula per atto pubblico e iscrizione | Notaio, amministratori | Entro 30 giorni dalla stipula per il deposito |
Se non partecipano società per azioni né cooperative per azioni, la legge consente di dimezzare i termini più lunghi. Se tutti i soci sono d’accordo, si può rinunciare a diversi passaggi. Ne parliamo più avanti.
Fase 1: il progetto di fusione
Tutto parte dal progetto. Lo redigono insieme gli organi amministrativi di tutte le società partecipanti, perché il testo deve essere identico per ciascuna.
Cosa deve contenere
Il progetto indica almeno:
- tipo, denominazione e sede delle società partecipanti;
- l’atto costitutivo della nuova società o dell’incorporante, con le modifiche causate dalla fusione;
- il rapporto di cambio delle quote o azioni ed eventuali conguagli in denaro, che non possono superare il 10% del valore nominale delle partecipazioni assegnate;
- le modalità di assegnazione delle partecipazioni;
- la data da cui le nuove partecipazioni danno diritto agli utili;
- la data da cui le operazioni delle società che si estinguono vengono imputate al bilancio della società risultante;
- l’eventuale trattamento riservato a particolari categorie di soci o ai possessori di titoli diversi;
- i vantaggi particolari eventualmente previsti per gli amministratori.
Il rapporto di cambio è il punto più delicato. Stabilisce quante quote della società risultante riceve ogni socio in cambio di quelle che perde, e per questo richiede una valutazione seria del capitale economico di ciascuna società, non solo il patrimonio netto contabile.
La situazione patrimoniale
Ogni società prepara una situazione patrimoniale aggiornata. La sua data non può precedere di oltre 120 giorni quella del deposito del progetto. Al suo posto si può usare il bilancio dell’ultimo esercizio, se chiuso da non più di sei mesi. Per molte PMI la soluzione più semplice è approvare la fusione nei mesi successivi al bilancio d’esercizio, così da sfruttare un documento che esiste già. Se la vostra società redige il bilancio in forma ridotta, la nostra guida sul bilancio abbreviato e i suoi requisiti aiuta a capire che cosa si ha già a disposizione.
Relazione degli amministratori e degli esperti
Gli amministratori scrivono una relazione che spiega e giustifica il progetto, in particolare il rapporto di cambio e i metodi usati per determinarlo. Uno o più esperti indipendenti redigono poi una relazione sulla congruità del rapporto di cambio. Per le società per azioni l’esperto è nominato dal tribunale. Se tutti i soci di ogni società lo consentono, si può rinunciare a questi documenti. Nelle fusioni tra SRL con pochi soci succede spesso.
Deposito e pubblicazione
Il progetto va iscritto al registro delle imprese dove hanno sede le società, oppure pubblicato sul loro sito internet. Tra l’iscrizione e la delibera devono passare almeno 30 giorni, salvo rinuncia unanime dei soci. Nello stesso periodo restano depositati in sede, a disposizione dei soci, il progetto, le relazioni, i bilanci degli ultimi tre esercizi e le situazioni patrimoniali.
Tutti i depositi al registro delle imprese passano per via telematica, con pratiche sottoscritte digitalmente. Conviene chiarire per tempo chi firma che cosa. Se il vostro organo amministrativo non lavora ancora con questi strumenti, vale la pena organizzarsi: questo approfondimento sulla firma digitale in azienda spiega cosa cambia nei processi quotidiani.
Fase 2: la decisione delle società
Ogni società approva il progetto con una propria delibera. Nelle società di capitali valgono le maggioranze previste per le modifiche dell’atto costitutivo o dello statuto. Nelle società di persone la fusione si approva con il consenso della maggioranza dei soci, calcolata secondo la partecipazione agli utili, e il socio che non è d’accordo ha diritto di recesso, salvo diversa previsione dell’atto costitutivo.
Per le società di capitali la delibera ha forma notarile. L’assemblea può modificare il progetto solo nelle parti che non toccano i diritti dei soci o dei terzi. Dopo l’approvazione, la delibera va depositata per l’iscrizione al registro delle imprese insieme ai documenti della fase precedente.
L’opposizione dei creditori
La legge tutela chi vanta un credito verso una delle società. La fusione si può attuare solo dopo 60 giorni dall’ultima delle iscrizioni delle delibere. In questo periodo i creditori anteriori all’iscrizione del progetto possono fare opposizione davanti al tribunale.
Non serve aspettare l’intero periodo se:
- i creditori anteriori danno il loro consenso;
- i creditori che non hanno dato il consenso vengono pagati, oppure le somme dovute vengono depositate in banca;
- un’unica società di revisione, incaricata per tutte le società partecipanti, attesta che la situazione patrimoniale e finanziaria rende superflue garanzie a tutela dei creditori.
Se c’è opposizione, il tribunale può comunque autorizzare la fusione quando il pericolo di pregiudizio per i creditori è infondato oppure quando la società presta un’idonea garanzia.
Fase 3: l’atto di fusione e l’efficacia
Trascorso il termine per le opposizioni, o superato con una delle soluzioni appena viste, si stipula l’atto di fusione per atto pubblico. Il notaio o gli amministratori lo depositano entro 30 giorni per l’iscrizione al registro delle imprese dove hanno sede le società partecipanti e quella risultante.
Secondo l’articolo 2504-bis del Codice civile, la fusione produce effetti dall’ultima delle iscrizioni. Nella fusione per incorporazione si può fissare una data successiva. Si possono inoltre far decorrere gli effetti contabili, e di riflesso quelli fiscali, da una data anteriore, di solito l’inizio dell’esercizio, così da evitare bilanci spezzati a metà anno. Dopo le iscrizioni, l’invalidità dell’atto non può più essere dichiarata: resta solo il risarcimento del danno a chi ne ha subito uno.
Fusione per incorporazione: le procedure semplificate
Quando l’incorporante possiede già le quote dell’incorporata, il percorso si accorcia.
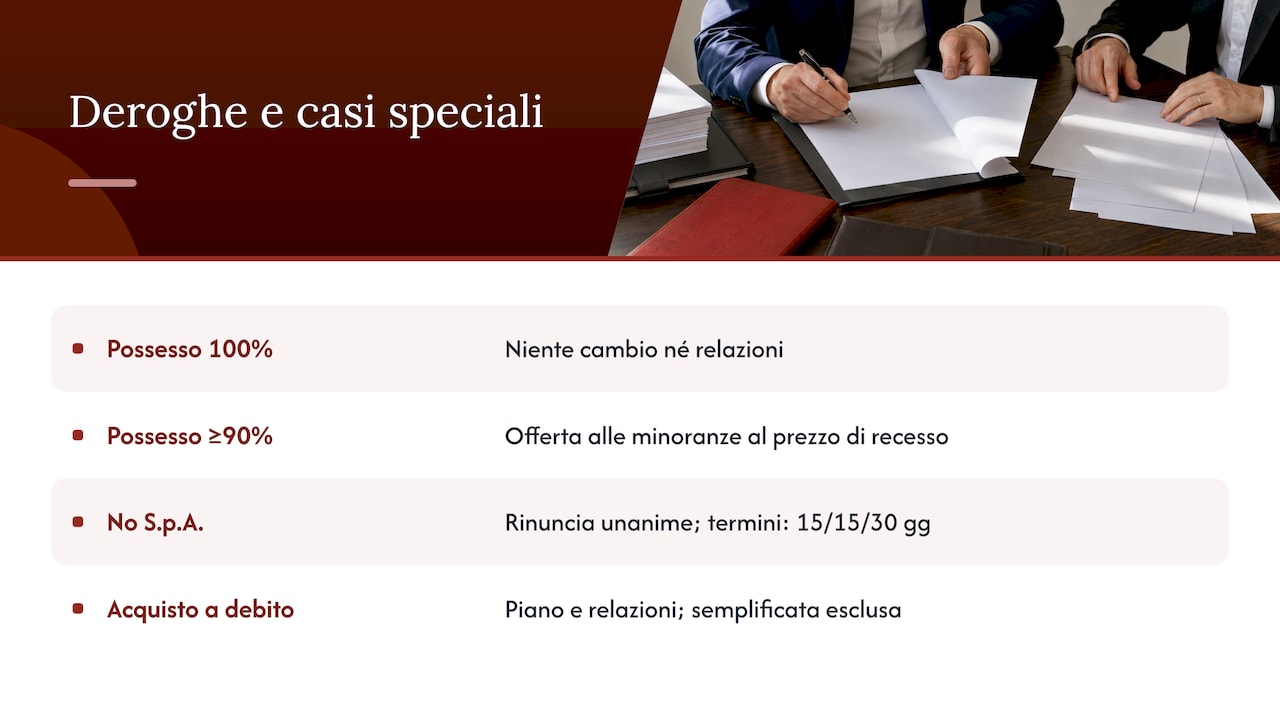
Incorporata posseduta al 100%. Il rapporto di cambio non esiste, perché non ci sono soci terzi da compensare. Per questo il progetto non contiene le parti su cambio, assegnazione delle quote e partecipazione agli utili, e non servono né la relazione degli amministratori né quella degli esperti. Lo statuto può affidare la decisione all’organo amministrativo dell’incorporante. Resta il rispetto dei termini e della tutela dei creditori.
Incorporata posseduta almeno al 90%. La relazione degli esperti non serve se ai soci di minoranza viene offerto di vendere le proprie quote all’incorporante a un prezzo determinato con i criteri del recesso.
Nessuna società per azioni coinvolta. Se non partecipano società per azioni, in accomandita per azioni o cooperative per azioni, i soci possono rinunciare all’unanimità alla relazione degli esperti. Inoltre i termini per il deposito del progetto, per il deposito in sede e per l’opposizione dei creditori sono dimezzati: 15, 15 e 30 giorni.
C’è poi il caso della fusione dopo un acquisto finanziato a debito (leveraged buy out): la società acquirente si è indebitata per comprare il controllo e il debito finisce sul patrimonio della società acquisita. La legge lo ammette, ma chiede un piano che indichi le risorse per rimborsare il debito, una relazione degli esperti sulla ragionevolezza del piano e quella del revisore. In questi casi la procedura semplificata non si applica.
Effetti su soci, patrimonio, debiti e dipendenti
La società risultante dalla fusione, o l’incorporante, assume tutti i diritti e gli obblighi delle società che si estinguono e prosegue in tutti i loro rapporti, anche nelle cause in corso, come stabilisce l’articolo 2504-bis. In pratica:
- Debiti e crediti passano automaticamente, senza bisogno del consenso dei singoli creditori o debitori.
- Contratti con clienti, fornitori, banche e locatori proseguono in capo alla società risultante. Vanno però controllate le clausole di cambio di controllo, che alcuni contratti di finanziamento o di fornitura prevedono.
- Soci: ricevono le nuove partecipazioni secondo il rapporto di cambio. Chi non ha approvato la delibera può avere diritto di recesso nei casi previsti.
- Dipendenti: i rapporti di lavoro continuano con la società risultante, con la conservazione dei diritti maturati. Bisogna inoltre verificare gli eventuali obblighi di informazione e consultazione sindacale e armonizzare contratti collettivi e accordi aziendali delle diverse società. In questa fase un consulente del lavoro evita contestazioni e problemi con i cedolini del primo mese dopo la fusione.
Aspetti contabili e fiscali
In bilancio. Nel primo bilancio dopo la fusione, attività e passività sono iscritte ai valori delle scritture contabili alla data di efficacia. L’eventuale disavanzo da annullamento o da concambio va imputato, dove possibile, agli elementi dell’attivo e del passivo. La parte residua può essere iscritta come avviamento, alle condizioni previste dal Codice civile.
Imposte sui redditi. L’articolo 172 del TUIR stabilisce la neutralità fiscale della fusione: l’operazione, di per sé, non fa emergere plusvalenze o minusvalenze tassabili, e i beni passano mantenendo i valori fiscali che avevano. Lo ha chiarito l’Agenzia delle Entrate nella circolare n. 57/E del 2008. Il riporto delle perdite fiscali delle società coinvolte è invece soggetto a limiti specifici. Va verificato prima di fissare il rapporto di cambio, perché influisce sul valore delle società.
IVA e registro. I passaggi di beni dovuti alla fusione non sono cessioni rilevanti ai fini IVA. Nel caso esaminato dall’Agenzia delle Entrate con la risposta a interpello n. 65 del 2023, l’atto di fusione è soggetto all’imposta di registro in misura fissa di 200 €. Vanno aggiunte le imposte ipotecaria e catastale se ci sono immobili, i diritti camerali e l’onorario del notaio.
Dopo l’operazione ci sono anche adempimenti periodici da sistemare: liquidazioni IVA, dichiarazioni per la frazione d’esercizio, comunicazioni all’Agenzia. Su quelli trimestrali trovate la nostra guida alle liquidazioni IVA trimestrali.
Fusione e scissione: cosa cambia
Le due operazioni sono speculari. La fusione unisce più società in una. La scissione divide il patrimonio di una società e lo trasferisce, in tutto o in parte, a una o più società beneficiarie. Le quote vanno ai soci della scissa oppure, nella scissione mediante scorporo introdotta dal D.Lgs. 19/2023, alla società stessa.
| Aspetto | Fusione | Scissione |
|---|---|---|
| Risultato | Una sola società | Una o più società beneficiarie |
| Documento iniziale | Progetto di fusione | Progetto di scissione, con l’elenco degli elementi patrimoniali assegnati |
| Debiti | Passano tutti alla società risultante | Seguono l’assegnazione, con responsabilità solidale delle beneficiarie nei limiti di legge |
| Fasi | Progetto, delibera, opposizione, atto | Le stesse, con rinvio alle norme sulla fusione |
Se state valutando di separare un ramo d’azienda invece di unire due società, la nostra guida alla scissione societaria descrive la procedura passo per passo. Se invece vi basta cambiare forma giuridica, ad esempio da SNC a SRL, guardate la trasformazione societaria.
Quanto dura una fusione: un calendario realistico
Prendiamo l’esempio di due SRL controllate dagli stessi soci, senza società per azioni coinvolte e con soci disposti a rinunciare ai termini:
- Settimane 1-4: valutazione, scelta della data di efficacia contabile, progetto, situazioni patrimoniali (o bilancio approvato da meno di sei mesi).
- Settimana 5: iscrizione del progetto. Con la rinuncia unanime ai termini, le assemblee si possono tenere subito dopo.
- Settimana 6: delibere notarili e iscrizione.
- Settimane 6-10: 30 giorni per le opposizioni dei creditori (termine dimezzato).
- Settimana 11: atto di fusione e deposito.
In questo scenario si arriva a circa due mesi e mezzo. Con società per azioni, soci terzi, un rapporto di cambio da far periziare e 60 giorni di opposizione, quattro mesi o più sono normali. La variabile che pesa di più è quasi sempre il lavoro preparatorio, non la burocrazia.
Il nostro punto di vista
In oltre 25 anni di consulenza abbiamo imparato che la fusione si decide prima del progetto. Il Codice civile scandisce bene i passaggi formali. Il valore di un’operazione dipende però da domande che vengono prima: perché unire le società, quale deve restare in vita, da quale data far partire gli effetti contabili, come trattare le perdite pregresse, che cosa succede ai contratti bancari e al personale.
Per questo affrontiamo ogni fusione con un lavoro unico che tiene insieme diritto societario, fisco, finanza e lavoro. Il rapporto di cambio nasce da un’analisi della struttura finanziaria. Il calendario tiene conto delle scadenze fiscali. L’integrazione del personale si prepara prima dell’atto, non dopo. I nostri strumenti digitali ci aiutano a tenere sotto controllo documenti, termini e depositi, e ogni cliente ha un referente che conosce la sua azienda.
Una fusione ben costruita non è solo un adempimento: semplifica la struttura, riduce i costi amministrativi e prepara l’impresa a crescere.
Studio
Come vi accompagniamo nella fusione
Studio Arcara assiste imprese e gruppi nelle operazioni straordinarie: fusioni, scissioni e trasformazioni. Ci occupiamo della predisposizione degli atti societari, del coordinamento con il notaio, della pianificazione fiscale e della redazione del primo bilancio post fusione. Partiamo dall’analisi preliminare e vi seguiamo fino all’integrazione contabile delle società.
Se la fusione rientra in un riassetto più ampio, con nuova struttura finanziaria, rinegoziazione del debito o ricerca di partner, lavoriamo anche sul piano economico con la nostra area finanziaria. Per valutare la vostra operazione, contattateci dalla pagina dell’area fiscale e operazioni straordinarie.
Domande frequenti
Quali sono i documenti necessari per una fusione?
Servono il progetto di fusione, la situazione patrimoniale di ogni società (o l’ultimo bilancio, se chiuso da non più di sei mesi), la relazione degli amministratori e quella degli esperti sul rapporto di cambio, oltre ai bilanci degli ultimi tre esercizi. Seguono le delibere di approvazione e l’atto notarile di fusione. Con il consenso unanime dei soci si può rinunciare alle relazioni e ad alcuni termini.
Quanto costa una fusione per incorporazione?
Sul piano fiscale l’atto sconta l’imposta di registro in misura fissa, 200 € nel caso esaminato dall’Agenzia delle Entrate nel 2023, ed è escluso dall’IVA. Si aggiungono diritti camerali, onorari notarili, eventuali perizie e la consulenza. L’importo dipende dal numero di società, dalla presenza di immobili e dalla complessità del rapporto di cambio.
Si può fondere una società di persone con una SRL?
Sì, è una fusione eterogenea ed è ammessa. Nella società di persone la delibera si prende con la maggioranza dei soci calcolata sulla partecipazione agli utili, e chi non è d’accordo può recedere. Va prestata attenzione alla responsabilità illimitata dei soci per i debiti anteriori, che non si cancella senza il consenso dei creditori.
Da quando ha effetto la fusione?
Gli effetti giuridici decorrono dall’ultima delle iscrizioni dell’atto di fusione al registro delle imprese. Nella fusione per incorporazione si può stabilire una data successiva. Gli effetti contabili e fiscali possono invece retroagire, di solito all’inizio dell’esercizio in corso.
Fonti
Daniele Vattermoli, La fusione, Sapienza Università di Roma
Articolo 2504-bis del Codice civile, effetti della fusione
Agenzia delle Entrate, circolare n. 57/E del 25 settembre 2008
Agenzia delle Entrate, risposta a interpello n. 65/2023
ODCEC Ancona, aspetti civilistici e fiscali di fusione e scissione (2024)
Decreto legislativo 2 marzo 2023, n. 19, Normattiva
Raccomandati
- Trasformazione societaria: tipi, procedura e fisco nel 2026
- Scissione societaria: cos’è, come funziona e quanto dura
