Un business plan per startup è il documento che dimostra la fattibilità e la sostenibilità finanziaria di un progetto imprenditoriale. Serve a convincere investitori, banche e bandi che l’idea ha basi solide, ma è anche lo strumento con cui l’imprenditore guida le proprie decisioni quotidiane. Senza proiezioni credibili e un’analisi di mercato onesta, resta solo un’idea sulla carta.
In breve:
- Un business plan credibile deve includere almeno uno scenario negativo con azioni di mitigazione per aumentare la fiducia di banche e investitori.
- È fondamentale aggiornare costantemente il documento e verificare che le proiezioni siano coerenti tra loro con analisi di rischi e scenari realistici.
- I modelli e template devono distinguere chiaramente ipotesi operative e finanziarie, essere collegati tra loro e adattati specificamente al settore della startup.
- Per bandi pubblici come Smart&Start, il business plan deve rispettare schemi e documentazione verificabile, includendo indicatori di sostenibilità e impatto ambientale.
- Un supporto qualificato, come quello di uno studio professionale, aiuta a ridurre errori, migliorare la coerenza e velocizzare la preparazione di un documento competitivo.
Indice
- Che cos’è un business plan per startup: elementi chiave e termini utili
- Sezioni fondamentali del business plan: che cosa includere, in ordine
- Guida passo passo per redigere il business plan
- Piano economico-finanziario: come costruirlo e verificarne la credibilità
- Modelli, esempi e template: cosa scaricare e come adattarli
- Usare il business plan per bandi, finanziamenti e agevolazioni
- Strategia di uscita e piani di crescita a lungo termine
- Analisi dei rischi e piani di mitigazione
- Quando affidare la stesura a un consulente: vantaggi pratici e limiti del fai da te
- Come Studio Arcara può supportare la tua startup nel business plan
- Fonti
- Domande frequenti
Che cos’è un business plan per startup: elementi chiave e termini utili
Molti confondono business plan, piano industriale e business model, ma sono tre cose diverse. Il business model descrive come l’azienda genera valore e ricavi; il business plan traduce quel modello in numeri, strategie e tempi di esecuzione; il piano industriale è un termine più usato in contesti di alta finanza, con un’enfasi maggiore sulla sostenibilità finanziaria di lungo periodo e su ipotesi macroeconomiche documentate, come sottolinea la letteratura specialistica sul piano industriale. Per una startup early stage, il business plan resta il documento di riferimento operativo.
Tre concetti tornano in ogni capitolo del documento e vale la pena chiarirli subito:
- TAM, SAM e SOM: il TAM (Total Addressable Market) è il mercato teorico totale, il SAM (Serviceable Available Market) è la porzione raggiungibile con il proprio modello di distribuzione, il SOM (Serviceable Obtainable Market) è la quota realisticamente conquistabile nei primi anni. Un investitore guarda soprattutto al SOM: un TAM enorme senza un SOM credibile è solo marketing.
- Scenari e risk management: un piano che presenta solo lo scenario ottimistico perde credibilità. La guida dell’ODCEC di Milano raccomanda di includere almeno uno scenario negativo con relative azioni di mitigazione, proprio perché le valutazioni di rischio ben documentate migliorano la fiducia di banche e investitori.
- Aggiornamento continuo: il business plan non è un documento da scrivere una volta e archiviare. È uno strumento dinamico, da rivedere periodicamente man mano che cambiano dati di mercato, costi o strategia, come ricorda anche la voce enciclopedica dedicata al business plan.
Chi confonde questi termini rischia di scrivere un documento sbilanciato: troppo tecnico per un investitore early stage, oppure troppo generico per un bando che chiede proiezioni dettagliate. Definire subito il livello di profondità richiesto da ciascun interlocutore fa risparmiare settimane di revisioni.
Sezioni fondamentali del business plan: che cosa includere, in ordine
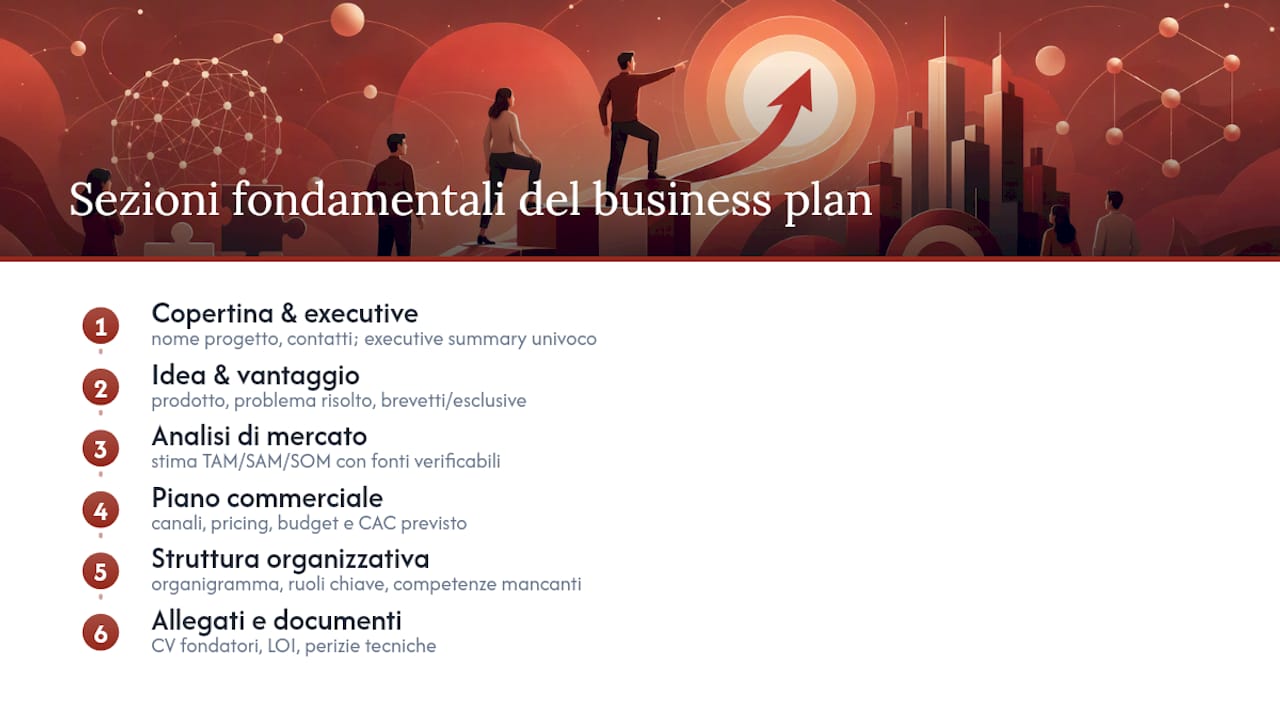
Un business plan efficace segue una struttura riconoscibile, e ogni sezione ha uno scopo preciso rispetto a chi lo leggerà. La guida di CNA Bergamo indica come base minima sintesi esecutiva, analisi di mercato, piano operativo e piano economico finanziario: un impianto che vale per la maggior parte dei contesti, dal pitch a un fondo di venture capital fino alla domanda per un bando pubblico.
Copertina ed executive summary. La copertina riporta nome del progetto, settore, contatti e data di redazione. L’executive summary va scritto per ultimo ma letto per primo: in una pagina deve rispondere a cosa fa l’azienda, quale problema risolve, quanto vale il mercato, quanto capitale serve e quale ritorno atteso. Molti investitori decidono se continuare a leggere proprio in base a questa pagina.
Descrizione dell’idea e vantaggio competitivo. Qui si spiega il prodotto o servizio, il problema che risolve e perché un cliente dovrebbe scegliere questa soluzione rispetto alle alternative esistenti. Vanno indicati eventuali brevetti, tecnologie proprietarie o accordi di esclusiva che rendono difficile la replica da parte di terzi.
Analisi di mercato e concorrenza. Serve una stima realistica di TAM, SAM e SOM basata su fonti verificabili: report di settore, dati Istat, camere di commercio, ricerche di mercato specifiche del comparto. La mappatura dei competitor deve includere sia i concorrenti diretti sia le soluzioni alternative che il cliente userebbe in assenza del prodotto.
Piano commerciale e operativo. Qui entrano canali di vendita, pricing, strategia di acquisizione clienti e piano media. Non basta dire «faremo marketing digitale»: bisogna indicare canali specifici, budget stimato e costo di acquisizione atteso per cliente.
Struttura organizzativa e risorse. Organigramma, ruoli chiave, competenze mancanti da colmare con nuove assunzioni o consulenze esterne. Un investitore valuta il team quasi quanto l’idea: un organigramma vago segnala che i ruoli non sono ancora chiari nemmeno ai fondatori.
Ogni sezione va corredata da allegati coerenti: curriculum dei fondatori, eventuali lettere di intenti con clienti o fornitori, perizie tecniche se il progetto richiede investimenti in macchinari o impianti. Un piano economico solido perde peso se non è accompagnato da questi documenti di supporto, soprattutto quando la destinazione è un bando o un istituto di credito.
Guida passo passo per redigere il business plan
Scrivere un business plan efficace richiede un ordine di lavoro preciso, non un flusso di coscienza. Partire dai numeri prima delle parole evita di scrivere pagine di strategia che poi le proiezioni finanziarie smentiscono.
- Raccolta dati e fonti. Prima di scrivere una riga, raccogli dati di mercato (report di settore, statistiche pubbliche, interviste a potenziali clienti), dati sui costi (preventivi reali da fornitori, non stime a occhio) e benchmark di settore su margini e tempi di incasso. Questa fase richiede tipicamente una o due settimane, a seconda della complessità del progetto.
- Trasformare i dati in ipotesi. Ogni numero nel piano economico deve nascere da un’ipotesi esplicita e verificabile: «venderemo 200 unità al mese» va giustificato con un ragionamento su capacità produttiva, canale di vendita e tempi di conversione. È qui che conviene separare le ipotesi operative, come volumi e prezzi, dalle ipotesi finanziarie, come tempi di incasso e di pagamento fornitori: mescolarle è una delle cause più comuni di errori di doppio conteggio nei modelli finanziari.
- Costruire le proiezioni economico-finanziarie. Con le ipotesi definite, si costruiscono conto economico previsionale, stato patrimoniale semplificato e cash flow, di solito su un orizzonte di tre anni con dettaglio mensile per il primo anno.
- Scrivere le sezioni narrative. Solo a questo punto ha senso scrivere descrizione del progetto, analisi di mercato e piano commerciale: i numeri già costruiti guidano cosa raccontare e con quale enfasi.
- Redigere l’executive summary. Va scritto per ultimo, quando l’intero documento è coerente, perché deve riassumerlo fedelmente in una pagina.
- Verifica di coerenza incrociata. Rileggi il documento controllando che ogni numero citato nel testo narrativo corrisponda esattamente a quello nelle tabelle finanziarie. Un errore frequente è aggiornare una proiezione e dimenticare di correggere il riferimento nell’executive summary.
Un consiglio: tieni un foglio Excel separato con tutte le ipotesi numeriche, ognuna con una breve nota sulla fonte o sul ragionamento che l’ha generata. Quando un investitore o un valutatore di bando chiede “da dove viene questo numero?”, rispondere in trenta secondi vale più di dieci slide di strategia.
Per gli strumenti, non serve un software complesso: un foglio Excel ben strutturato, con collegamenti diretti tra conto economico e cash flow, resta il metodo più efficace per gestire le proiezioni. Un modello con ipotesi chiare e coerenza tra le voci è l’elemento che più velocizza le verifiche da parte di chi valuta il piano, che sia un funzionario di banca o un comitato di selezione bandi, come indicato dalla stessa guida di CNA Bergamo. Per la parte narrativa, un template one-pager aiuta a tenere sintetico l’executive summary prima di espanderlo nel documento completo.
Prima di considerare il lavoro concluso, verifica che il documento risponda a queste domande: le proiezioni sono coerenti tra le sezioni? Ogni assunzione è giustificata da una fonte o un calcolo esplicito? Lo scenario negativo è presente e realistico? Gli allegati richiesti dal destinatario (banca, investitore, bando) sono tutti inclusi?
Piano economico-finanziario: come costruirlo e verificarne la credibilità
Il piano economico-finanziario è la parte che quasi sempre decide se il business plan viene preso sul serio. Contiene quattro elementi che non possono mancare: il piano degli investimenti iniziali, il conto economico previsionale, il rendiconto dei flussi di cassa e il piano fonti-impieghi, che mostra come si finanziano gli investimenti tra capitale proprio, debito e eventuali contributi pubblici.
L’orizzonte temporale standard per le proiezioni di una startup è di tre o cinque anni, come indicano le guide tecniche sulla redazione dei piani industriali. All’interno di questo orizzonte vanno calcolate metriche precise:
- Punto di pareggio (break-even): il momento in cui i ricavi coprono i costi totali, espresso sia in mesi sia in fatturato necessario.
- Burn rate: la velocità con cui la liquidità disponibile si consuma prima di raggiungere il pareggio, cruciale per capire quanto tempo resta prima di dover raccogliere nuovo capitale.
- Margini operativi: margine lordo e margine EBITDA, confrontati con i benchmark di settore per verificare che le ipotesi non siano fuori scala.
Un business plan che presenta un solo scenario, per quanto ben argomentato, comunica poca maturità. Costruire almeno due varianti, uno scenario base e uno scenario negativo con volumi di vendita ridotti o tempi di incasso più lunghi, e documentare esplicitamente quali assunzioni cambiano da uno scenario all’altro, resta la pratica più efficace secondo le indicazioni dell’ODCEC di Milano.
Gli scenari negativi documentati con azioni di mitigazione concrete migliorano in modo significativo la percezione di affidabilità del piano da parte di banche e investitori, secondo la stessa guida professionale.
Gli errori più comuni in questa fase si ripetono con una regolarità sorprendente:
- Confondere ipotesi operative e ipotesi finanziarie, per esempio calcolando i ricavi mensili senza considerare quando quei ricavi si trasformano davvero in cassa disponibile.
- Sottostimare il capitale circolante necessario, in particolare i tempi di incasso dai clienti rispetto ai tempi di pagamento dei fornitori.
- Presentare margini fuori mercato senza un confronto con i dati reali del settore di riferimento.
- Costruire un unico scenario ottimistico e non prevedere alcun margine di sicurezza sulla liquidità.
- Dimenticare di collegare il conto economico al cash flow, così che un valutatore non riesce a verificare rapidamente la coerenza tra le due tabelle.
Chi ha bisogno di supporto tecnico per questa parte può appoggiarsi a un servizio di consulenza finanziaria strutturato, soprattutto quando il piano deve reggere il confronto con un ente finanziatore o un comitato di valutazione bandi.
Modelli, esempi e template: cosa scaricare e come adattarli
Esistono tre tipologie di template utili in fasi diverse del progetto, e usare quello sbagliato al momento sbagliato fa perdere tempo. Il template one-page serve nelle fasi iniziali, per validare l’idea con potenziali soci o primi investitori interessati: riassume in una pagina problema, soluzione, mercato e modello di ricavo. Il template completo, con tutte le sezioni narrative e gli allegati, è quello richiesto da banche, investitori istituzionali e bandi pubblici. Il template solo finanziario, con conto economico, stato patrimoniale e cash flow su foglio di calcolo, è utile quando la parte narrativa è già stata approvata e serve aggiornare solo i numeri, per esempio a ogni chiusura trimestrale.
Nella scelta di un modello affidabile conviene verificare alcuni punti prima di adottarlo:
- Il template distingue chiaramente ipotesi operative e ipotesi finanziarie, o le mescola in un’unica tabella confusa?
- Le formule del foglio di calcolo sono collegate (conto economico che alimenta automaticamente il cash flow) o vanno aggiornate manualmente in più punti?
- È pensato per il settore o il tipo di startup in questione, oppure è un modello generico che andrà riadattato quasi completamente?
- Include già uno spazio per lo scenario negativo, o bisognerà costruirlo da zero?
Adattare un template esistente al proprio progetto richiede più attenzione di quanto sembri. Il rischio principale è lasciare voci o formule pensate per un altro settore, per esempio percentuali di margine tipiche del commercio al dettaglio applicate a un modello SaaS con costi di sviluppo molto diversi. Prima di iniziare a inserire i propri numeri, conviene rileggere ogni riga del template e chiedersi se quella voce di costo o ricavo ha davvero senso per il proprio modello di business, eliminando quelle superflue e aggiungendo quelle mancanti.
Usare il business plan per bandi, finanziamenti e agevolazioni
I bandi pubblici e i finanziamenti agevolati leggono il business plan in modo diverso rispetto a un investitore privato: cercano soprattutto coerenza formale e documentazione verificabile, più che originalità della strategia. Per bandi specifici attivi nel 2026 viene spesso richiesto un elenco dettagliato delle spese ammissibili, insieme a documentazione e piano economico-finanziario redatto secondo gli schemi pubblicati dall’ente gestore, come previsto dal decreto sugli investimenti sostenibili del MIMIT.
Un esempio concreto è Smart&Start Italia, il programma gestito da Invitalia che finanzia piani d’impresa da 100.000 a 1,5 milioni di euro per startup innovative, con finanziamento agevolato e servizi di tutoraggio, secondo quanto pubblicato sulla pagina ufficiale del MIMIT dedicata a Smart&Start. Per accedere a questo tipo di misura, il business plan deve mostrare in modo esplicito il programma di investimento, i dati identificativi dell’impresa e proiezioni economico-finanziarie coerenti con gli schemi richiesti.
Un punto spesso sottovalutato: nei bandi con criteri di sostenibilità, includere indicatori di impatto ambientale e descrivere azioni legate alla transizione digitale può portare punteggio aggiuntivo in fase di valutazione, come emerge dalle indicazioni del decreto MIMIT sugli investimenti sostenibili.
Per superare i controlli formali senza rallentamenti, conviene seguire alcune accortezze pratiche:
- Verificare che ogni cifra citata nel testo narrativo corrisponda esattamente alle tabelle allegate, senza arrotondamenti diversi tra una sezione e l’altra.
- Allegare perizie tecniche o preventivi ufficiali per ogni voce di investimento superiore a una certa soglia, quando richiesto dal bando.
- Predisporre le dichiarazioni sostitutive e i documenti identificativi dei soci con largo anticipo, perché spesso richiedono tempi di rilascio più lunghi del previsto.
- Consultare aggregatori di bandi come Finanzia per individuare misure regionali o settoriali complementari a Smart&Start.
Chi deve predisporre bilanci, atti societari o documentazione fiscale a supporto della domanda può appoggiarsi ai servizi fiscali e amministrativi per evitare che un dettaglio formale blocchi l’istruttoria.
Strategia di uscita e piani di crescita a lungo termine
Molti fondatori scrivono il business plan pensando solo ai primi diciotto mesi, ma investitori e banche vogliono capire anche dove porta il progetto nel lungo periodo. La sezione sulla strategia di uscita o sui piani di crescita non deve essere un esercizio di fantasia: deve indicare scenari realistici basati sul settore di riferimento.
Le opzioni tipiche includono l’acquisizione da parte di un player più grande del settore, la quotazione in borsa per progetti con ambizioni di scala molto elevate, oppure una crescita organica sostenuta senza un evento di uscita specifico, con distribuzione di utili nel tempo. Ognuna di queste strade richiede ipotesi diverse su capitale necessario, tempi e struttura societaria.
Per una startup early stage, è più utile descrivere i piani di crescita a medio termine, come espansione in nuovi mercati geografici, ampliamento della gamma prodotti o passaggio da un modello di vendita diretta a uno con partner e rivenditori, piuttosto che ipotizzare uno scenario di uscita dettagliato che a questo stadio resta puramente speculativo. Gli investitori professionali comunque vogliono vedere che il team ha già ragionato su quale potrebbe essere il traguardo finale del progetto, anche solo in termini generali.
Indicare due o tre traiettorie di crescita plausibili, con le condizioni di mercato che ne determinerebbero una piuttosto che un’altra, comunica maturità strategica senza cadere nella promessa vuota di «diventeremo leader di mercato» priva di sostanza numerica.
Analisi dei rischi e piani di mitigazione
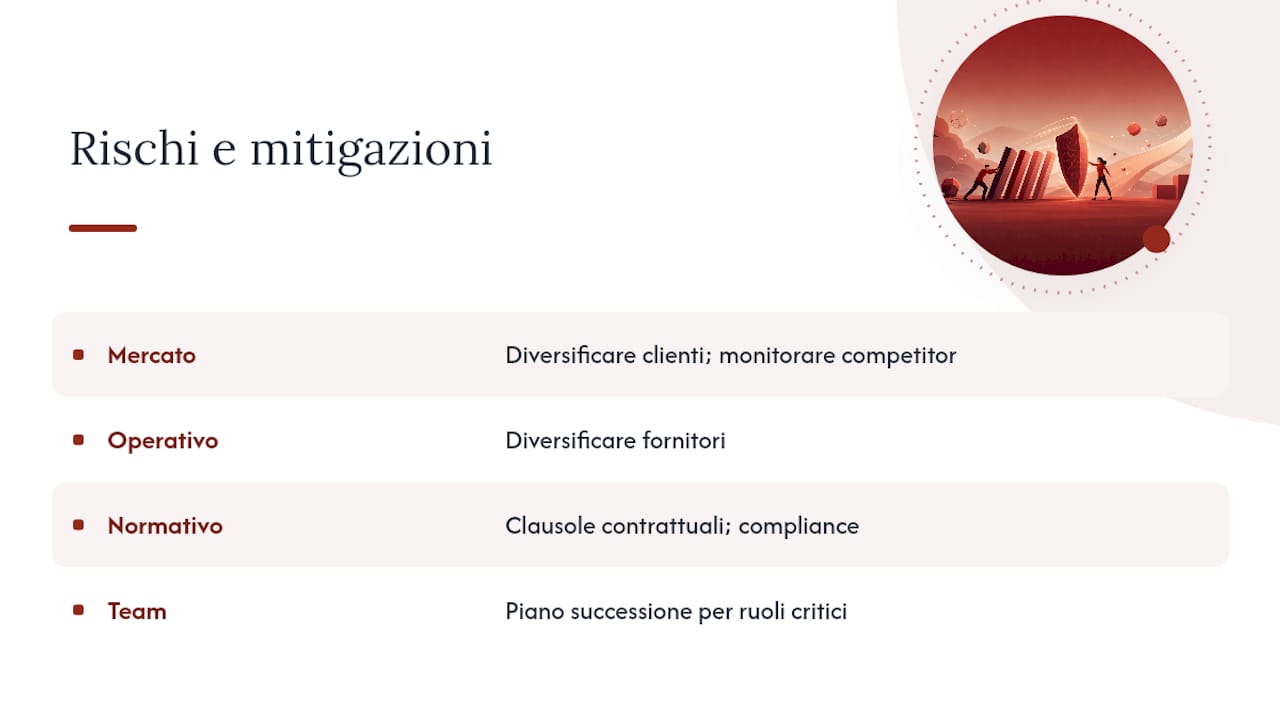
Ogni business plan credibile dedica spazio esplicito ai rischi, e non solo a quelli finanziari già coperti dallo scenario negativo. I rischi da mappare rientrano in quattro categorie principali: rischi di mercato (un competitor più grande entra nello stesso segmento), rischi operativi (dipendenza da un unico fornitore chiave), rischi normativi (cambi di regolamentazione nel settore specifico) e rischi legati al team (perdita di una figura chiave nei primi mesi).
Per ogni rischio identificato, il documento dovrebbe indicare non solo la probabilità stimata ma anche un’azione di mitigazione concreta: diversificare i fornitori, prevedere clausole contrattuali di non concorrenza, costruire un piano di successione per i ruoli critici. Un elenco di rischi senza contromisure comunica agli investitori che il team non ha davvero riflettuto sulle vulnerabilità del progetto.
Questa sezione si collega direttamente al piano economico-finanziario: se un rischio identificato è la dipendenza da un unico grande cliente, per esempio, lo scenario negativo dovrebbe simulare proprio la perdita di quel cliente e mostrare come l’azienda regge l’urto in termini di cassa disponibile. Tenere allineate le due sezioni, invece di trattarle come compartimenti stagni, è ciò che distingue un piano scritto con cura da uno compilato per completezza formale.
Quando affidare la stesura a un consulente: vantaggi pratici e limiti del fai da te
Il fai da te funziona bene per validare un’idea o preparare un primo pitch informale. Diventa un limite reale quando il piano deve reggere il confronto con un bando strutturato come Smart&Start o con un comitato di investimento, dove la coerenza tra ipotesi, proiezioni e documentazione allegata viene verificata riga per riga. Un consulente esperto individua in poche ore incongruenze che un fondatore, immerso nel progetto, spesso non vede più. Studio Arcara affianca imprenditori e startup su quest’area, offrendo un supporto che va dalla struttura finanziaria alla ricerca di partner industriali.
— Studio
Come Studio Arcara può supportare la tua startup nel business plan
Studio Arcara affianca chi deve trasformare un’idea in un documento capace di reggere il confronto con banche, investitori e bandi come Smart&Start, con un vantaggio preciso: unisce competenza fiscale e societaria a un servizio dedicato di consulenza finanziaria e business plan, invece di lasciare il fondatore a gestire da solo numeri, allegati e scadenze su fronti diversi.
Il percorso tipico parte da un’analisi della struttura finanziaria ottimale per il progetto, prosegue con la costruzione delle proiezioni economico-finanziarie e degli scenari richiesti, e arriva fino alla ricerca di partner finanziari o industriali quando il piano prevede una raccolta di capitale esterno. Chi ha già bisogno di sistemare bilanci o atti societari collegati al piano può contare anche sui servizi fiscali dello studio, mentre chi deve stimare la struttura organizzativa e i costi del personale trova supporto nella consulenza del lavoro. Per chi valuta anche la parte di visibilità commerciale del progetto, un partner come Digitappitalia copre la componente di marketing digitale complementare al piano.
Per richiedere una prima valutazione del progetto e capire quale livello di supporto serve, la pagina dei servizi Studio Arcara è il punto di partenza più diretto.
Questo articolo fornisce informazioni generali e non sostituisce il parere di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo al tuo caso specifico prima di agire in base a questo contenuto.
Fonti
- Guida redazione business plan — ODCEC Milano
- Decreto Direttoriale Investimenti Sostenibili 4.0 (MIMIT) — 2026
- Come costruire un business plan efficace — CNA Bergamo
Domande frequenti
Come si fa un business plan per una startup?
Si parte raccogliendo dati di mercato e costi reali, si trasformano in ipotesi esplicite, si costruiscono le proiezioni economico-finanziarie e solo dopo si scrivono le sezioni narrative, chiudendo con l’executive summary. La struttura minima comprende sintesi esecutiva, analisi di mercato, piano operativo e piano economico-finanziario, secondo le indicazioni di CNA Bergamo.
Quanto costa far fare un business plan a un professionista?
Il costo varia molto in base alla complessità del progetto e al livello di dettaglio richiesto da bandi o investitori, quindi non esiste una tariffa standard di mercato. Per la redazione con Studio Arcara i prezzi sono disponibili su richiesta attraverso la pagina dedicata alla consulenza finanziaria.
Quanti soldi servono per aprire una startup?
Dipende interamente dal settore e dal modello di business: una startup digitale con costi di sviluppo interno richiede capitali molto diversi da una startup che necessita di macchinari o locali fisici. Programmi come Smart&Start Italia finanziano piani d’impresa da 100.000 a 1,5 milioni di euro, un intervallo utile come riferimento di scala per startup innovative che richiedono finanziamento agevolato.
Dove trovo un esempio di business plan da seguire?
I template più utili si dividono in tre tipi: one-page per validare l’idea, completo con tutte le sezioni narrative e finanziario puro per aggiornare solo i numeri nel tempo. Prima di adottarne uno, verifica che distingua chiaramente ipotesi operative e finanziarie e che le formule del foglio di calcolo siano collegate tra loro.
Che differenza c’è tra business plan e piano industriale?
Il business plan è il documento operativo tipico di una startup o piccola impresa, orientato a validare l’idea e ottenere finanziamenti nel breve-medio periodo. Il piano industriale è un termine usato più spesso in ambiti di alta finanza, con maggiore enfasi sulla sostenibilità finanziaria di lungo periodo e su ipotesi macroeconomiche documentate, come descritto dalle guide specialistiche sul piano industriale.
Raccomandati
