Si applica quando azienda e rappresentanze sindacali vogliono adattare le regole nazionali alla realtà produttiva locale, collegando parte della retribuzione a obiettivi verificabili. Il vantaggio pratico sta nella flessibilità: premi di produttività, welfare aziendale e orari possono essere modellati su misura, con benefici fiscali concreti quando le clausole sono redatte correttamente.
In breve:
- Gli accordi di secondo livello consentono di personalizzare retribuzione e orari, offrendo vantaggi fiscali se redatti e depositati correttamente.
- Tali accordi possono trattare premi di risultato, welfare aziendale, formazione e salute, purché rispettino le norme imperative e i diritti fondamentali.
- La firma valida richiede soggetti legittimati, deposito telematico e rispetto della rappresentatività, evitando accordi contestabili o nulli.
- Per beneficiare dell’agevolazione fiscale, gli indicatori devono essere specifici, verificabili e collegati a obiettivi concreti di produttività o qualità.
- La maggioranza dei depositi in Italia si concentra nelle regioni del Nord, mentre le imprese del Sud hanno spazio per differenziarsi con accordi ben strutturati.
Indice
- Materie e limiti degli accordi di secondo livello
- Chi può negoziare: RSU, RSA e organizzazioni sindacali
- Come costruire un accordo con indicatori misurabili e verificabili
- Deposito telematico: procedura e documenti richiesti
- Regime fiscale dei premi di risultato: requisiti e riferimenti normativi
- Panoramica statistica aggiornata: la diffusione degli accordi in Italia
- Quando rivolgersi a un consulente per gli accordi aziendali
- Uno strumento che va gestito, non solo firmato
- Servizi Studio Arcara per accordi aziendali e deposito
- Fonti
- Domande frequenti
Materie e limiti degli accordi di secondo livello
La libertà negoziale non è assoluta: esiste un perimetro di diritti inderogabili che nessun accordo aziendale o territoriale può comprimere, a partire dai minimi retributivi, dalle tutele previdenziali e dalle norme sulla sicurezza.
Le materie più frequentemente trattate riguardano la parte variabile della retribuzione e l’organizzazione del lavoro. Gli accordi possono disciplinare:
- trattamenti retributivi integrativi legati a obiettivi di produttività, qualità o redditività
- premi di risultato collegati a indicatori misurabili concordati tra le parti
- piani di welfare aziendale, dai buoni pasto ai servizi di assistenza familiare
- orario di lavoro, turni e regolamentazione del lavoro agile
- percorsi di formazione professionale e aggiornamento delle competenze
- misure aggiuntive in materia di salute e sicurezza sul lavoro
Ogni clausola deve essere compatibile con le norme imperative previste dal codice civile e dallo statuto dei lavoratori. Un accordo che riducesse le tutele minime previste dalla legge, o che introducesse discriminazioni non giustificate, sarebbe nullo nella parte contraria alla norma superiore, anche se sottoscritto da entrambe le parti.
Il rapporto con il CCNL segue una logica di integrazione, non di sostituzione. Secondo una sintesi diffusa da fonti sindacali specializzate, gli accordi possono disciplinare welfare, premi legati a produttività e redditività, orari e formazione, ma non possono derogare a norme imperative o diritti costituzionali.
Gli effetti pratici sui rapporti individuali sono immediati quando l’accordo è correttamente sottoscritto e depositato: il lavoratore vede riflessa in busta paga la componente variabile prevista, con la possibilità di beneficiare del regime fiscale agevolato riservato ai premi di risultato che rispettano i requisiti di legge.
Chi può negoziare: RSU, RSA e organizzazioni sindacali
La titolarità a negoziare un accordo di secondo livello non è generica: la legge e la prassi contrattuale individuano soggetti specifici, la cui legittimazione varia in base al livello (aziendale o territoriale) e alla presenza di rappresentanze interne.
A livello aziendale, i soggetti abitualmente coinvolti sono:
- le rappresentanze sindacali unitarie (RSU), elette dai lavoratori secondo le procedure previste dagli accordi interconfederali
- le rappresentanze sindacali aziendali (RSA), costituite nell’ambito delle organizzazioni sindacali firmatarie del CCNL applicato
- le organizzazioni sindacali territorialmente competenti, quando intervengono direttamente o affiancano la rappresentanza interna
- la direzione aziendale o un suo delegato con potere di firma, spesso supportato da un consulente del lavoro nella fase di redazione
A livello territoriale, la negoziazione coinvolge le organizzazioni sindacali di categoria e le associazioni datoriali di riferimento per un determinato settore o area geografica, con accordi che si applicano a più imprese operanti nello stesso ambito.
La procedura di negoziazione segue in genere alcune fasi ricorrenti: apertura del tavolo su richiesta di una delle parti, scambio di piattaforme con le proposte reciproche, sessioni di trattativa e, quando si raggiunge un’intesa, la stesura del testo definitivo. In molte realtà aziendali è prevista una consultazione dei lavoratori prima della firma definitiva, anche informale, per verificare il consenso sul testo negoziato.
La sottoscrizione formale richiede la firma dei soggetti legittimati su entrambi i fronti. Non è sufficiente l’intesa verbale: il testo scritto, datato e firmato costituisce il presupposto per il deposito telematico e per l’accesso al regime fiscale agevolato sui premi di risultato. In alcuni casi la ratifica passa attraverso un referendum tra i lavoratori, soprattutto quando l’accordo tocca materie sensibili come l’orario di lavoro o il sistema di inquadramento.
Un punto spesso sottovalutato riguarda la verifica della rappresentatività: un accordo firmato da un soggetto non legittimato, o privo della maggioranza rappresentativa richiesta dal CCNL di riferimento, rischia di essere contestato nella sua efficacia generale, con conseguenze anche sul piano fiscale.
Come costruire un accordo con indicatori misurabili e verificabili
Un premio di risultato collegato a un obiettivo vago o non verificabile perde la possibilità di beneficiare della tassazione agevolata e rischia contestazioni in sede di controllo.
La struttura di un accordo efficace segue in genere questi passaggi:
- Individuazione degli obiettivi: si scelgono indicatori di produttività (ore lavorate per unità prodotta), qualità (percentuale di scarti o reclami) o redditività (variazione del margine operativo), coerenti con l’attività dell’azienda.
- Definizione del periodo di osservazione: il periodo congruo deve essere sufficientemente lungo da rendere il risultato non scontato al momento della firma, in genere un anno solare o un esercizio contabile.
- Fissazione della soglia minima e del valore massimo: si stabilisce a quale livello di raggiungimento corrisponde il premio minimo e a quale il premio massimo, con eventuali scaglioni intermedi.
- Scelta del meccanismo di verifica: si definisce chi rileva il dato (ufficio controllo di gestione, direzione, organismo bilaterale) e con quale periodicità.
- Formalizzazione delle clausole di reportistica: si stabilisce come e quando i lavoratori o le RSU vengono informati sull’andamento degli indicatori nel corso del periodo di maturazione.
Un esempio concreto aiuta a chiarire il meccanismo: un’azienda manifatturiera può legare il premio a una riduzione del tasso di scarto di produzione, misurato trimestralmente e confrontato con la media dell’anno precedente. Se il tasso di scarto scende sotto una soglia prefissata, il premio si attiva proporzionalmente al miglioramento registrato.
Le clausole di controllo servono a tutelare entrambe le parti: l’azienda evita contestazioni sulla correttezza del calcolo, i lavoratori hanno certezza sui criteri applicati. È utile prevedere anche un meccanismo di gestione delle contestazioni, con un termine per la verifica congiunta dei dati prima della liquidazione del premio.
Le penalità, quando presenti, riguardano più spesso la mancata attivazione del premio per il periodo in questione piuttosto che sanzioni dirette: la logica del premio di risultato è incentivante, non punitiva, e questo aspetto va tenuto presente nella scrittura delle clausole.
Un consiglio: definite sempre l’indicatore con una formula matematica esplicita nel testo dell’accordo, non solo con una descrizione narrativa: riduce le contestazioni e facilita la verifica in caso di controllo.
Il legame tra indicatori e redditività aziendale rende spesso utile un supporto nella definizione dei parametri economici, un’area in cui la pianificazione fiscale e l’analisi degli indicatori di performance si intrecciano strettamente.
Deposito telematico: procedura e documenti richiesti
Il deposito del contratto di secondo livello non è un adempimento facoltativo: è la condizione per accedere al regime fiscale agevolato sui premi di risultato e per garantire la tracciabilità dell’accordo agli organi di controllo.
Dal 15 settembre 2019 il deposito dei contratti collettivi di secondo livello avviene tramite procedura telematica, presso la Direzione Territoriale del Lavoro (oggi Ispettorato Territoriale del Lavoro) competente per la sede legale o l’unità produttiva dell’azienda. La normativa vigente collega il deposito alla determinazione degli elementi imponibili per l’applicazione del regime fiscale agevolato.
La procedura richiede alcuni elementi essenziali:
- il codice fiscale dell’azienda o del soggetto che deposita l’accordo
- la tipologia del soggetto sottoscrittore (azienda singola, associazione territoriale, organizzazione di categoria)
- la data di sottoscrizione dell’accordo e il periodo di validità previsto
- il file elettronico del testo contrattuale completo, in formato leggibile
- l’indicazione dell’Ispettorato Territoriale del Lavoro competente per la sede
I campi obbligatori e le sezioni della modulistica sono dettagliati nella nota direttoriale del 22 luglio 2016, che resta un riferimento tecnico per chi predispone il deposito.
L’errore più comune riguarda la compilazione incompleta dei campi relativi alla tipologia di premio o alla mancata coerenza tra il testo depositato e gli allegati caricati nel sistema telematico. Un errore formale in questa fase può ritardare o compromettere l’accesso al beneficio fiscale, anche quando il contenuto sostanziale dell’accordo è corretto.
Per le aziende che gestiscono più unità produttive in territori diversi, individuare l’Ispettorato competente non è sempre immediato: la regola generale fa riferimento alla sede in cui l’accordo produce i suoi effetti principali, ma casi particolari richiedono una verifica caso per caso.
Regime fiscale dei premi di risultato: requisiti e riferimenti normativi
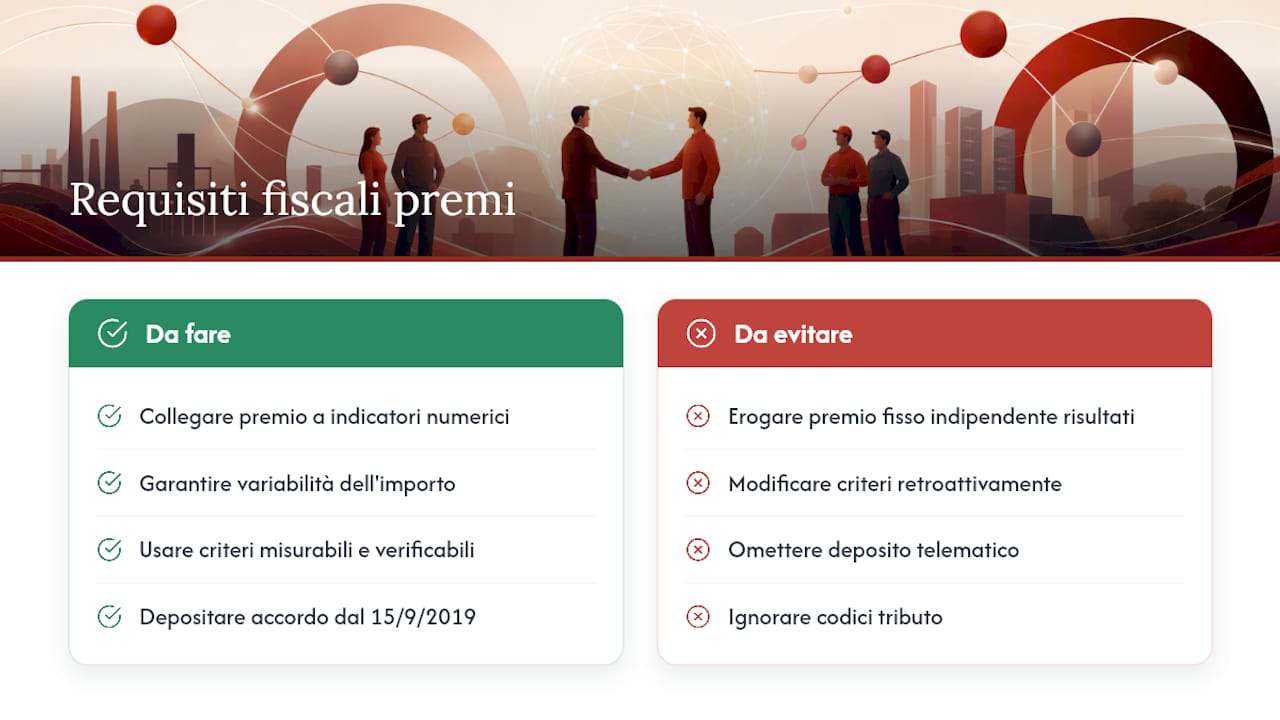
Il beneficio fiscale sui premi di risultato non è automatico: si applica solo quando il premio è collegato a incrementi di produttività, redditività, qualità, efficienza o innovazione misurati attraverso indicatori numerici verificabili, definiti in un accordo di secondo livello regolarmente depositato.
Il requisito centrale è la variabilità dell’importo: se il premio è dovuto indipendentemente dal risultato raggiunto, l’agevolazione non si applica, perché manca l’elemento di incertezza che giustifica il trattamento fiscale di favore. La prassi dell’Agenzia delle Entrate ha più volte ribadito questo punto.
Il raggiungimento degli obiettivi deve risultare incerto alla data di sottoscrizione dell’accordo perché l’agevolazione fiscale sia applicabile; in caso di modifica successiva dei parametri, il beneficio si applica solo alla parte di premio maturata dopo la modifica.
La risoluzione n. 36 del 26 giugno 2020 dell’Agenzia delle Entrate ha chiarito che i premi di risultato agevolabili devono essere variabili, misurabili e verificabili, e che eventuali modifiche successive dei criteri incidono solo sulla parte di premio maturata dopo il cambiamento. Interventi normativi più recenti hanno aggiornato la misura dell’imposta sostitutiva applicabile e i relativi codici tributo, confermando l’impianto basato su variabilità e misurabilità degli obiettivi come condizione imprescindibile.
Il deposito è la condizione di accesso al beneficio: senza il deposito telematico obbligatorio dal 15 settembre 2019, nessun premio di risultato può accedere alla tassazione agevolata, indipendentemente dalla qualità tecnica degli indicatori scelti. Questo collega in modo diretto la fase amministrativa del deposito alla fase economica del beneficio fiscale in busta paga.
L’impatto operativo per il lavoratore si traduce in un’aliquota sostitutiva più favorevole rispetto alla tassazione ordinaria IRPEF sul premio percepito, applicata dal datore di lavoro in fase di elaborazione del cedolino, con il codice tributo specifico indicato nelle istruzioni ministeriali e nella prassi dell’Agenzia delle Entrate.
Panoramica statistica aggiornata: la diffusione degli accordi in Italia
Alla data del 15 settembre 2026 risultano 17.936 depositi di conformità riferiti a contratti tuttora attivi, di cui 15.521 aziendali e 2.415 territoriali.
| Ambito | Numero depositi attivi | Quota sul totale |
|---|---|---|
| Accordi aziendali | 15.521 | la maggioranza dei depositi |
| Accordi territoriali | 2.415 | quota minoritaria |
| Area Nord | non specificato in valore assoluto | 72-74% dei depositi |
| Area Centro e Sud | non specificato in valore assoluto | quota residua |
La concentrazione geografica è netta: il 72-74% dei depositi è localizzato nelle regioni del Nord, mentre Centro e Sud si dividono la quota restante. Questo squilibrio riflette in parte la maggiore presenza di grandi imprese manifatturiere e di servizi strutturati in quelle aree, più propense a formalizzare accordi con indicatori di produttività misurabili.
Chi opera in Sicilia o nel Mezzogiorno in generale ha quindi uno spazio concreto per differenziarsi attraverso accordi ben costruiti, capaci di attrarre e trattenere personale qualificato.
Quando rivolgersi a un consulente per gli accordi aziendali
Costruire un accordo di secondo livello richiede competenze che raramente coincidono in una sola figura interna all’azienda: conoscenza delle norme del lavoro, comprensione della prassi fiscale sui premi di risultato e capacità di gestire la procedura amministrativa del deposito telematico.
Studio Arcara affianca aziende e rappresentanze sindacali in ciascuna di queste fasi, integrando la consulenza del lavoro con la componente fiscale e amministrativa necessaria per rendere l’accordo pienamente operativo. Le attività pratiche comprendono l’analisi della situazione aziendale per individuare indicatori coerenti con l’attività svolta, la redazione delle clausole contrattuali, l’assistenza nella fase di deposito telematico presso l’Ispettorato competente e la verifica dei requisiti per l’accesso al regime fiscale agevolato sui premi di risultato.
L’esperienza accumulata in attività di consulenza commerciale, fiscale e del lavoro consente di riconoscere in anticipo le criticità più frequenti negli accordi aziendali, dalla scelta di indicatori troppo generici alla mancata coerenza tra il testo depositato e gli allegati richiesti dalla modulistica ministeriale.
Il supporto non si limita alla fase di redazione: comprende anche l’elaborazione dei cedolini paga una volta che l’accordo è operativo, l’eventuale integrazione con piani di welfare aziendale e la gestione degli aspetti amministrativi correlati, come previsto dalle pagine dedicate alla consulenza del lavoro e ai servizi fiscali dello studio.
Uno strumento che va gestito, non solo firmato
Il vero valore dello strumento sta nella capacità di allineare gli interessi di azienda e lavoratori attraverso obiettivi condivisi e verificabili, non nella ricerca del vantaggio fiscale come fine a se stesso.
Un accordo scritto male, con indicatori vaghi o soglie irrealistiche, produce l’effetto opposto a quello desiderato: genera contestazioni, mina la fiducia tra le parti e rischia di perdere il beneficio fiscale in caso di controllo. La qualità tecnica della scrittura contrattuale conta quanto, se non più, del contenuto negoziale in senso stretto.
L’equilibrio da ricercare è tra flessibilità organizzativa e tutela dei diritti: un accordo efficace lascia margine di adattamento alle esigenze produttive senza scaricare sui lavoratori l’incertezza economica in modo sproporzionato. Le clausole di monitoraggio e la trasparenza sui dati utilizzati per calcolare i premi non sono un dettaglio burocratico, ma la garanzia che lo strumento funzioni per entrambe le parti nel tempo.
— Studio
Servizi Studio Arcara per accordi aziendali e deposito
Costruire un accordo di secondo livello che regga nel tempo richiede più di un modello standard scaricato online: servono indicatori tarati sull’attività reale dell’azienda, una redazione che resista a un eventuale controllo e un deposito telematico compilato senza errori formali che facciano perdere il beneficio fiscale.
Studio Arcara offre supporto su ciascuna di queste fasi attraverso la consulenza del lavoro, dalla progettazione degli indicatori di produttività alla gestione dei cedolini una volta che l’accordo è operativo, includendo l’integrazione con piani di welfare aziendale quando l’azienda vuole ampliare il paniere di benefit offerto ai dipendenti. Per le aziende che devono valutare l’impatto economico degli obiettivi contrattuali sulla redditività aziendale, l’area finanziaria dello studio fornisce il supporto necessario nella definizione degli indicatori economici più coerenti con il piano industriale.
Il primo passo concreto è una verifica della documentazione già disponibile: CCNL applicato, eventuali accordi precedenti, dati di produzione o di bilancio degli ultimi esercizi. Da questa base si costruisce un accordo su misura, pronto per la negoziazione con le rappresentanze sindacali e per il deposito telematico nei termini corretti. Chi vuole avviare questa verifica può contattare lo studio attraverso la pagina dei servizi di consulenza del lavoro per fissare un primo confronto operativo.
Fonti
Le informazioni normative e statistiche di questo articolo derivano da fonti ufficiali verificabili:
- Come si depositano i contratti
- Risoluzione n. 36 del 26 giugno 2020 (Agenzia delle Entrate) – prassi su premi di risultato
Domande frequenti
Come funziona la contrattazione di secondo livello?
Funziona attraverso una negoziazione tra azienda e rappresentanze sindacali (RSU, RSA o organizzazioni territoriali) che porta a un accordo scritto, integrativo del CCNL applicato. Una volta firmato, l’accordo deve essere depositato in via telematica presso l’Ispettorato Territoriale del Lavoro competente per produrre i suoi effetti fiscali.
Cosa sono i contratti di secondo livello?
Sono accordi aziendali o territoriali che integrano il contratto collettivo nazionale, disciplinando materie come premi di produttività, welfare aziendale, orario di lavoro e formazione. Si distinguono dal CCNL perché si applicano a una singola azienda o a un ambito territoriale definito, non a un intero settore su base nazionale.
Come funziona il contratto di secondo livello secondo il CCNL?
L’accordo aziendale o territoriale deve comunque rispettare i minimi e le tutele fissate dal contratto nazionale di riferimento, senza potervi derogare in senso peggiorativo.
Quanto guadagna un lavoratore di livello 2 sulla busta paga?
L’importo dipende dal CCNL applicato e dall’accordo aziendale specifico, non esiste una cifra generica valida per tutti i settori. Quando il premio di risultato rispetta i requisiti di variabilità e misurabilità richiesti dalla prassi dell’Agenzia delle Entrate, la parte premiale beneficia di un’imposta sostitutiva più favorevole rispetto alla tassazione IRPEF ordinaria.
Raccomandati
