Gestire i crediti clienti significa ridurre i giorni medi di incasso e stabilizzare la liquidità aziendale. Le leve pratiche sono tre: una politica di credito scritta, il monitoraggio continuo delle posizioni aperte e l’automazione dei solleciti. Applicate insieme, permettono a un’azienda di trasformare fatture in attesa in flussi di cassa prevedibili, senza compromettere il rapporto con i clienti.
In breve:
- La gestione efficace dei crediti clienti riduce i giorni di incasso e stabilizza la liquidità, richiedendo una politica di credito scritta, monitoraggio continuo e automazione dei solleciti.
- Un DSO che cresce per tre mesi consecutivi indica una rigidità del capitale circolante, mentre fatture oltre 90 giorni richiedono azioni di sollecito formali e valutazioni di rischio.
- La fatturazione elettronica e il suo sistema di consegna influenzano direttamente i tempi di incasso, rendendo necessari strumenti digitali integrati con l’ERP per tracciare le fatture recapitate.
- La cessione del credito e l’assicurazione sono strumenti preventivi e di liquidità, da usare quando i crediti scaduti possono pesare più del costo dei servizi.
- Un monitoraggio periodico e una revisione della credit policy, con meeting mensili tra vendite e finanza, aiutano a prevenire problemi di liquidità e migliorare il DSO.
Indice
- Cosa sono i crediti verso clienti e perché contano per l’azienda
- Come i crediti influenzano cash flow e indicatori: DSO, aging e segnalatori di rischio
- Politiche e processi: definire una credit policy operativa
- Strumenti e automazione per la gestione dei crediti
- Gestione pratiche di insoluto e recupero crediti
- Misurazione e reportistica operativa: dashboard e controlli
- Implementazione pratica: checklist per i primi 90 giorni
- L’esperienza di Studio Arcara nella gestione dei crediti commerciali
- Come È possibile ridurre i tempi di incasso con un’analisi esterna qualificata
- Fonti
- Domande frequenti
Cosa sono i crediti verso clienti e perché contano per l’azienda
Un credito verso clienti nasce ogni volta che un’azienda consegna un bene o un servizio e concede un termine di pagamento invece di incassare subito. Si parla di credito commerciale quando l’origine è una vendita ordinaria, con termini che vanno tipicamente da 30 a 90 giorni. Il credito finanziario è diverso: nasce da un prestito o da un’operazione di finanziamento tra imprese, non da uno scambio di beni o servizi, e segue regole contrattuali proprie.
La distinzione conta perché i due tipi di credito hanno rischi e trattamenti contabili differenti. Il credito commerciale accumulato pesa direttamente sul capitale circolante: più fatture restano aperte, più risorse liquide restano bloccate e non disponibili per pagare fornitori, stipendi o investimenti.
Chi vende a termine ha una tutela normativa specifica. Il decreto legislativo che ha recepito la direttiva europea sui ritardi di pagamento disciplina gli interessi moratori e i termini massimi nelle transazioni commerciali, offrendo una base legale su cui costruire una policy di recupero credibile.
Le implicazioni pratiche per chi gestisce l’azienda sono concrete:
- Ogni giorno di ritardo nell’incasso riduce la liquidità disponibile per operazioni correnti.
- Il credito commerciale mal gestito genera un fabbisogno di capitale circolante che spesso si finanzia con debito bancario.
- La normativa sui ritardi di pagamento offre strumenti legali solo se la policy interna li applica in modo sistematico.
Come i crediti influenzano cash flow e indicatori: DSO, aging e segnalatori di rischio
Il Days Sales Outstanding, o DSO, misura quanti giorni in media un’azienda impiega per incassare una fattura dopo la vendita. Si calcola dividendo il totale dei crediti commerciali per il fatturato del periodo, moltiplicato per il numero di giorni considerati. Un DSO che sale mese su mese segnala che il capitale circolante si sta irrigidendo, anche se il fatturato cresce.
Le fatture che scivolano nelle fasce più lontane richiedono un’azione diversa da quelle appena scadute: una telefonata di verifica non basta più, serve un sollecito formale o una trattativa.
Le indagini della Banca d’Italia indicano un aumento della domanda di credito da parte delle imprese, secondo l’indagine sulle imprese di Banca d’Italia, un segnale che rende ancora più rilevante monitorare la propria esposizione verso i clienti prima che diventi un problema di liquidità, secondo l’indagine sulle imprese di Banca d’Italia.
Il collegamento tra KPI e azione operativa è quello che fa la differenza tra un cruscotto decorativo e uno strumento utile:
- Un DSO in aumento per tre mesi consecutivi deve attivare una revisione dei limiti di credito concessi.
- Una fattura che entra nella fascia 60-90 giorni richiede un sollecito scritto con scadenza perentoria.
- Un cliente ricorrente nelle fasce critiche va segnalato al controllo di gestione per una valutazione del rischio complessivo.
Politiche e processi: definire una credit policy operativa
Una credit policy scritta è il documento che trasforma decisioni individuali in regole condivise. Senza di essa, ogni commerciale concede termini diversi e la finanza scopre i problemi solo quando il credito è già scaduto.
I componenti essenziali di una policy funzionante sono pochi ma precisi:
- Termini di pagamento standard per fascia di cliente, con eccezioni motivate e approvate formalmente.
- Limiti di credito calcolati su fatturato storico, settore e affidabilità del cliente, non su intuizione commerciale.
- Uno scoring cliente semplice, basato su indicatori disponibili internamente come storico pagamenti e volume ordini.
- Un workflow di approvazione condiviso tra vendite e finanza per ogni deroga ai limiti standard.
- Una scadenza di revisione periodica della policy, almeno annuale, per adeguarla all’andamento del portafoglio.
Il punto debole più comune è la separazione tra chi vende e chi incassa. Se il commerciale non conosce i limiti di credito del cliente che sta chiudendo, la trattativa rischia di creare un’esposizione che la finanza scopre troppo tardi. Il workflow deve prevedere un controllo automatico del limite disponibile prima della conferma d’ordine, non dopo.
Lo scoring cliente non deve essere complesso per essere efficace. Bastano tre o quattro variabili osservabili, come il rapporto tra ordini e pagamenti puntuali negli ultimi dodici mesi, la dimensione media dell’ordine e la presenza di contestazioni ricorrenti. Un cliente che paga sempre in ritardo di pochi giorni è un rischio diverso da uno che accumula scaduti oltre i 90 giorni, e la policy deve trattarli diversamente.
Un consiglio: fissa una riunione mensile di 30 minuti tra vendite e finanza dedicata solo alle posizioni a rischio: basta poco per evitare che un problema di 5.000 euro diventi un problema di 50.000.
Chi vuole strutturare questo processo con un supporto esterno può trovare indicazioni operative nella pagina dedicata all’area finanziaria di Studio Arcara, che tratta anche la costruzione di limiti di credito e monitoraggio.
Strumenti e automazione per la gestione dei crediti
La fatturazione elettronica obbligatoria ha cambiato il modo in cui le fatture arrivano al cliente, e con questo anche i tempi di notifica. Il Sistema di Interscambio gestisce ricezione, controllo e consegna di ogni fattura elettronica, inviando ricevute di consegna, scarto o impossibilità di recapito, secondo le specifiche tecniche del Sistema di Interscambio pubblicate dall’Agenzia delle Entrate. Un errore nel Codice destinatario o nella PEC del cliente può far slittare la consegna di giorni, e quel ritardo si traduce direttamente in un DSO più alto senza che la vendita abbia colpa.
La guida alla fatturazione elettronica dell’Agenzia delle Entrate spiega come consultare le ricevute e come compilare correttamente questi campi, un passaggio che molte aziende sottovalutano nella fase di anagrafica cliente.
Molti ritardi apparenti nascono da un problema amministrativo, non da un cliente insolvente: una fattura non consegnata correttamente al canale giusto blocca l’incasso prima ancora che il cliente possa pagarla.
L’integrazione tra fatturazione elettronica ed ERP aziendale chiude il cerchio: quando le ricevute del Sistema di Interscambio si riconciliano automaticamente con la contabilità, chi gestisce i crediti vede in tempo reale quali fatture sono state effettivamente recapitate e quali no, senza controlli manuali incrociati.
Nella scelta di una soluzione digitale per il credit management, alcuni criteri pratici aiutano a evitare investimenti sbagliati:
- Verificare che il software si integri nativamente con l’ERP già in uso, senza richiedere doppia immissione dei dati.
- Controllare che generi automaticamente l’aging dei crediti e non solo un elenco di fatture aperte.
- Preferire strumenti che permettano di configurare trigger di sollecito personalizzati per fascia di cliente.
Gestione pratiche di insoluto e recupero crediti
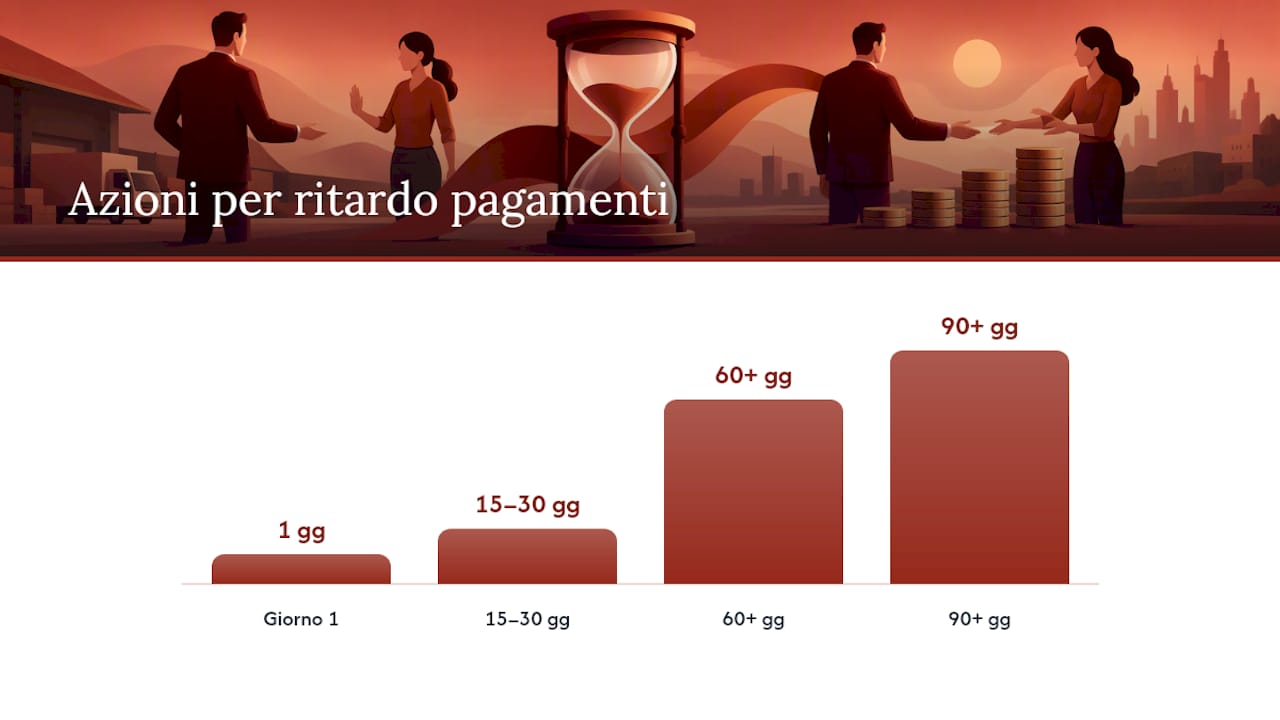
Quando una fattura supera la scadenza, la sequenza di azioni conta più della severità del singolo sollecito. Agire con un ordine chiaro riduce il rischio di perdere sia il credito sia il cliente.
- Al primo giorno di ritardo, un contatto informale verifica se si tratta di un disguido amministrativo o di una difficoltà reale.
- Dopo 15-30 giorni, un sollecito scritto formale fissa una nuova scadenza e riporta gli interessi moratori previsti dalla normativa.
- Superati i 60 giorni, si valuta una trattativa su un piano di rientro dilazionato, mantenendo la relazione commerciale se il cliente è strategico.
- Oltre i 90 giorni senza risposta, si considera la cessione del credito o l’avvio di una procedura di recupero tramite legale o società specializzata.
La cessione del credito, spesso tramite factoring, permette di trasformare un credito scaduto in liquidità immediata, cedendo il rischio a un terzo a fronte di una commissione. È un’opzione da valutare quando il credito rappresenta un’esposizione che pesa sul cash flow più di quanto costi la cessione stessa.
L’assicurazione del credito è un’altra leva preventiva, non correttiva: protegge dal rischio di insolvenza prima che si manifesti, ma ha un costo fisso che va confrontato con la probabilità reale di default del proprio portafoglio clienti, come sottolineano gli approfondimenti di Allianz Trade sulla gestione del rischio di insolvenza. Chi ha un portafoglio molto concentrato su pochi clienti trae più valore da questa protezione rispetto a chi vende su volumi diversificati.
Per le vie giudiziali, la pagina sui servizi fiscali e amministrativi di Studio Arcara illustra gli strumenti disponibili quando il recupero stragiudiziale non produce risultati.
Misurazione e reportistica operativa: dashboard e controlli
Un sistema di gestione crediti senza reportistica periodica torna presto a essere reattivo invece che preventivo. I report da produrre non devono essere numerosi, ma devono avere una frequenza fissa e un destinatario chiaro.
- Un report di aging settimanale, condiviso con vendite e finanza, mostra l’evoluzione delle fasce di scaduto.
- Un DSO calcolato mensilmente permette di individuare tendenze prima che diventino emergenze di liquidità.
- Un report sul tasso di insolvenza trimestrale confronta il valore dei crediti inesigibili sul totale fatturato, utile per la pianificazione finanziaria.
Ogni report ha senso solo se collegato a un trigger operativo: chi riceve il dato deve sapere quale azione attivare quando una soglia viene superata, non limitarsi a osservarla. L’integrazione di questi dati nella pianificazione finanziaria complessiva, tema trattato nel controllo di gestione di Studio Arcara, permette di anticipare fabbisogni di cassa invece di scoprirli a consuntivo.
Implementazione pratica: checklist per i primi 90 giorni
Un piano a tappe evita di affrontare tutto insieme e permette di misurare i risultati man mano che si procede.
- Giorni 1-30: mappare tutti i crediti aperti, costruire l’aging attuale e verificare che tutte le fatture siano state correttamente recapitate tramite il canale elettronico.
- Giorni 1-30: scrivere una prima versione della credit policy con termini standard e limiti per fascia di cliente.
- Giorni 31-60: introdurre lo scoring cliente e testarlo sulle posizioni più critiche individuate nell’aging.
- Giorni 31-60: automatizzare i solleciti per le fasce di scaduto più semplici, mantenendo il contatto umano per i clienti strategici.
- Giorni 61-90: misurare il primo DSO calcolato con il nuovo processo e confrontarlo con il valore di partenza.
- Giorni 61-90: revisionare la policy sulla base dei risultati e formalizzare il workflow tra vendite e finanza.
Un consiglio: non applicare i nuovi termini di pagamento ai clienti storici senza preavviso: una comunicazione chiara con 30 giorni di anticipo evita tensioni commerciali evitabili.
Le metriche di verifica in questa fase sono semplici: DSO in calo, numero di fatture in fascia 90+ giorni in diminuzione, nessuna perdita di clienti strategici dovuta al cambio di policy.
L’esperienza di Studio Arcara nella gestione dei crediti commerciali
Studio Arcara affianca imprenditori e responsabili finanziari da oltre 25 anni, con un approccio che integra consulenza fiscale, finanziaria e del lavoro in un’unica visione d’insieme sull’azienda. Questo permette di leggere i crediti verso clienti non come un problema isolato di incasso, ma come parte della struttura finanziaria complessiva.
I servizi che intersecano direttamente la gestione crediti includono il controllo di gestione aziendale, la consulenza finanziaria per la struttura del capitale circolante e la ristrutturazione del debito quando le esposizioni superano la soglia gestibile con i soli strumenti interni. L’aggiornamento costante sulle normative fiscali e sui processi di fatturazione elettronica permette di intervenire prima che un ritardo amministrativo si trasformi in un problema di liquidità.
— Studio
Come È possibile ridurre i tempi di incasso con un’analisi esterna qualificata
Ridurre il DSO richiede spesso uno sguardo esterno che individui i punti deboli del processo, dall’anagrafica clienti incompleta ai template di fattura che generano contestazioni. Viene offerta una diagnosi iniziale dei crediti che parte da un audit del portafoglio esistente, individua le fatture bloccate per problemi amministrativi e costruisce una roadmap con priorità concrete sui primi 90 giorni.
L’intervento si integra con i servizi di area finanziaria per la struttura del capitale circolante e con il controllo di gestione per la reportistica periodica su DSO e aging. Per le aziende che devono anche rivedere il ciclo di fatturazione elettronica, il servizio di commercialista online collega la corretta trasmissione delle fatture al controllo effettivo degli incassi.
Chi vuole una prima valutazione concreta della propria esposizione crediti può richiedere un contatto tramite la pagina contatti di Studio Arcara e ottenere una stima dell’impatto potenziale sulla liquidità aziendale.
Fonti
Per approfondire gli aspetti tecnici della fatturazione elettronica, le specifiche del Sistema di Interscambio e la relativa guida dell’Agenzia delle Entrate restano il riferimento primario. Sul fronte normativo, il decreto sui ritardi di pagamento e le statistiche della Banca d’Italia offrono il contesto economico e legale citato nell’articolo.
- Allegato A – Specifiche tecniche Sistema di Interscambio
- Decreto legislativo attuativo direttiva ritardi di pagamento
- Indagine imprese — statistiche Banca d’Italia (2025)
- Crediti verso clienti: cosa sono, come gestirli e tutelarsi dai rischi di insolvenza – Allianz Trade
Domande frequenti
Cos’è il DSO e come si calcola nella gestione crediti?
Il DSO, Days Sales Outstanding, indica quanti giorni in media un’azienda impiega a incassare le proprie fatture. Si calcola dividendo i crediti commerciali totali per il fatturato del periodo e moltiplicando per il numero di giorni considerato, e un valore in crescita segnala un peggioramento della liquidità.
Come si struttura una credit policy efficace?
Una credit policy efficace definisce termini di pagamento standard, limiti di credito per fascia di cliente e un workflow di approvazione condiviso tra vendite e finanza. Deve includere anche una revisione periodica, almeno annuale, per adeguarla ai cambiamenti del portafoglio clienti.
Quando conviene cedere un credito scaduto tramite factoring?
Conviene valutare la cessione quando il credito scaduto pesa sul cash flow più del costo della commissione richiesta dal cessionario, tipicamente oltre i 90 giorni senza risposta del debitore. È una scelta da confrontare caso per caso con le alternative di recupero stragiudiziale o legale.
Perché una fattura elettronica può arrivare in ritardo al cliente?
Un errore nel Codice destinatario o nella PEC inserita in anagrafica può impedire la corretta consegna tramite il Sistema di Interscambio, generando ricevute di scarto o impossibilità di recapito. Verificare questi dati in fase di anagrafica cliente riduce i ritardi apparenti non legati a un reale problema di solvibilità.
Quanto costa la consulenza sulla gestione crediti di Studio Arcara?
Il prezzo della consulenza sulla gestione crediti di Studio Arcara non è pubblicato online ed è disponibile su richiesta, in base alla complessità del portafoglio clienti da analizzare. Per una stima specifica è possibile contattare lo studio tramite la pagina dei contatti.
Raccomandati
