L’esterometro non è più una comunicazione trimestrale: dal 2022 i dati delle operazioni transfrontaliere si inviano operazione per operazione via SdI, attraverso autofatture e integrazioni. Nel 2026 restano centrali i tipi documento TD17, TD18 e TD19, con TD28 e TD29 per i casi particolari. Le scadenze operative seguono due binari: 12 giorni dall’operazione oppure il 15esimo giorno del mese successivo.
In breve:
- Dal 2022 ogni operazione transfrontaliera va inviata singolarmente tramite SdI, eliminando la comunicazione trimestrale aggregata precedente.
- I soggetti obbligati sono i soggetti passivi IVA residenti in Italia che acquistano o vendono beni e servizi con controparti estere, escluse alcune operazioni già documentate o di importo basso.
- I tipi documenti corretti sono TD17, TD18, TD19, TD28 e TD29, e la scelta dipende dalla natura e localizzazione dell’operazione, con errori frequenti nella classificazione.
- Le scadenze operative sono 12 giorni per le cessioni e il 15° giorno del mese successivo per gli acquisti, con sanzioni ridotte se si corregge entro 15 giorni.
- L’invio avviene esclusivamente via SdI in formato XML, con le nuove specifiche tecniche 1.9.1 dal 15 maggio 2026, che migliorano la gestione di rettifiche e annullamenti.
Indice
- Cos’è oggi l’esterometro e perché il termine è improprio
- Chi deve inviare i dati: soggetti obbligati ed esclusioni
- Tipi documento SDI da usare: TD17, TD18, TD19, TD28 e TD29, quando e come impiegarli
- Scadenze e termini di invio nel 2026: esempi pratici
- Come inviare i dati: SdI, formato XML e specifiche tecniche aggiornate
- Errori comuni, sanzioni e ravvedimento: come regolarizzarsi
- Automazione e processi pratici: checklist per il ciclo passivo
- Prospettiva pratica dello Studio Arcara e casi d’uso
- Servizi Studio Arcara per l’adempimento Esterometro e fatturazione elettronica
- Fonti
- Domande frequenti
Cos’è oggi l’esterometro e perché il termine è improprio
Il termine esterometro resta nel linguaggio comune, ma descrive una procedura ormai diversa da quella originaria. Fino al 30 giugno 2022 le operazioni con l’estero si comunicavano in forma aggregata, con cadenza trimestrale. Dal 1° luglio 2022 quell’obbligo è stato sostituito dalla trasmissione per singola operazione tramite il Sistema di Interscambio, come spiega la guida Ipsoa sull’invio dei dati delle operazioni transfrontaliere.
Il cambio di impianto ha conseguenze pratiche dirette:
- la comunicazione periodica aggregata non esiste più: ogni fattura estera genera un proprio invio
- l’autofattura o l’integrazione elettronica incorpora già i dati prima comunicati separatamente
- il formato di invio è sempre il tracciato XML dello SdI, lo stesso usato per le fatture elettroniche interne
Parlare ancora di esterometro può indurre a pensare a un adempimento autonomo e separato, mentre oggi è parte integrante del ciclo passivo della fatturazione elettronica.
Chi deve inviare i dati: soggetti obbligati ed esclusioni
L’obbligo riguarda i soggetti passivi IVA residenti o stabiliti in Italia che effettuano o ricevono operazioni con controparti estere non documentate da fattura elettronica via SdI. Non tutte le operazioni transfrontaliere richiedono però l’invio.
- sono tenuti all’adempimento i soggetti passivi IVA che acquistano beni o servizi da fornitori esteri, o che cedono verso l’estero senza emissione di fattura elettronica italiana
- restano escluse le operazioni già documentate da bolletta doganale, perché il dato è già nella disponibilità dell’amministrazione
- sono escluse le fatture ricevute o emesse comunque tramite SdI da controparti che vi aderiscono volontariamente
- gli acquisti di beni e servizi non rilevanti ai fini IVA sotto la soglia di 5.000 euro per singola operazione seguono regole di semplificazione specifiche
I contribuenti in regime forfettario rientrano generalmente nell’obbligo quando acquistano beni o servizi dall’estero, mentre per gli enti non commerciali va valutata la natura dell’operazione, commerciale o istituzionale. In caso di dubbio sulla propria categoria, una verifica preventiva con un professionista evita errori che si ripercuotono su più invii.
Tipi documento SDI da usare: TD17, TD18, TD19, TD28 e TD29, quando e come impiegarli
La scelta del tipo documento corretto è il punto dove si concentrano la maggior parte degli errori operativi. La guida alla compilazione delle fatture elettroniche dell’Agenzia delle entrate elenca con precisione i casi d’uso di ciascun codice.
- TD17: si utilizza per l’acquisto di servizi da un fornitore estero, sia UE sia extra UE, tramite autofattura o integrazione elettronica.
- TD18: copre gli acquisti intracomunitari di beni, quando il fornitore è stabilito in un altro paese membro.
- TD19: riguarda gli acquisti di beni già presenti in Italia da fornitori esteri, ai sensi dell’articolo 17 del decreto IVA, tipicamente quando il bene si trova già nel territorio nazionale al momento della cessione.
- TD28: si applica agli acquisti da operatori di San Marino quando la fattura cartacea riporta già l’addebito dell’IVA, un caso specifico dettagliato nella guida dell’Agenzia delle entrate.
- TD29: è il codice introdotto per segnalare le fatture che il cedente avrebbe dovuto trasmettere tramite SdI e non ha trasmesso, uno strumento di regolarizzazione più che di comunicazione ordinaria.
Per ogni documento vanno sempre indicati data dell’operazione, base imponibile, aliquota IVA applicata (o natura dell’operazione se non imponibile), e il riferimento al fornitore estero. Un errore frequente è l’uso di TD19 al posto di TD18 quando il bene, pur proveniente da fornitore UE, non si trova fisicamente già in Italia: la distinzione dipende dalla localizzazione del bene al momento della cessione, non dalla nazionalità del fornitore.
Scadenze e termini di invio nel 2026: esempi pratici
Le tempistiche seguono due regole alternative, a seconda del tipo di operazione. Per gli acquisti (TD17, TD18, TD19) il termine è il 15esimo giorno del mese successivo a quello di ricezione del documento comprovante l’operazione, o a quello di effettuazione se il documento manca. Per le cessioni verso l’estero il termine è di 12 giorni dall’effettuazione dell’operazione, lo stesso che vale per la fatturazione differita, come indicato dalla guida Ipsoa sui termini di trasmissione.
- un acquisto di servizi da un fornitore extra UE ricevuto il 3 marzo va integrato e trasmesso entro il 15 aprile
- una cessione di beni verso un cliente UE effettuata il 20 giugno, con fattura differita, segue il termine dei 12 giorni dall’effettuazione
- per gli acquisti senza data certa di ricezione, conviene adottare come riferimento la data di registrazione contabile, documentandola con cura
Per omessa o errata trasmissione si applica una sanzione amministrativa per ciascuna fattura, entro un limite massimo mensile, con riduzione se la trasmissione correttiva avviene entro 15 giorni dalla scadenza originaria, secondo quanto riportato dalla guida Ipsoa sulle sanzioni dell’esterometro. Integrare questi termini nella chiusura contabile mensile, anziché gestirli come attività separata, riduce drasticamente il rischio di dimenticanze.
Come inviare i dati: SdI, formato XML e specifiche tecniche aggiornate
L’invio avviene esclusivamente tramite il Sistema di Interscambio, nello stesso formato XML usato per le fatture elettroniche ordinarie. Non esistono canali alternativi validi: un file compilato correttamente ma inviato fuori da SdI non soddisfa l’obbligo.
- il tracciato XML richiede gli stessi campi obbligatori delle fatture elettroniche, con il tipo documento TD a identificare la natura dell’operazione
- le specifiche tecniche versione 1.9.1 sono utilizzabili dal 15 maggio 2026 e introducono chiarimenti sulle modalità di rettifica e annullamento dei documenti già trasmessi, come indicato dalla pagina dell’Agenzia delle entrate dedicata ai dati fattura transfrontaliere
- l’obiettivo dichiarato dell’aggiornamento è ridurre il rischio di duplicazione dei dati quando un documento va corretto dopo l’invio
Operativamente esistono tre strade per trasmettere i file: la compilazione manuale tramite il software dell’Agenzia delle entrate, pensata per volumi bassi; l’integrazione diretta nel gestionale contabile, che genera e invia l’XML in automatico al momento della registrazione; oppure l’intermediazione tramite un soggetto abilitato, utile quando i volumi sono alti o il personale interno non ha familiarità con le specifiche tecniche. La scelta dipende dal numero di operazioni mensili e dal livello di automazione già presente nel ciclo passivo.
Errori comuni, sanzioni e ravvedimento: come regolarizzarsi
Gli errori più frequenti riguardano la classificazione del documento, non la tempistica. Capita di duplicare un invio quando la fattura arriva sia in formato cartaceo sia tramite comunicazione successiva del fornitore, oppure di scegliere TD19 invece di TD18 per un errore di localizzazione del bene.
- la duplicazione dei dati si verifica spesso quando lo stesso acquisto viene registrato due volte da reparti diversi dell’azienda
- il tipo documento errato genera incongruenze che l’Agenzia delle entrate può rilevare in sede di controllo incrociato
- le inconsistenze tra importo indicato e importo della fattura originale sono la causa più comune di richieste di chiarimento
La sanzione prevista per omessa o errata trasmissione è di 2 euro per fattura, con un tetto massimo mensile, ridotta se la correzione avviene entro 15 giorni dalla scadenza originaria. Il ravvedimento operoso resta la via più efficace per limitare l’impatto economico di un errore scoperto in autonomia, prima di un controllo.
Un consiglio: tieni un registro separato delle correzioni inviate, con data e motivo, così da dimostrare tempestività in caso di verifica.
Automazione e processi pratici: checklist per il ciclo passivo
Un processo strutturato riduce drasticamente gli errori di classificazione e le scadenze mancate. Il flusso ideale segue cinque passaggi in sequenza.
- Ricezione: la fattura estera arriva in formato cartaceo, PDF o tramite comunicazione diretta del fornitore.
- Classificazione: si verifica la natura dell’operazione (servizio o bene, UE o extra UE, bene già in Italia o meno).
- Generazione del tipo documento: si assegna il codice TD corretto (17, 18, 19, 28 o 29) in base alla classificazione.
- Invio tramite SdI: il file XML viene trasmesso entro il termine applicabile, 12 giorni o il 15esimo giorno del mese successivo.
- Registrazione contabile: l’operazione viene chiusa nel ciclo passivo, con riconciliazione tra documento originale e dato trasmesso.
Gli strumenti più utili sono i gestionali contabili con integrazione diretta allo SdI, che evitano la compilazione manuale del tracciato XML, insieme a controlli di qualità automatici che segnalano importi o aliquote incoerenti prima dell’invio.
Un consiglio: fissa un giorno fisso al mese per la verifica degli invii pendenti, prima della chiusura contabile, così da intercettare documenti dimenticati.
Prospettiva pratica dello Studio Arcara e casi d’uso
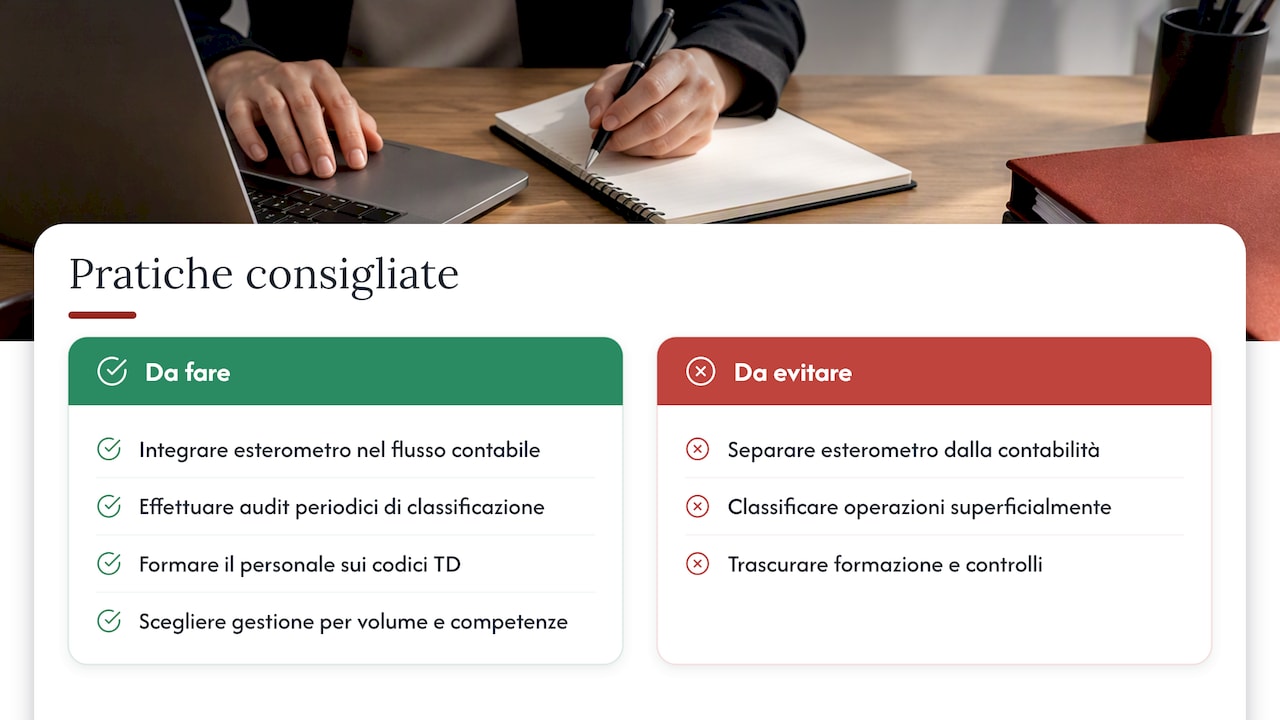
L’errore più diffuso non è la scadenza mancata ma la scelta sbagliata del tipo documento, spesso per una classificazione superficiale dell’operazione. Molte aziende trattano ancora l’esterometro come un adempimento a sé, separato dalla registrazione contabile ordinaria, quando invece funziona meglio quando è integrato nello stesso flusso di lavoro che gestisce le fatture interne.
Un audit periodico dei processi di classificazione, insieme a una formazione mirata del personale amministrativo sui codici TD, riduce in modo significativo il rischio di incongruenze rilevate in sede di controllo. La scelta tra gestione interna e supporto esterno dipende dal volume di operazioni transfrontaliere e dalla disponibilità di competenze specifiche in azienda.
— Studio
Servizi Studio Arcara per l’adempimento Esterometro e fatturazione elettronica
Delegare la gestione degli invii SdI libera tempo per il core business, senza rinunciare al controllo sulla correttezza fiscale delle operazioni con l’estero. È possibile affidarsi a professionisti esperti nella configurazione dei processi di fatturazione elettronica e nella gestione contabile ordinaria.
- verifica della classificazione delle operazioni transfrontaliere e assegnazione corretta dei tipi documento
- impostazione dell’integrazione tra gestionale e Sistema di Interscambio
- outsourcing della contabilità generale per chi preferisce concentrarsi sull’attività principale
- supporto continuativo di consulenza fiscale per aziende e professionisti
Per una verifica rapida dello stato dei propri processi di invio, è possibile richiedere un primo confronto tramite la pagina di contatto di Studio Arcara.
Fonti
- Guida alla compilazione delle fatture elettroniche (Esterometro) – Agenzia delle entrate
- Esterometro: come e quando inviare i dati delle operazioni transfrontaliere
Questo articolo fornisce informazioni generali e non sostituisce il parere di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo al tuo caso specifico prima di agire in base a questo contenuto.
Domande frequenti
Da quando non si fa più l’esterometro in forma trimestrale?
L’obbligo trimestrale aggregato è stato abolito dal 1° luglio 2022, sostituito dalla trasmissione per singola operazione tramite Sistema di Interscambio. Da allora ogni operazione transfrontaliera genera un proprio invio XML con il relativo tipo documento.
Quali sono i termini per inviare i dati delle operazioni transfrontaliere?
Il termine generale è di 12 giorni dall’effettuazione dell’operazione per le cessioni, oppure il 15esimo giorno del mese successivo alla ricezione del documento per gli acquisti. Questi termini, indicati dalla guida Ipsoa sulle scadenze, valgono rispettivamente per TD17, TD18 e TD19.
Quali sono le novità tecniche per le fatture elettroniche nel 2026?
Le specifiche tecniche per i dati fattura transfrontaliere versione 1.9.1 sono utilizzabili dal 15 maggio 2026 e chiariscono le modalità di rettifica e annullamento dei documenti già trasmessi via SdI, secondo quanto riportato dall’Agenzia delle entrate. L’obiettivo è ridurre i casi di duplicazione dei dati.
Cosa succede se dimentico di inviare un documento TD entro i termini?
Si applica una sanzione amministrativa di 2 euro per ciascuna fattura, entro un limite massimo mensile, ridotta se la trasmissione correttiva avviene entro 15 giorni dalla scadenza originaria. Il ravvedimento operoso resta lo strumento più efficace per regolarizzare la posizione prima di un eventuale controllo, come indicato dalla guida Ipsoa sulle sanzioni.
Raccomandati
