L’analisi degli scostamenti confronta i dati di consuntivo con quelli di budget per capire rapidamente dove intervenire: sui costi, sui ricavi o sul mix di vendita. Il risultato atteso non è un numero, ma un’azione correttiva assegnata a un preciso centro di responsabilità. È uno degli strumenti più diretti per verificare se il budget aziendale resta un riferimento affidabile durante l’anno.
In breve:
- Lo scostamento di gestione indica la differenza tra valori di budget e risultati effettivi, distinguendosi dalla varianza statistica.
- Le analisi periodiche, da mensili a annuali, devono essere affidabili e coinvolgere i responsabili dei centri di responsabilità.
- La scomposizione degli scostamenti di ricavi in prezzo, quantità e mix permette di individuare le cause di eventuali cali di performance.
- La verifica delle cause di scostamento richiede dati accurati, confronto con i KPI e coinvolgimento diretto del responsabile del centro.
- L’applicazione di tecniche statistiche come l’ANOVA è raccomandata solo con grandi serie di dati, per distinguere variazioni reali dal rumore statistico.
Indice
- Cos’è l’analisi degli scostamenti nel sistema di reporting aziendale
- Quando fare l’analisi: periodicità, responsabilità e livelli
- Come calcolare gli scostamenti: formule e lettura dei risultati
- Scostamenti di costi e ricavi: tipi e impatto sul margine
- Individuare le cause: metodo operativo per i centri di responsabilità
- Errori comuni da evitare nell’analisi degli scostamenti
- Un esempio pratico: dal calcolo alla decisione correttiva
- Strumenti e reportistica: cosa serve davvero a un manager
- Cosa cambia davvero quando l’analisi funziona
- Come uno studio di consulenza può supportare l’implementazione del controllo di gestione
- Fonti
- Domande frequenti
Cos’è l’analisi degli scostamenti nel sistema di reporting aziendale
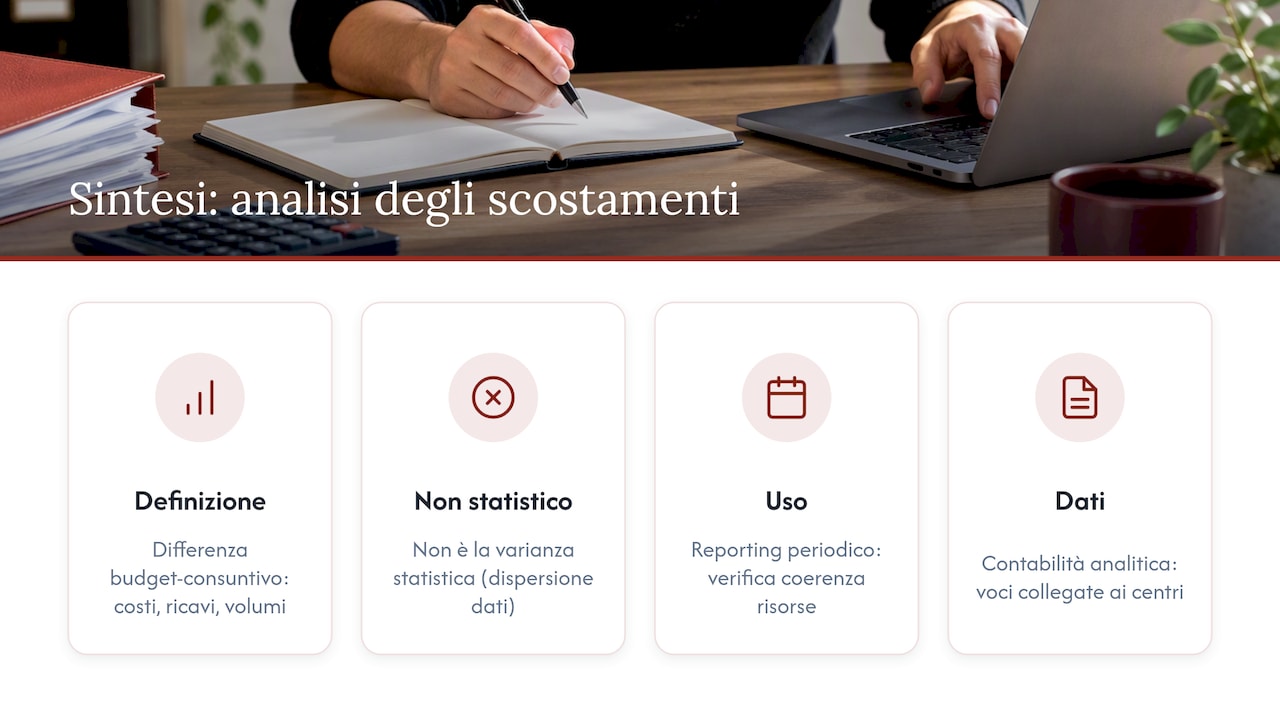
L’analisi degli scostamenti misura la differenza tra i valori pianificati in sede di budget e i risultati effettivamente registrati a consuntivo, per costi, ricavi o volumi. Non va confusa con la varianza in senso statistico, cioè l’indice che misura la dispersione di un insieme di dati attorno alla propria media, come definito dalla voce Treccani sulla varianza: lo scostamento di gestione è una differenza puntuale tra due valori, mentre la varianza statistica descrive la dispersione di più osservazioni.
Nelle organizzazioni italiane, questo confronto è integrato nel sistema di reporting periodico e serve a verificare la coerenza tra le risorse assegnate ai centri di responsabilità e il loro utilizzo effettivo, come indicato nel manuale sul controllo di gestione dell’università della Tuscia. La contabilità analitica fornisce i dati di dettaglio necessari a costruire report di scostamento affidabili, collegando ogni voce di costo o ricavo al centro che l’ha generata.
Quando fare l’analisi: periodicità, responsabilità e livelli
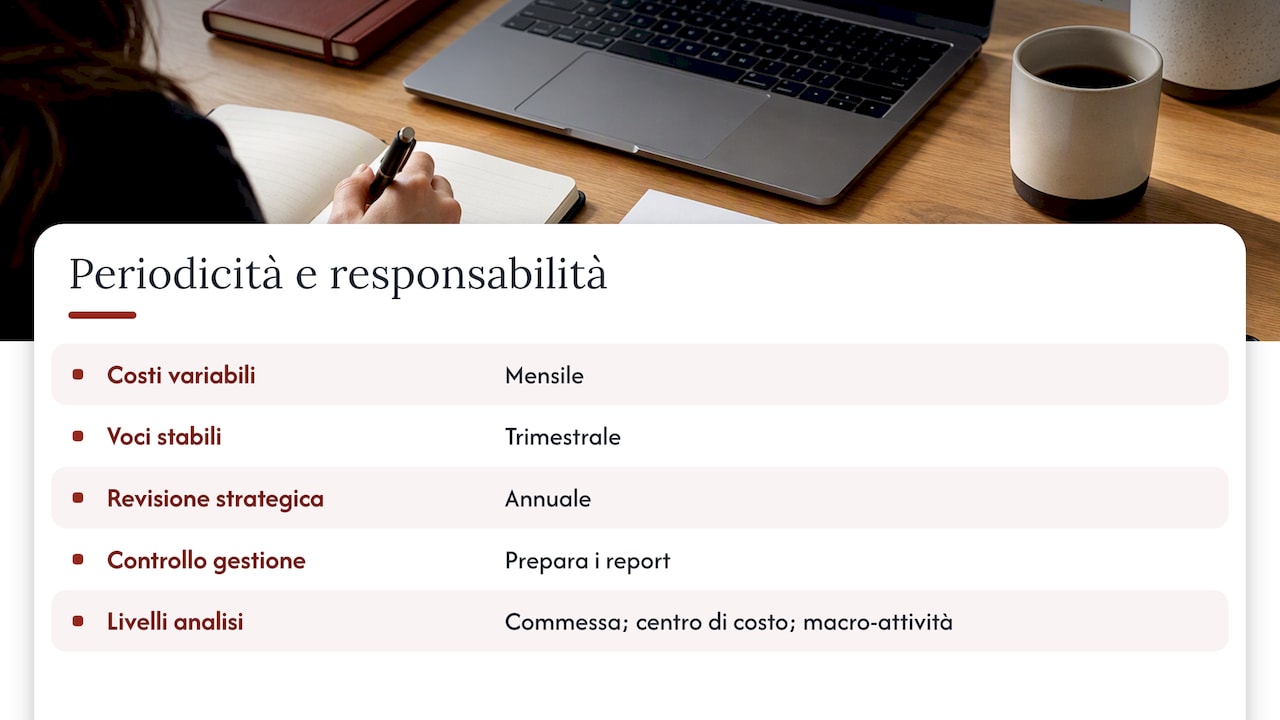
La periodicità dipende dalla velocità con cui l’azienda deve reagire: mensile per i costi variabili e le vendite, trimestrale per le voci più stabili, annuale per una revisione strategica del budget. Il monitoraggio periodico è essenziale per intervenire con tempestività e valutare l’efficacia delle azioni già intraprese, secondo il manuale dell’università della Tuscia.
La titolarità del controllo spetta normalmente al controllo di gestione, che prepara i report, mentre la responsabilità operativa sugli scostamenti ricade sui titolari dei singoli centri di responsabilità (CDR). La direzione interviene quando gli scostamenti superano soglie concordate. I livelli di analisi più comuni sono la commessa, il centro di costo e la macro-attività: la scelta del livello determina quanto in profondità si può risalire alle cause.
Come calcolare gli scostamenti: formule e lettura dei risultati
Il calcolo di base è semplice: lo scostamento assoluto è la differenza tra consuntivo e budget, mentre lo scostamento percentuale rapporta questa differenza al valore di budget. Per un’analisi più fine, specialmente sui ricavi, lo scostamento complessivo si scompone in tre componenti distinte.
- Scostamento di prezzo: differenza tra prezzo effettivo e prezzo a budget, moltiplicata per le quantità reali.
- Scostamento di quantità: differenza tra quantità effettive e quantità a budget, moltiplicata per il prezzo a budget.
- Scostamento di mix: variazione nella composizione delle vendite tra i diversi prodotti o linee, a parità di volume totale.
Questa scomposizione permette di capire se un ricavo inferiore alle attese dipende da prezzi più bassi, da volumi minori o da un mix di vendita sfavorevole, tre situazioni che richiedono risposte manageriali completamente diverse.
Un consiglio: quando gli scostamenti oscillano in modo irregolare di periodo in periodo senza una causa evidente, può servire un approfondimento statistico.
L’analisi della varianza (ANOVA) permette di confrontare la variabilità tra gruppi e quella interna a ciascun gruppo, distinguendo differenze reali da semplice rumore statistico, come descritto nella voce Wikipedia sull’analisi della varianza. È una tecnica da riservare a serie di dati numerose, con normalità e omoschedasticità verificate, non al report mensile ordinario.
Scostamenti di costi e ricavi: tipi e impatto sul margine
Gli scostamenti di costo vanno letti separando i costi diretti, imputabili senza ambiguità a un prodotto o commessa, dai costi indiretti, che dipendono dai driver di ripartizione scelti: una modifica nel criterio di allocazione può generare uno scostamento apparente che non riflette alcuna inefficienza reale.
Sul fronte ricavi, la stessa logica prezzo-quantità-mix vista per il calcolo si traduce in decisioni diverse:
- uno scostamento di prezzo negativo segnala pressione competitiva o sconti fuori policy;
- uno scostamento di quantità negativo indica un problema di domanda o di rete commerciale;
- uno scostamento di mix sfavorevole può ridurre il margine anche a parità di fatturato totale, se si vendono più prodotti a marginalità bassa.
L’effetto combinato di questi scostamenti sul margine operativo è il punto in cui l’analisi smette di essere contabile e diventa decisione strategica, perché incide direttamente sulla sostenibilità del piano economico.
Individuare le cause: metodo operativo per i centri di responsabilità
Risalire alla causa di uno scostamento richiede un percorso ripetibile, non un’interpretazione estemporanea.
- Raccogliere i dati di dettaglio dal sistema di contabilità analitica, verificando la qualità e la coerenza dei driver utilizzati.
- Confrontare lo scostamento con gli indicatori di performance collegati allo stesso centro di responsabilità.
- Verificare con il titolare del CDR le condizioni operative del periodo, tramite un breve confronto diretto.
- Definire un’azione correttiva specifica e una data di verifica dell’efficacia.
Un consiglio: prima di cercare cause complesse, verifica sempre i ribaltamenti contabili tra centri di costo: un criterio di riparto cambiato a metà anno è una delle cause più frequenti di scostamenti apparenti.
Errori comuni da evitare nell’analisi degli scostamenti
- Interpretare uno scostamento isolato come un problema strutturale, senza guardare la serie storica.
- Analizzare i totali aziendali senza scomporre per centro di responsabilità, perdendo la possibilità di agire.
- Usare dati di qualità incoerente tra budget e consuntivo, ad esempio criteri contabili diversi.
- Adottare una periodicità di reporting che non corrisponde alla velocità con cui cambiano i fenomeni osservati.
Un esempio pratico: dal calcolo alla decisione correttiva
Si consideri, a titolo illustrativo, una linea di prodotto con budget di 10.000 unità a 20 € e consuntivo di 9.200 unità a 19 €.
- Ricavo a budget: 200.000 €. Ricavo a consuntivo: 174.800 €. Scostamento assoluto: meno 25.200 €.
- Scostamento di prezzo: (19 € meno 20 €) per 9.200 unità, pari a meno 9.200 €.
- Scostamento di quantità: (9.200 meno 10.000) unità per 20 €, pari a meno 16.000 €.
Lo scostamento complessivo si spiega in gran parte con il calo dei volumi e la riduzione di prezzo, con una divisione di peso tra le componenti che aiuta a identificare l’origine del problema. La decisione correttiva coerente punta prima sulla rete commerciale e sulla domanda, più che su una revisione del prezzo già ridotto.
Strumenti e reportistica: cosa serve davvero a un manager
Un report di scostamento utile non richiede software complessi, ma alcuni elementi fissi:
- indicatori minimi: valore a budget, consuntivo, scostamento assoluto e percentuale, per ogni centro di responsabilità;
- driver di ripartizione documentati e stabili nel tempo, per evitare scostamenti fittizi da cambi di criterio;
- collegamento diretto con la contabilità analitica, così da poter scendere dal dato aggregato al dettaglio in pochi passaggi.
Quando gli scostamenti derivano da variabili di costo del personale, ad esempio turni o straordinari, la qualità del dato a monte incide sul risultato quanto lo strumento di analisi: una guida sui limiti dei fogli Excel nella gestione dei turni descrive bene dove un foglio elettronico smette di bastare.
Cosa cambia davvero quando l’analisi funziona
L’analisi degli scostamenti vale più come leva comportamentale che come esercizio di calcolo: responsabilizza chi gestisce il budget e chiude il ciclo con azioni verificabili, non solo con numeri commentati a posteriori.
— Studio
Come uno studio di consulenza può supportare l’implementazione del controllo di gestione
Costruire un sistema di reportistica e centri di responsabilità che funzioni richiede tempo che spesso manca a chi gestisce l’azienda. Studio Arcara offre controllo di gestione aziendale, insieme a servizi di contabilità generale e formazione del bilancio per consolidare i dati di base necessari all’analisi.
Se gestisci anche variabili legate al costo del lavoro, la consulenza del lavoro dello studio aiuta a collegare cedolini e organico agli scostamenti di budget. Per avviare un assessment del proprio sistema di reporting, il punto di partenza è la pagina dedicata al controllo di gestione.
Fonti
Manuali di controllo di gestione delle università della Tuscia e di Catanzaro, la voce Treccani sulla varianza e la voce Wikipedia sull’analisi della varianza.
- Manuale controllo di gestione (Unitus)
- Manuale del controllo di gestione (UMG)
- Analisi della varianza — Wikipedia
- Varianza — Treccani
Domande frequenti
Che cos’è l’analisi degli scostamenti nel controllo di gestione?
È il confronto tra i valori di budget e quelli di consuntivo, usato per individuare differenze su costi, ricavi o volumi e assegnarne la causa a un centro di responsabilità. Serve a verificare se il piano economico resta attendibile durante l’anno e a decidere le azioni correttive necessarie.
Cosa significa “scostamento” rispetto a “varianza statistica”?
Lo scostamento di gestione è la differenza puntuale tra un valore pianificato e uno effettivo, mentre la varianza è l’indice statistico che misura la dispersione di un insieme di dati attorno alla media, come definito dalla voce Treccani. Nel controllo di gestione si usa quasi sempre il primo significato.
Cosa sono gli scostamenti di bilancio e a cosa servono?
Sono le differenze tra i dati previsti a budget e quelli risultanti dal bilancio consuntivo, analizzate per singola voce di costo, ricavo o centro di responsabilità. Il manuale dell’università di Catanzaro li collega anche al rendiconto finanziario, utile per capire le cause dei flussi di cassa registrati.
Come si calcola lo scostamento di prezzo?
Lo scostamento di prezzo si calcola moltiplicando la differenza tra prezzo effettivo e prezzo a budget per le quantità effettivamente vendute. È una delle tre componenti, insieme a quantità e mix, in cui si scompone uno scostamento complessivo sui ricavi.
Quando conviene usare tecniche statistiche come l’ANOVA?
Conviene quando si dispone di serie di dati numerose e si vuole distinguere uno scostamento reale da una normale variabilità casuale tra periodi o gruppi. L’ANOVA confronta la variabilità tra gruppi e quella interna ai gruppi, ma richiede di verificare prima gli assunti di normalità e omoschedasticità, come indicato nella voce Wikipedia sull’analisi della varianza.
Raccomandati
- gestione aziendale a Palermo
- Area fiscale e amministrativa – Consulenza fiscale a Palermo
- Consulenza fiscale a Palermo
