Sì, una SRL può ricevere finanziamenti dai soci, ma solo rispettando regole precise: l’articolo 2467 c.c. Impone la postergazione del rimborso in certi casi, mentre la disciplina TUB e le delibere CICR fissano i limiti per non sfociare nella raccolta abusiva di risparmio. Ogni finanziamento va formalizzato con un contratto scritto, non basta la sola delibera assembleare.
In breve:
- I finanziamenti dei soci devono essere formalizzati con contratto scritto e rispettare limiti e regole del TUB e delle delibere CICR per evitare la raccolta abusiva di risparmio.
- La distinzione tra finanziamento e versamento in conto capitale incide sulla posizione patrimoniale: il primo genera un debito, il secondo si contabilizza nelle riserve.
- È fondamentale che lo statuto preveda espressamente la possibilità di finanziamenti e che soci rispettino soglia minima del 2% di capitale e almeno tre mesi di iscrizione al Registro Imprese.
- La postergazione del rimborso dei finanziamenti, prevista dall’articolo 2467 del codice civile, si applica se ci sono squilibri patrimoniali o rischi di insolvenza al momento della concessione.
- La corretta documentazione principale comprende contratto, delibera, lettera di impegno, prova del trasferimento bancario e registrazioni contabili coerenti con la situazione patrimoniale.
Indice
- Che cos’è il finanziamento soci e come si distingue dal versamento in conto capitale
- Requisiti per evitare la raccolta abusiva di risparmio: TUB, delibere CICR e prassi Bankitalia
- Disciplina civilistica: art. 2467 c.c. e la postergazione dei crediti dei soci
- Aspetti fiscali e contabili da verificare prima e dopo l’erogazione
- Come formalizzare correttamente un finanziamento soci: documenti e clausole essenziali
- Rischi pratici e giurisprudenza utile: sentenze recenti e lezioni operative
- Checklist operativa: cosa fare passo dopo passo per erogare un finanziamento soci sicuro
- Prospettiva dello studio: come assistiamo le SRL nella pratica
- La nostra assistenza per gestire i finanziamenti soci in sicurezza
- Domande frequenti
- Fonti
Che cos’è il finanziamento soci e come si distingue dal versamento in conto capitale
Il versamento in conto capitale, al contrario, rafforza il patrimonio netto e non genera un diritto al rimborso immediato: è più vicino a un conferimento.
La differenza non è solo terminologica, perché incide direttamente sul bilancio e sulla posizione del socio. Un finanziamento genera un debito della società verso il socio, quindi un credito esigibile; un versamento in conto capitale confluisce invece tra le riserve.
- Il finanziamento compare tra i debiti verso soci, il versamento in conto capitale tra le riserve del patrimonio netto.
- La qualificazione reale dipende dalla volontà negoziale delle parti, non dalla sola etichetta usata nei documenti.
- Un comportamento concreto incoerente con la natura dichiarata (ad esempio nessuna richiesta di rimborso per anni) può far riqualificare l’operazione in sede di accertamento o di contenzioso.
Requisiti per evitare la raccolta abusiva di risparmio: TUB, delibere CICR e prassi Bankitalia
Il Testo unico bancario vieta alle società non bancarie di raccogliere risparmio tra il pubblico in modo indiscriminato. Un finanziamento soci può però restare fuori da questo divieto quando rispetta condizioni precise fissate dalla delibera CICR e dalla prassi di vigilanza di Bankitalia.
La giurisprudenza ha chiarito che l’acquisizione di fondi basata su trattative personalizzate non costituisce raccolta di risparmio tra il pubblico quando lo statuto prevede questa possibilità e si dimostra la qualità di socio di chi finanzia.
- Lo statuto sociale deve prevedere espressamente la possibilità di finanziamenti da parte dei soci.
- Il socio deve detenere una quota pari ad almeno il 2% del capitale sociale ed essere iscritto da almeno tre mesi.
- L’operazione deve nascere da una trattativa personalizzata con la società, non da un’offerta generalizzata.
La soglia minima del 2% del capitale sociale e dei tre mesi di iscrizione è il parametro pratico più citato per escludere la raccolta abusiva, come emerge dalla giurisprudenza sulle trattative personalizzate. Oggi la prova dell’iscrizione si ricava dal Registro Imprese, non più dal libro soci.
Disciplina civilistica: art. 2467 c.c. e la postergazione dei crediti dei soci
L’articolo 2467 c.c. Stabilisce che il rimborso dei finanziamenti dei soci è postergato rispetto alla soddisfazione degli altri creditori quando, al momento della concessione, esisteva un eccessivo squilibrio dell’indebitamento rispetto al patrimonio netto, oppure quando la situazione finanziaria della società avrebbe reso più ragionevole un conferimento.
La norma non fissa parametri quantitativi precisi per questi concetti: la valutazione resta caso per caso e dipende dall’interpretazione del giudice al momento della decisione.
In pratica, conviene distinguere tra due categorie di finanziamenti:
- i finanziamenti fisiologici, erogati quando la società è in equilibrio patrimoniale e finanziario, che restano rimborsabili senza vincoli particolari;
- i finanziamenti assimilabili a conferimenti, concessi quando la società è già sottocapitalizzata o in difficoltà, soggetti alla postergazione.
Quando scatta la postergazione, il socio non può chiedere il rimborso fino a quando gli altri creditori non sono stati soddisfatti, e un rimborso già avvenuto in violazione di questa regola può essere oggetto di azione revocatoria in caso di procedura concorsuale successiva. Questo incide direttamente sulla liquidità del socio finanziatore e sulla possibilità di usare quel credito come garanzia verso terzi.
Aspetti fiscali e contabili da verificare prima e dopo l’erogazione
La corretta contabilizzazione del finanziamento soci riduce il rischio di accertamenti. L’importo va iscritto tra i debiti verso soci per finanziamenti, con indicazione separata rispetto ai debiti verso terzi, e la documentazione contrattuale va conservata insieme ai movimenti bancari che provano l’effettivo trasferimento di denaro.
- Registrare il contratto di finanziamento quando sono previste clausole che lo richiedono, verificando con un professionista l’eventuale imposta di registro applicabile al caso specifico.
- Conservare contratto, delibera e prova del trasferimento bancario per documentare la causale dell’operazione.
- Verificare la proporzionalità tra l’importo finanziato e la capacità economica del socio, elemento che i controlli fiscali valutano con attenzione.
La legge presume onerosi i finanziamenti dei soci, salvo prova contraria tramite pattuizione espressa di gratuità. Un rischio concreto riguarda la riqualificazione: i prelievi sproporzionati rispetto agli utili dichiarati sono stati trattati dalla Cassazione come possibili ricavi in nero, perché la sola registrazione contabile come credito verso soci non basta se manca coerenza con la situazione economica reale della società.
Come formalizzare correttamente un finanziamento soci: documenti e clausole essenziali
La delibera assembleare che autorizza la richiesta di finanziamento non vincola di per sé il singolo socio: serve un atto negoziale ulteriore, perché la delibera è spesso interpretata come una semplice proposta rivolta ai soci.
- Fate redigere un contratto di finanziamento che indichi importo, scadenze di rimborso e, se previsto, il tasso di interesse.
- Aggiungete una lettera di impegno del socio con data certa, utile a dimostrare il momento in cui è nata l’obbligazione.
- Conservate verbale assembleare, contratto e prova del trasferimento bancario come corredo documentale unico.
- Verificate che le clausole su garanzie e condizioni di rimborso siano coerenti con la situazione patrimoniale della società al momento della concessione.
Un consiglio: inviate la lettera di impegno tramite PEC: la data certa che ne deriva è spesso l’elemento che fa la differenza in caso di verifica sulla natura della trattativa personalizzata.
Rischi pratici e giurisprudenza utile: sentenze recenti e lezioni operative
Due filoni giurisprudenziali meritano attenzione. Il primo riguarda la qualificazione tra finanziamento e conferimento: il Tribunale di Torino, sentenza n. 2987/2023, ha ribadito che questa qualificazione dipende dalla volontà negoziale delle parti e dal comportamento concreto successivo, non dalla sola etichetta contrattuale. Il secondo riguarda i prelievi sproporzionati, che la Cassazione ha più volte trattato come possibili ricavi in nero quando manca congruità con gli utili dichiarati.
La qualificazione tra conferimento e mutuo dipende dalla volontà negoziale e dal modo concreto di attuazione dell’operazione.
- Errore frequente: registrare il finanziamento senza un contratto scritto coerente con i comportamenti successivi delle parti.
- Errore frequente: lasciare il credito del socio inattivo per anni senza alcuna richiesta di rimborso, elemento che può far pensare a un conferimento mascherato.
- Dopo queste pronunce, conviene far verificare periodicamente la coerenza tra contratti, bilanci e movimenti bancari relativi ai finanziamenti soci.
Checklist operativa: cosa fare passo dopo passo per erogare un finanziamento soci sicuro
Prima di erogare, verificate che lo statuto autorizzi il finanziamento e che il socio rispetti i requisiti di quota e iscrizione.
- Controllate lo statuto e la posizione del socio su Registro Imprese.
- Firmate contratto, delibera e lettera di impegno con data certa.
- Registrate l’importo in bilancio tra i debiti verso soci, allegando la prova del bonifico.
- Monitorate periodicamente la coerenza tra importo finanziato, utili e movimenti bancari.
| Fase | Azione principale | Documento da conservare |
|---|---|---|
| Prima dell’erogazione | Verifica statuto e requisiti del socio | Visura Registro Imprese |
| Alla erogazione | Firma contratto e lettera di impegno | Contratto con data certa (PEC) |
| Dopo l’erogazione | Registrazione contabile e controllo coerenza | Bilancio e estratti conto bancari |
Prospettiva dello studio: come assistiamo le SRL nella pratica
Affianchiamo imprenditori nella gestione di operazioni societarie, con un approccio personalizzato che unisce competenza normativa aggiornata e strumenti digitali per monitorare ogni fase. Ci occupiamo di redigere contratti di finanziamento, revisionare gli statuti quando serve adeguarli e offrire una consulenza fiscale preventiva prima dell’erogazione. Una prima consulenza serve a verificare la vostra documentazione esistente e a individuare eventuali criticità prima che diventino un problema.
— Studio
La nostra assistenza per gestire i finanziamenti soci in sicurezza
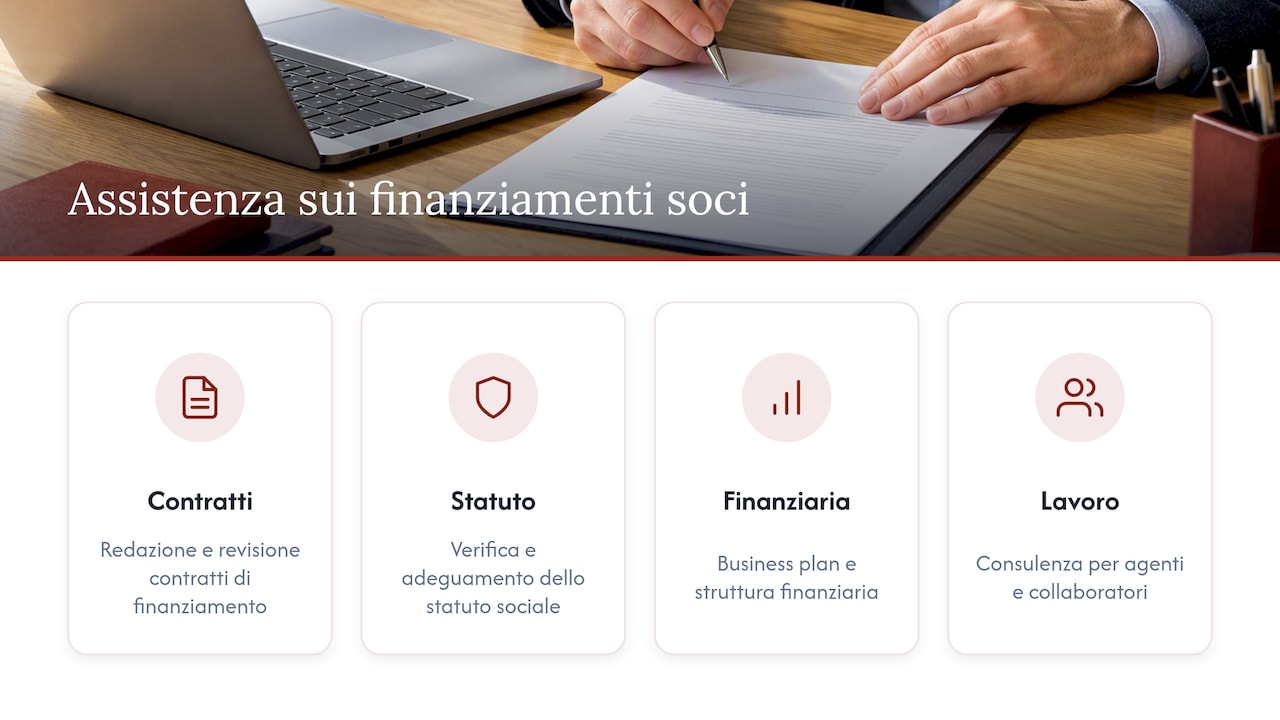
Occuparci di un finanziamento soci significa verificare insieme statuto, requisiti dei soci e documentazione contrattuale prima che il denaro passi di mano, così da evitare contestazioni successive su raccolta abusiva o riqualificazioni fiscali. Offriamo consulenza aziendale e assistenza fiscale per redigere contratti di finanziamento, revisionare lo statuto e verificare la corretta contabilizzazione in bilancio.
Per chi vuole approfondire anche la sostenibilità finanziaria dell’operazione, la nostra area finanziaria copre business plan e studio della struttura finanziaria più adatta alla società. Se gestite anche collaboratori o agenti collegati all’operazione, la pagina dedicata alla consulenza del lavoro completa il quadro. Contattateci per una prima valutazione della vostra documentazione.
Questo articolo fornisce informazioni generali e non sostituisce il parere di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo al tuo caso specifico prima di agire in base a questo contenuto.
Domande frequenti
Una SRL può finanziare i soci?
Una SRL può erogare fondi ai soci solo in casi limitati e con cautela, perché l’operazione inversa (dalla società al socio) non segue le stesse regole di favore previste per i finanziamenti dei soci verso la società. Conviene sempre verificare con un professionista la natura dell’operazione prima di procedere, per evitare riqualificazioni come distribuzione di utili.
Quali sono le modalità di finanziamento disponibili per una SRL?
Una SRL può ricorrere a finanziamenti bancari, finanziamenti agevolati pubblici, aumenti di capitale o finanziamenti diretti dei soci. Il finanziamento soci resta una delle strade più rapide perché non richiede l’intervento di un istituto di credito, ma va sempre formalizzato con contratto scritto e verificato rispetto ai requisiti TUB e CICR.
Come funziona il finanziamento del socio in una SRL?
Il socio trasferisce una somma alla società tramite un contratto che ne definisce importo, scadenze e condizioni di rimborso, spesso accompagnato da una delibera assembleare e da una lettera di impegno con data certa. Il rimborso può essere postergato rispetto agli altri creditori quando, secondo l’articolo 2467 c.c., esisteva un eccessivo squilibrio patrimoniale al momento del finanziamento.
Cosa succede al finanziamento soci se la società diventa insolvente?
In caso di insolvenza, il credito del socio postergato ai sensi dell’art. 2467 c.c. viene soddisfatto solo dopo gli altri creditori, e un eventuale rimborso ricevuto poco prima della procedura concorsuale può essere soggetto ad azione revocatoria. Per questo motivo conviene documentare con precisione la situazione patrimoniale della società al momento di ogni erogazione.
Fonti
- Acquisizione di fondi effettuata sulla base di trattative personalizzate non costituisce raccolta di risparmio
- Finanziamento o conferimento? Dipende dai soci… – Iusletter
- DocARI – Presupposti applicativi dell’art. 2467 c.c. (Fondazione Nazionale Commercialisti)
- Prelievi soci: quando diventano ricavi in nero? – LexCED
Raccomandati
- Area finanziaria
- Area fiscale e amministrativa
- Consulenza fiscale a Palermo
- gestione aziendale a Palermo
