Le scritture di assestamento sono le registrazioni contabili che si fanno al 31 dicembre, o alla data di chiusura dell’esercizio, per trasformare i valori di conto in valori di bilancio. Durante l’anno la contabilità registra fatture, incassi e pagamenti man mano che arrivano. A fine esercizio bisogna invece stabilire quanto di quei costi e ricavi appartiene davvero all’anno che si chiude. Questo lavoro si fa con ratei e risconti, accantonamenti, ammortamenti, rimanenze e fatture da ricevere o da emettere. In questa guida trovi i quattro tipi di scritture, le registrazioni in partita doppia con numeri concreti e una checklist per arrivare alla chiusura senza sorprese.
In breve
- Le scritture di assestamento applicano il principio di competenza: costi e ricavi vanno nell’esercizio in cui maturano, non in quello in cui si pagano o si incassano.
- Si dividono in quattro famiglie: completamento, integrazione, rettifica e ammortamento.
- Ratei e risconti dividono tra due esercizi i costi e i ricavi che si riferiscono a periodi a cavallo del 31 dicembre.
- Gli accantonamenti ai fondi rischi e oneri coprono passività certe o probabili il cui importo o la cui data non sono ancora noti.
- Dal risultato civilistico così ottenuto parte poi il calcolo del reddito d’impresa ai fini fiscali.
Indice
- Perché servono: dal dato grezzo al bilancio
- I quattro tipi di scritture di assestamento
- Ratei e risconti, con esempi in partita doppia
- Accantonamenti in bilancio: fondi rischi, oneri e TFR
- Le scritture di rettifica: rimanenze e costi da rinviare
- Ammortamenti e svalutazione dei crediti
- Dal bilancio al reddito fiscale
- La checklist di chiusura, passo per passo
- Gli errori che vediamo più spesso
- Il nostro punto di vista
- Se vuoi delegare la chiusura
- Domande frequenti
- Fonti
Perché servono: dal dato grezzo al bilancio
Prendi un’impresa che il 1° ottobre paga un’assicurazione annuale. In contabilità il costo entra tutto a ottobre, ma la copertura vale fino al 30 settembre dell’anno dopo. Se il bilancio riportasse l’intero premio, l’utile dell’anno risulterebbe più basso del dovuto e quello dell’anno seguente più alto. Le scritture di assestamento correggono proprio questo scarto.
L’esercizio, nella grande maggioranza delle imprese, si chiude contabilmente il 31/12 di ciascun anno, e le scritture si datano a quel giorno anche se materialmente si fanno nelle settimane successive, quando arrivano le ultime fatture e gli estratti conto.
Lo scopo è doppio:
- Reddito corretto: il conto economico deve mostrare solo i costi e i ricavi di competenza dell’anno.
- Patrimonio corretto: lo stato patrimoniale deve riportare crediti, debiti, fondi e attività al valore che hanno davvero a fine esercizio.
Un assestamento fatto male non è un errore formale. Sposta utile da un anno all’altro, altera gli indici che le banche leggono per concedere credito e, a cascata, cambia la base su cui si calcolano le imposte.
I quattro tipi di scritture di assestamento
La classificazione più usata in Italia distingue quattro gruppi. La tabella riassume cosa fa ciascuno e quali voci tocca.
| Tipo | Cosa fa | Esempi tipici |
|---|---|---|
| Completamento | Aggiunge costi e ricavi di competenza non ancora registrati | Ratei attivi e passivi, fatture da ricevere e da emettere, TFR, interessi maturati, imposte dell’esercizio |
| Integrazione | Integra i valori con stime di perdite o oneri futuri | Svalutazione crediti, accantonamenti ai fondi rischi e oneri |
| Rettifica | Toglie dall’esercizio costi e ricavi già registrati ma di competenza futura | Risconti attivi e passivi, rimanenze finali, costi capitalizzati |
| Ammortamento | Ripartisce il costo dei beni durevoli sugli anni di utilizzo | Quote di ammortamento di impianti, macchinari, software, avviamento |
Le scritture di completamento e di integrazione aggiungono qualcosa al conto economico. Quelle di rettifica tolgono qualcosa che è già stato registrato ma riguarda il futuro. Gli ammortamenti stanno a metà: il costo è già pagato, ma va spalmato su più anni.
Ratei e risconti, con esempi in partita doppia
Ratei e risconti sono la parte più cercata, e quella dove si sbaglia di più. Il principio contabile OIC 18 riprende la definizione del Codice civile: nei ratei vanno i proventi e i costi di competenza dell’esercizio esigibili in esercizi successivi, nei risconti i costi e i proventi già sostenuti o percepiti entro la chiusura ma di competenza di esercizi successivi. Lo stesso principio precisa che si iscrivono solo per quote di costi e proventi comuni a due o più esercizi, il cui importo varia in ragione del tempo.
La regola pratica:
- Rateo: la manifestazione finanziaria arriva dopo (pagherai o incasserai l’anno prossimo), ma una parte è già di competenza di quest’anno. È una scrittura di completamento.
- Risconto: la manifestazione finanziaria è già avvenuta (hai pagato o incassato in anticipo), ma una parte riguarda l’anno prossimo. È una scrittura di rettifica.
Gli esempi che seguono sono illustrativi e usano un esercizio che coincide con l’anno solare 2026.
Risconto attivo: un costo pagato in anticipo
Il 1° ottobre 2026 paghi 1.200 € di premio assicurativo annuale. La competenza 2026 è di 3 mesi su 12, cioè 300 €. I restanti 900 € riguardano il 2027.
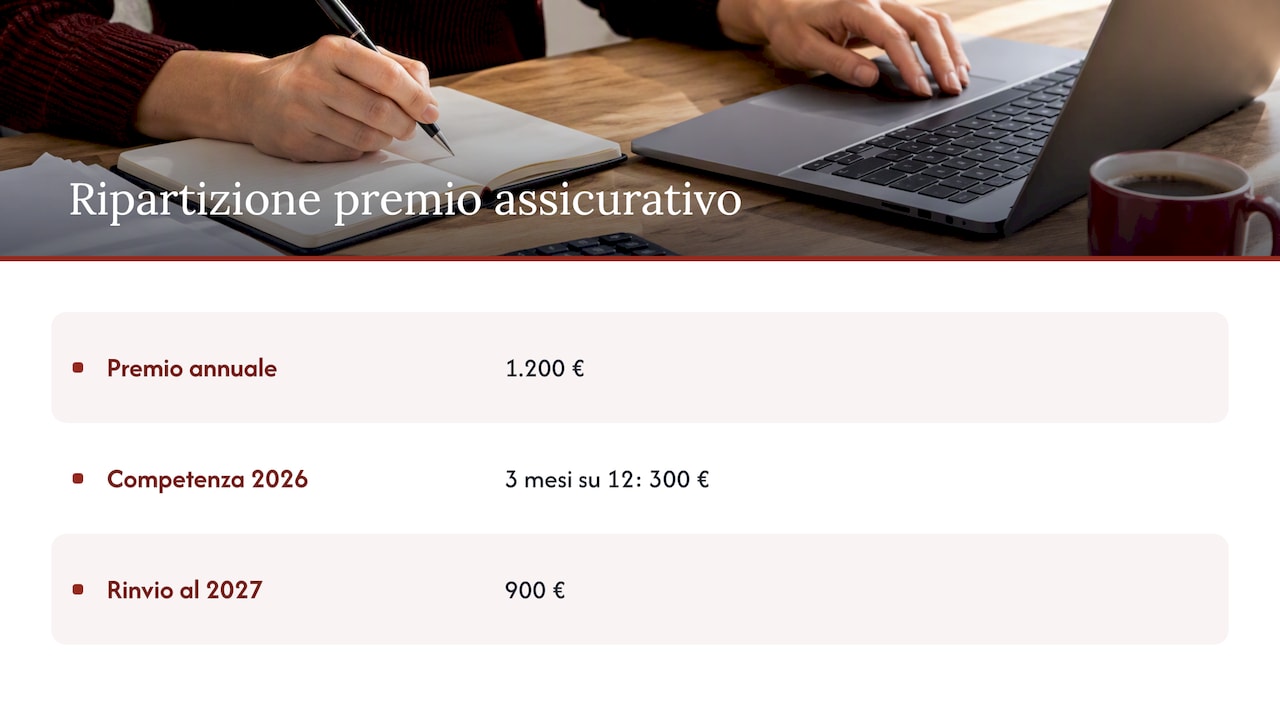
Al 31/12/2026: Risconti attivi a Assicurazioni, 900 €.
Il 1° gennaio 2027, alla riapertura dei conti, si storna: Assicurazioni a Risconti attivi, 900 €, così il costo ricade nel nuovo esercizio.
Risconto passivo: un ricavo incassato in anticipo
Il 1° novembre 2026 incassi 3.000 € di affitto anticipato per sei mesi, da novembre ad aprile. Nel 2026 maturano due mesi, 1.000 €. Gli altri 2.000 € sono ricavi del 2027.
Al 31/12/2026: Fitti attivi a Risconti passivi, 2.000 €.
Rateo attivo: un ricavo che incasserai dopo
Hai concesso un finanziamento e gli interessi, 1.500 € a trimestre, si incassano posticipati il 31 gennaio 2027 per il periodo novembre-gennaio. Novembre e dicembre sono del 2026: 1.000 €.
Al 31/12/2026: Ratei attivi a Interessi attivi, 1.000 €.
Rateo passivo: un costo che pagherai dopo
Sul mutuo aziendale paghi 600 € di interessi semestrali posticipati il 28 febbraio 2027, per il periodo settembre-febbraio. Settembre, ottobre, novembre e dicembre appartengono al 2026: 4/6 di 600 €, cioè 400 €.
Al 31/12/2026: Interessi passivi a Ratei passivi, 400 €.
Quando non si usano ratei e risconti
Una fattura di dicembre per un servizio ricevuto a dicembre ma non ancora arrivata non è un rateo: è una fattura da ricevere. Il criterio è il tempo: ratei e risconti dividono un costo o un ricavo che matura giorno per giorno su un periodo. Se invece la prestazione è già completa nell’anno, si usa un debito o un credito da fatture da ricevere o da emettere. Per esempio, una consulenza di dicembre fatturata a gennaio: Consulenze a Fatture da ricevere, 800 €.
Accantonamenti in bilancio: fondi rischi, oneri e TFR
L’accantonamento è lo stanziamento di bilancio che costituisce fondi a copertura di spese future certe o probabili. È una scrittura di integrazione: anticipa nell’esercizio un costo che si manifesterà più avanti, ma la cui causa nasce adesso.
Il principio OIC 31 definisce i fondi per rischi e oneri come passività di natura determinata, certe o probabili, con data di sopravvenienza o ammontare indeterminati alla chiusura dell’esercizio. In pratica si distinguono:
- Fondi per rischi: passività probabili, come una causa in corso con un cliente o un fornitore, o garanzie prestate.
- Fondi per oneri: passività certe nell’esistenza ma incerte nell’importo o nella data, come le garanzie sui prodotti venduti o le manutenzioni cicliche.
Esempio: un ex dipendente ha avviato una causa e il legale stima probabile una condanna da circa 10.000 €. Al 31/12: Accantonamento per rischi a Fondo rischi per cause in corso, 10.000 €. Se il rischio è solo possibile e non probabile, non si accantona: lo si descrive in nota integrativa.
Caso a parte è il TFR, che matura ogni anno per ogni dipendente ed è un debito certo. Al 31/12 si registra la quota dell’anno: Costo TFR a Debito per TFR. Il calcolo dipende dalle retribuzioni, dalla rivalutazione e dalle eventuali quote versate a fondi pensione, e va riconciliato con i dati del consulente paghe. Se gestisci il personale con un servizio esterno, conviene che i dati arrivino già quadrati: la nostra consulenza del lavoro e cedolini produce i prospetti che servono anche alla chiusura.
Le scritture di rettifica: rimanenze e costi da rinviare
Le scritture di rettifica tolgono dal conto economico costi già registrati ma che riguardano esercizi futuri. Oltre ai risconti, la più pesante per importo è quasi sempre quella delle rimanenze.
Durante l’anno gli acquisti di merci vanno tutti a costo. Ma se al 31/12 in magazzino resta merce per 18.000 €, quel valore non è un costo dell’anno: sarà venduto nel 2027. La scrittura è: Rimanenze di merci a Variazione delle rimanenze di merci, 18.000 €. Le rimanenze iniziali dell’anno, a loro volta, si girano a costo all’apertura.
Tre consigli pratici sulle rimanenze:
- Fai l’inventario fisico a ridosso del 31/12, non a febbraio ricostruendo a ritroso.
- Scegli un criterio di valutazione e mantienilo (costo specifico, FIFO, costo medio ponderato): cambiarlo da un anno all’altro senza motivo rende i bilanci non confrontabili.
- Svaluta la merce obsoleta o invendibile: tenerla al costo pieno gonfia il patrimonio.
Ammortamenti e svalutazione dei crediti
L’ammortamento ripartisce il costo di un bene durevole sugli anni in cui lo usi. Un macchinario da 50.000 € con una vita utile stimata di 10 anni genera una quota annua di 5.000 €: Ammortamento macchinari a Fondo ammortamento macchinari, 5.000 €. La vita utile è una stima tecnica che va motivata e rivista se cambia l’uso del bene. Il fisco fissa dei limiti propri alla deducibilità delle quote, che possono non coincidere con quelle civilistiche: la differenza si gestisce in dichiarazione, non piegando il bilancio.
La svalutazione dei crediti porta i crediti verso clienti al valore che pensi davvero di incassare. Se hai 80.000 € di crediti e stimi che 4.000 € non rientreranno, registri Svalutazione crediti a Fondo svalutazione crediti, 4.000 €. La stima si fa cliente per cliente sui casi critici (procedure concorsuali, ritardi lunghi, contestazioni) e con una percentuale prudente sul resto, basata sull’esperienza storica.
Dal bilancio al reddito fiscale
Le scritture di assestamento determinano l’utile civilistico, ma non chiudono la partita fiscale. Per le imprese in contabilità ordinaria, il reddito d’impresa si calcola partendo dall’utile o dalla perdita del conto economico e apportando le variazioni in aumento e in diminuzione previste dalle norme fiscali, nel quadro RF della dichiarazione.
Qui le scritture di assestamento contano due volte. Alcuni accantonamenti civilisticamente corretti non sono deducibili nell’anno, e generano variazioni in aumento. Le quote di ammortamento oltre i coefficienti fiscali si recuperano negli anni successivi. Per questo, fra le ultime scritture di assestamento, si rilevano le imposte dell’esercizio ed eventualmente le imposte anticipate o differite: sono il ponte tra bilancio civilistico e dichiarazione.
La checklist di chiusura, passo per passo
Un ordine di lavoro che funziona nella maggior parte delle PMI:
- Quadra le banche: riconcilia ogni conto corrente con l’estratto al 31/12, compresi carte e finanziamenti.
- Verifica clienti e fornitori: partitari aperti, note di credito mancanti, acconti da chiudere.
- Raccogli le fatture di competenza arrivate a gennaio: diventano fatture da ricevere o da emettere.
- Elenca i contratti a cavallo d’anno: assicurazioni, affitti, leasing, canoni software, interessi. Per ciascuno calcola rateo o risconto.
- Chiudi il magazzino: inventario, valorizzazione, svalutazione dell’obsoleto.
- Aggiorna il registro dei cespiti e calcola gli ammortamenti.
- Valuta crediti e rischi: svalutazione crediti, cause in corso, garanzie.
- Registra il personale: TFR, ferie e permessi maturati non goduti, mensilità aggiuntive, contributi di competenza.
- Calcola le imposte dell’esercizio e le eventuali imposte differite o anticipate.
- Controlla il risultato: confronta voce per voce con l’anno precedente e spiega ogni scostamento rilevante.
Il punto 10 è quello che separa una chiusura fatta per adempimento da una chiusura utile: se un costo è raddoppiato o un ricavo sparito, la spiegazione deve esserci prima che te la chieda la banca.
Gli errori che vediamo più spesso
- Dimenticare lo storno di apertura: ratei e risconti dell’anno prima non riaperti a gennaio raddoppiano costi o ricavi.
- Usare un rateo al posto di una fattura da ricevere, o viceversa, falsando la classificazione in stato patrimoniale.
- Accantonare “per prudenza” senza un rischio specifico: il fondo generico non è ammesso, il fondo rischi deve avere una natura determinata.
- Calcolare ratei e risconti a mesi interi quando l’importo è rilevante: per contratti grandi conviene il calcolo a giorni.
- Tenere crediti inesigibili al valore nominale per non ridurre l’utile.
- Fare tutto a marzo: le scritture vanno preparate durante l’anno, con un elenco dei contratti aggiornato e una contabilità già pulita.
Il nostro punto di vista
In oltre 25 anni di lavoro con imprenditori, professionisti e PMI abbiamo imparato che le scritture di assestamento non si improvvisano a fine anno. Si preparano durante l’esercizio: un registro dei contratti aggiornato, un magazzino tenuto sotto controllo, un dialogo continuo tra chi gestisce le paghe e chi tiene la contabilità.
Per questo lavoriamo in modo proattivo. Usiamo strumenti digitali che ci danno i dati in tempo reale e ci permettono di vedere già a settembre o ottobre quali voci peseranno sulla chiusura: un contratto di leasing appena firmato, un credito che inizia a ritardare, una causa che si apre. Quando arriva il 31 dicembre, le stime sono già discusse con il cliente, non scoperte all’ultimo.
C’è poi una ragione che va oltre l’adempimento. Un bilancio assestato bene è uno strumento di gestione. Ti dice quanto guadagni davvero, quanto ti costa il magazzino, quanto rischi sui crediti. Ed è il documento che banche e partner finanziari leggono per decidere se darti fiducia. Integrare la contabilità con il controllo di gestione aziendale significa usare gli stessi numeri per decidere, non solo per dichiarare.
— Studio
Se vuoi delegare la chiusura
Se preferisci concentrarti sulla tua attività e lasciare a noi la chiusura dei conti, lo Studio Arcara segue l’intero percorso: tenuta della contabilità generale e formazione del bilancio, pianificazione fiscale e reportistica. Lavoriamo con imprese, startup e professionisti di Palermo e di tutta Italia con un approccio personalizzato e un referente che conosce la tua azienda. Puoi contattare lo Studio Arcara per una prima valutazione della tua situazione.
Domande frequenti
Quali sono le 4 scritture di assestamento?
Sono le scritture di completamento, di integrazione, di rettifica e di ammortamento. Le prime aggiungono costi e ricavi maturati ma non registrati, come ratei e fatture da ricevere. Le seconde integrano i valori con stime di perdite e oneri, come svalutazioni e accantonamenti. Le terze rinviano al futuro costi e ricavi già registrati, come risconti e rimanenze, mentre gli ammortamenti ripartiscono il costo dei beni durevoli.
Che differenza c’è tra rateo e risconto?
Nel rateo la manifestazione finanziaria avverrà dopo la chiusura, ma una parte del costo o del ricavo è già di competenza dell’anno. Nel risconto il pagamento o l’incasso è già avvenuto, ma una parte riguarda l’anno successivo. Il rateo completa i valori dell’esercizio, il risconto li rettifica.
Le scritture di rettifica sono la stessa cosa delle scritture di assestamento?
No, le scritture di rettifica sono uno dei quattro gruppi delle scritture di assestamento. Servono a togliere dal conto economico costi o ricavi già registrati ma di competenza futura, come i risconti e le rimanenze finali. Il termine “assestamento” comprende anche completamento, integrazione e ammortamenti.
Le scritture di assestamento c’entrano con l’assestamento del bilancio dello Stato?
No, sono due cose diverse con un nome simile. L’assestamento del bilancio pubblico è un provvedimento con cui lo Stato aggiorna a metà anno le proprie previsioni di entrata e di spesa. Le scritture di assestamento sono invece registrazioni contabili che ogni impresa fa alla chiusura dell’esercizio.
Chi in contabilità semplificata deve fare le scritture di assestamento?
Le scritture di assestamento in senso pieno riguardano le imprese che redigono il bilancio d’esercizio in contabilità ordinaria. Chi è in regime semplificato segue regole di determinazione del reddito diverse e più snelle. Se non sai quale regime si applica alla tua impresa, conviene verificarlo con il tuo commercialista prima della chiusura.
Fonti
- Scritture di assestamento, Wikipedia
- Le scritture di assestamento di fine esercizio, Informazione Fiscale
- OIC 18 Ratei e risconti, Fondazione OIC
- Accantonamento, Enciclopedia Treccani
- Fondi rischi e oneri: aspetti contabili degli accantonamenti, FISCOeTASSE
- Istruzioni per la compilazione del quadro RF, Agenzia delle Entrate
