Per un lavoratore dipendente del settore privato, i contributi INPS per la pensione (IVS) valgono il 33% della retribuzione imponibile. Il 9,19% è a carico del lavoratore e viene trattenuto in busta paga, il 23,81% lo paga il datore di lavoro. A questo si aggiungono le altre assicurazioni a carico dell’azienda (disoccupazione, malattia, maternità, assegni familiari, integrazione salariale), che cambiano in base al settore e alle dimensioni dell’impresa. Più sotto trovi i valori 2026, il metodo di calcolo con esempi in euro, le scadenze di versamento e gli errori che vediamo più spesso nelle aziende che seguiamo.
In breve
- IVS al 33%: 9,19% a carico del dipendente, 23,81% a carico del datore di lavoro, calcolati sulla retribuzione lorda imponibile.
- Contributo aggiuntivo dell’1%: nel 2026 il dipendente lo paga sulla parte di retribuzione annua oltre i 56.224 euro.
- Minimale e massimale 2026: la retribuzione giornaliera minima per il calcolo è 58,13 euro, il massimale annuo è 122.295 euro (solo per chi rientra nel sistema contributivo puro).
- Il costo reale per l’azienda è più alto del 23,81%: le aliquote minori dipendono dall’inquadramento INPS, cioè da settore, contratto e numero di dipendenti.
- Il versamento si fa con F24 telematico, e i dati di ogni dipendente arrivano all’INPS con la denuncia UniEmens.
Indice
- Cosa sono i contributi previdenziali e chi li paga
- Le aliquote contributive 2026 per i dipendenti privati
- L’imponibile previdenziale: su cosa si calcolano i contributi
- Come si calcolano i contributi: metodo ed esempi
- Dove trovi i contributi nella busta paga
- Versamento: F24, UniEmens e conguaglio di fine anno
- Dipendenti, collaboratori e partite IVA: cosa cambia
- Gli errori che costano di più
- Il nostro punto di vista
- Paghe e contributi con Studio Arcara
- Domande frequenti
- Fonti
Cosa sono i contributi previdenziali e chi li paga
I contributi previdenziali sono la quota della retribuzione che finanzia la pensione e le tutele del lavoratore: indennità di disoccupazione, malattia, maternità, assegni per il nucleo familiare, cassa integrazione. Si calcolano sulla retribuzione e si accumulano nella posizione assicurativa del dipendente, consultabile nell’estratto conto previdenziale su MyINPS.
Il punto da non perdere è chi risponde del versamento. Il datore di lavoro trattiene in busta paga la quota a carico del dipendente e la versa all’INPS insieme alla propria. Come spiega la scheda INPS sul lavoratore dipendente, tutte le somme erogate al dipendente costituiscono reddito da lavoro dipendente e passano dalla busta paga. Se la trattenuta viene fatta ma il versamento no, il problema è dell’azienda: il dipendente conserva i suoi diritti, l’impresa si trova con un debito contributivo, sanzioni e interessi.
Le aliquote contributive 2026 per i dipendenti privati
L’aliquota è una percentuale applicata alla retribuzione imponibile per ciascuna assicurazione. La pagina INPS sulle aliquote contributive chiarisce che l’aliquota complessiva è la somma di tutte le assicurazioni previste per ciascuna categoria di lavoratori, a partire da invalidità, vecchiaia e superstiti (IVS).
| Voce | A carico del dipendente | A carico del datore di lavoro | Note |
|---|---|---|---|
| IVS (pensione) | 9,19% | 23,81% | Totale 33% per la generalità dei dipendenti privati |
| Contributo aggiuntivo IVS | 1% | — | Solo sulla retribuzione annua oltre 56.224 euro (2026) |
| Disoccupazione (NASpI) | — | Sì | Misura e maggiorazioni dipendono dal tipo di contratto |
| Malattia e maternità | — | Sì | La malattia varia per settore, per alcune qualifiche non è dovuta |
| CUAF (assegni familiari) | — | Sì | Varia per settore |
| Integrazione salariale (CIG, FIS) | Quota minima | Sì | Dipende da settore e dimensione aziendale |
| Fondo di Tesoreria TFR | — | Sì | Per le aziende con almeno 50 dipendenti, sul TFR non destinato a previdenza complementare |
Le righe senza percentuale non sono un’omissione: queste aliquote cambiano con il codice statistico contributivo assegnato all’azienda al momento dell’iscrizione. Un’impresa artigiana con tre dipendenti, un’azienda commerciale con venti e un’industria con duecento hanno aliquote complessive diverse, anche a parità di stipendio. L’INPS stesso mette a disposizione la funzione di calcolo delle aliquote contributive per simulazioni basate sull’inquadramento reale.
Una nota sull’INAIL: il premio contro gli infortuni è interamente a carico del datore di lavoro, ma si paga all’INAIL, non all’INPS. Va comunque messo nel conto quando calcoli il costo del lavoro.
L’imponibile previdenziale: su cosa si calcolano i contributi
Le aliquote si applicano all’imponibile previdenziale, che di regola coincide con la retribuzione lorda: paga base, scatti, superminimi, straordinari, tredicesima e quattordicesima, premi e la maggior parte dei compensi in natura. Restano fuori alcune voci previste dalla legge, come i rimborsi spese documentati e i beni e servizi di welfare entro i limiti di esenzione.
Minimale e massimale 2026
Con la circolare n. 6 del 30 gennaio 2026, l’INPS ha fissato i valori contributivi per il 2026:
- minimale di retribuzione giornaliera: 58,13 euro. Sotto questa soglia i contributi si calcolano comunque sul minimale;
- massimale annuo della base contributiva: 122.295 euro. Riguarda chi non ha anzianità contributiva prima del 1996 o ha optato per il sistema contributivo: oltre questa cifra non si versano contributi IVS;
- soglia per il contributo aggiuntivo dell’1%: 56.224 euro annui.
Attenzione anche a un secondo minimo: i contributi non possono essere calcolati su una retribuzione inferiore a quella prevista dal contratto collettivo applicabile. Se paghi meno del CCNL, l’INPS può chiedere i contributi sulla differenza, anche anni dopo.
Welfare e fringe benefit
I servizi di welfare previsti da un piano aziendale, entro i limiti fissati dalla normativa fiscale, non entrano nell’imponibile previdenziale. È uno dei pochi strumenti legittimi per dare valore in più ai dipendenti senza far crescere i contributi in proporzione. Ne parliamo nella guida su come funziona il welfare aziendale.
Come si calcolano i contributi: metodo ed esempi
Il metodo indicato dall’INPS nella pagina sul calcolo dei contributi per le imprese è lineare: aliquote moltiplicate per l’imponibile, meno le somme a credito del datore di lavoro, come le prestazioni anticipate per conto dell’INPS (malattia, maternità, assegni) e gli sgravi contributivi spettanti. Il saldo si versa con F24 telematico.
In pratica, ogni mese:
- Determina l’imponibile del dipendente: retribuzione lorda del mese meno le voci escluse, arrotondata all’euro.
- Verifica il minimale: confronta l’imponibile con il minimale giornaliero moltiplicato per le giornate retribuite, e con il minimo del CCNL.
- Applica la quota del dipendente (9,19%, più l’1% sulla parte oltre la soglia annua) e trattienila in busta paga.
- Applica le aliquote del datore di lavoro secondo l’inquadramento dell’azienda.
- Sottrai i crediti: indennità anticipate e agevolazioni.
- Versa il saldo con F24 e trasmetti i dati del dipendente con UniEmens.
Esempio 1: impiegato con 2.000 euro lordi al mese
| Voce | Calcolo | Importo mensile |
|---|---|---|
| Imponibile | 2.000,00 € | |
| Quota IVS dipendente | 2.000 × 9,19% | 183,80 € |
| Quota IVS datore di lavoro | 2.000 × 23,81% | 476,20 € |
| Totale IVS | 2.000 × 33% | 660,00 € |
Il dipendente vede in busta paga una trattenuta di 183,80 euro. L’azienda versa 660 euro di IVS, più le altre assicurazioni previste dal suo inquadramento e l’INAIL. Su base annua, con tredicesima (13 mensilità, 26.000 euro), la sola quota IVS del datore di lavoro arriva a 6.190,60 euro.
Esempio 2: quadro con 70.000 euro lordi annui
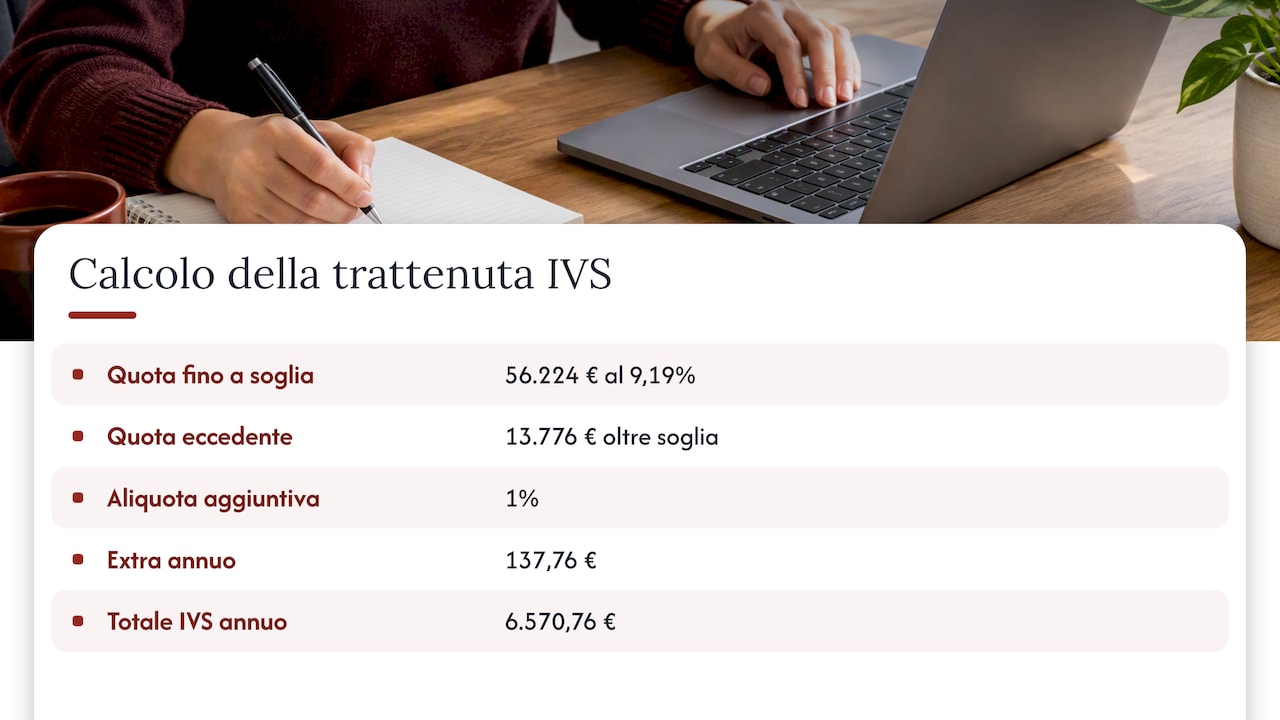
Fino a 56.224 euro la quota del dipendente resta al 9,19%. Sui 13.776 euro eccedenti si aggiunge l’1%, cioè 137,76 euro in più nell’anno. La trattenuta IVS annua del dipendente diventa 6.433 euro più 137,76 euro, per un totale di 6.570,76 euro. Il contributo aggiuntivo scatta nel mese in cui la retribuzione cumulata supera la soglia e si sistema a fine anno con il conguaglio.
Esempio 3: part-time con retribuzione bassa
Un dipendente a tempo parziale con 22 giornate retribuite al mese ha un minimale di 58,13 × 22 = 1.278,86 euro. Per il part-time il minimale si calcola però su base oraria, in proporzione alle ore contrattuali: è il caso tipico in cui un controllo fatto a mano sbaglia, e conviene affidarsi al software paghe e a chi lo configura.
Dove trovi i contributi nella busta paga
Nel cedolino la quota a carico del dipendente compare tra le trattenute, di solito con la dicitura «contributi IVS», «contributo INPS» o con il codice della voce usato dal software paghe. Accanto trovi l’imponibile previdenziale del mese e, nei riepiloghi progressivi, l’imponibile cumulato dall’inizio dell’anno, utile per capire quando scatta il contributo aggiuntivo.
La quota a carico del datore di lavoro, invece, in busta paga non c’è quasi mai: compare nei prospetti di costo del personale che il consulente consegna all’azienda. Per l’imprenditore è il dato che conta davvero, perché incide sul margine e va inserito nel budget economico aziendale prima di assumere.
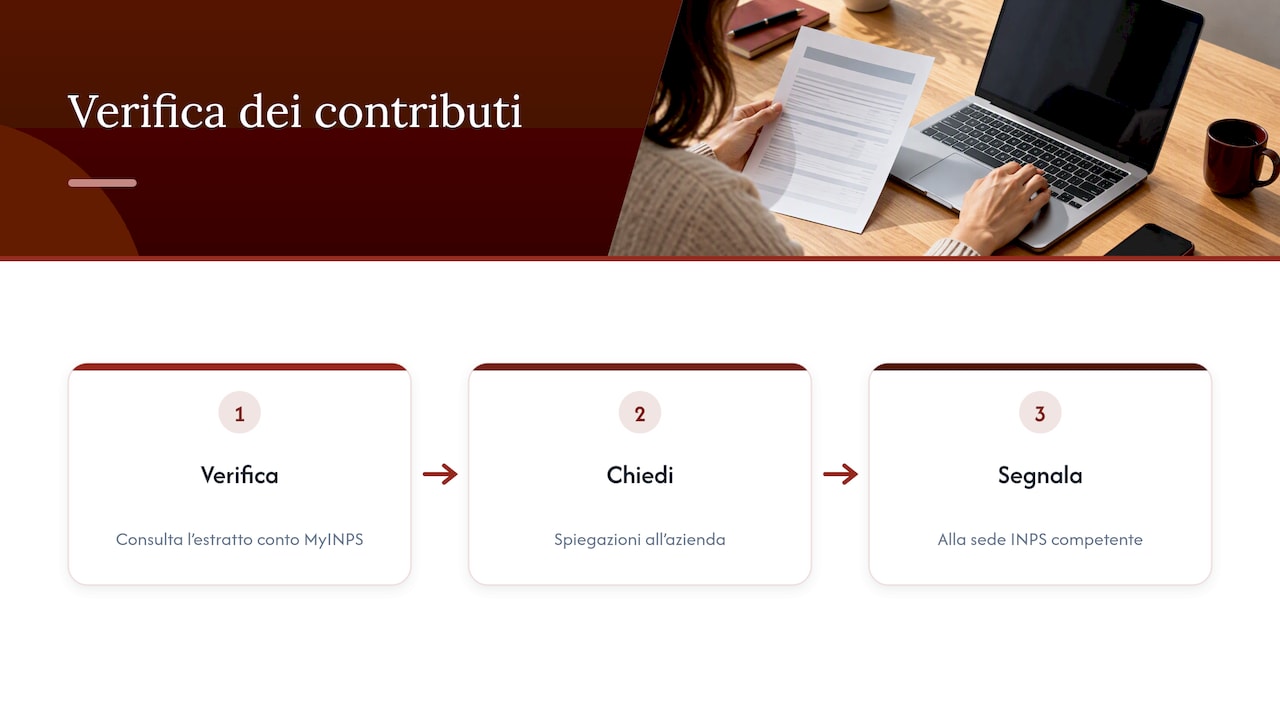
Il dipendente può controllare che i contributi siano stati versati davvero consultando l’estratto conto contributivo su MyINPS. Se trova dei buchi, il primo passo è chiedere spiegazioni all’azienda; se non si risolve, la segnalazione va alla sede INPS competente.
Versamento: F24, UniEmens e conguaglio di fine anno
I contributi del mese si versano con F24 telematico, di norma entro il 16 del mese successivo a quello di competenza. Entro la fine dello stesso mese l’azienda invia la denuncia UniEmens, che riporta per ogni dipendente imponibile, contributi, giornate e settimane utili. È l’UniEmens che alimenta la posizione del lavoratore: un F24 pagato con un UniEmens sbagliato lascia comunque l’estratto conto incompleto.
Poi c’è il conguaglio di fine anno. La circolare INPS n. 108 del 23 dicembre 2024, dedicata al conguaglio 2024, descrive le operazioni con cui i datori di lavoro regolarizzano la contribuzione dell’anno: elementi variabili, compensi in natura, massimale, contributo aggiuntivo. È il momento in cui gli errori dei mesi precedenti emergono o si correggono, e per questo va preparato da novembre, non a gennaio.
Dipendenti pubblici
Per chi lavora nella pubblica amministrazione i contributi confluiscono nella Gestione Dipendenti Pubblici dell’INPS, con aliquote e regole proprie che dipendono dalla cassa pensionistica di appartenenza. Il meccanismo resta lo stesso: aliquota per imponibile, trattenuta in busta paga per la quota del lavoratore, versamento a carico dell’ente.
Dipendenti, collaboratori e partite IVA: cosa cambia
Molte piccole imprese e startup lavorano con un mix di dipendenti, collaboratori coordinati e professionisti con partita IVA. I contributi seguono regole diverse:
- Collaboratori coordinati e continuativi: sono iscritti alla Gestione Separata. Il contributo è ripartito per due terzi a carico del committente e per un terzo a carico del collaboratore, con le aliquote pubblicate dall’INPS per le aliquote della Gestione Separata 2026.
- Professionisti senza cassa propria: per il 2026 versano in Gestione Separata il 26,07%, mentre chi è già pensionato o iscritto a un’altra forma previdenziale obbligatoria applica il 24%, come indica la circolare INPS n. 8 del 3 febbraio 2026. I contributi li paga il professionista, non il cliente.
- Dipendenti: tutto passa dal datore di lavoro, come visto sopra.
Il costo per l’azienda cambia molto, ma la scelta del contratto non si fa sui contributi. Se la collaborazione ha di fatto orari, direttive e inserimento stabile in azienda, l’INPS e l’Ispettorato possono riqualificarla come lavoro dipendente, con il recupero dei contributi e delle sanzioni. Quando lavori con professionisti esterni, metti per iscritto oggetto, autonomia e consegne: la guida su cosa scrivere in un contratto con un freelance elenca le clausole che servono. Se invece sei tu il freelance, trovi i passaggi per aprire la partita IVA e le regole del regime forfettario nelle nostre guide dedicate.
Gli errori che costano di più
Nella gestione dei contributi dei dipendenti, gli errori più cari non sono quasi mai di calcolo puro. Sono di impostazione:
- Inquadramento INPS sbagliato: un codice statistico contributivo non coerente con l’attività reale porta ad aliquote sbagliate su tutti i dipendenti, per anni.
- CCNL non allineato: applicare un contratto con minimi più bassi di quello corretto espone a recuperi sulla differenza.
- Sgravi persi o non spettanti: le agevolazioni per le assunzioni vanno verificate prima di firmare il contratto, non dopo. Un esonero applicato senza i requisiti viene revocato con sanzioni.
- Voci variabili dimenticate: premi, fringe benefit oltre soglia, auto aziendale a uso promiscuo. Sono imponibili e vanno nel conguaglio.
- Versamenti in ritardo: anche pochi giorni di ritardo sull’F24 producono sanzioni civili e possono compromettere il DURC, che serve per appalti e contributi pubblici.
Se sospetti un errore già commesso, la regolarizzazione spontanea costa quasi sempre meno di un accertamento. Prima di correggere, però, fai verificare a un consulente del lavoro il periodo e gli importi: un ricalcolo parziale rischia di creare nuove differenze.
Il nostro punto di vista
In oltre 25 anni di consulenza del lavoro abbiamo visto molti imprenditori ragionare sui contributi in un solo modo: «quanto mi costa in più». È una domanda giusta, ma arriva tardi. I contributi di un dipendente si decidono in gran parte prima dell’assunzione: con il contratto scelto, l’inquadramento, le agevolazioni disponibili, il modo in cui si costruisce la retribuzione tra paga fissa, premi e welfare.
Per questo lavoriamo in modo proattivo. Prima di un’assunzione simuliamo il costo pieno del dipendente sull’inquadramento reale dell’azienda, verifichiamo gli incentivi applicabili e confrontiamo le alternative possibili. Durante l’anno controlliamo che imponibili, soglie e conguagli tornino, usando strumenti digitali che ci permettono di accorgerci di un’anomalia nel mese in cui nasce, non dopo una visita ispettiva. Una busta paga corretta è il minimo; il valore sta nel non pagare un euro di contributi in più del dovuto e nel non lasciare all’azienda un debito nascosto.
— Studio
Paghe e contributi con Studio Arcara
Da Palermo seguiamo imprese, startup e professionisti che vogliono delegare la gestione del personale senza perderne il controllo. Il nostro servizio di consulenza del lavoro ed elaborazione dei cedolini paga comprende buste paga, adempimenti contributivi, piani di welfare aziendale, piani di incentivazione e verifica delle agevolazioni per le assunzioni. Se vuoi tenere sotto controllo anche l’impatto del personale sui conti, lo integriamo con il controllo di gestione aziendale. Raccontaci quanti dipendenti hai e quali contratti applichi: partiamo da lì.
Domande frequenti
Quanto paga di contributi INPS un dipendente?
Un dipendente privato paga il 9,19% della retribuzione imponibile per la pensione, trattenuto direttamente in busta paga. Nel 2026, sulla parte di retribuzione annua oltre 56.224 euro, si aggiunge un contributo dell’1%. Con 2.000 euro lordi al mese la trattenuta è di 183,80 euro.
Qual è la percentuale totale di contributi su uno stipendio?
Per la sola pensione il totale è il 33%: 23,81% a carico del datore di lavoro e 9,19% a carico del dipendente. Il costo contributivo complessivo dell’azienda è più alto, perché si aggiungono disoccupazione, malattia, maternità, assegni familiari e integrazione salariale, in misura variabile per settore e dimensione, oltre al premio INAIL.
Come faccio a sapere se il mio datore di lavoro versa i contributi?
Accedi a MyINPS con SPID, CIE o CNS e consulta l’estratto conto contributivo. Ogni mese lavorato deve risultare con la relativa retribuzione. Se mancano periodi, chiedi chiarimenti all’azienda e, se il problema resta, rivolgiti alla sede INPS competente.
I contributi si pagano anche su tredicesima e premi?
Sì. Tredicesima, quattordicesima, straordinari e premi di risultato fanno parte dell’imponibile previdenziale e scontano le stesse aliquote. Restano esclusi solo gli elementi previsti dalla legge, come i rimborsi spese documentati e i servizi di welfare entro i limiti di esenzione.
Cosa succede se l’azienda versa i contributi in ritardo?
Scattano sanzioni civili calcolate sui giorni di ritardo, e l’irregolarità può bloccare il rilascio del DURC. Il dipendente non perde i suoi diritti, perché il debito resta a carico del datore di lavoro. Prima si regolarizza, minore è il costo.
Fonti
- INPS: Lavoratori dipendenti, limite minimo di retribuzione giornaliera 2026
- INPS: Calcolo dei contributi per le imprese
- INPS: Aliquote contributive
- INPS: Il lavoratore dipendente
- INPS: Gestione Separata, le aliquote contributive per il 2026
- INPS: Circolare n. 8 del 3 febbraio 2026
- INPS: Circolare n. 108 del 23 dicembre 2024, conguaglio di fine anno
Raccomandati
- Regime forfettario per professionisti: guida completa 2026
- Welfare aziendale: come funziona e cosa conviene sapere nel 2026
- Aprire la Partita IVA da freelance nel 2026: guida pratica
