Il welfare aziendale è l’insieme di benefit in natura e servizi che un’azienda eroga ai propri dipendenti tramite un budget o uno strumento dedicato. In Italia il meccanismo operativo segue sempre lo stesso schema: regolamento o accordo aziendale, assegnazione di un credito o di uno strumento, fruizione tramite piattaforma o fornitori aderenti. Le condizioni fiscali di favore si applicano solo quando il piano rispetta i limiti previsti dall’articolo 51 del TUIR.
In breve:
- Il piano deve rivolgersi a categorie omogenee definite con criteri oggettivi, come reparto o livello d’inquadramento, non a singoli scelti discrezionalmente.
- Il credito welfare non può essere liquidato in denaro; il residuo può essere riportato all’anno successivo o destinato alla previdenza complementare solo se previsto dal regolamento.
- Per applicare la tassazione agevolata ai premi di produttività, l’accordo di secondo livello deve essere depositato telematicamente presso il Ministero del Lavoro.
- Al 15 luglio 2026, 10.233 dei 15.565 contratti di produttività attivi includevano misure di welfare, e cresceva la quota degli accordi aziendali rispetto a quelli territoriali.
- Prima di scegliere una piattaforma, verifica che il catalogo includa esercenti convenzionati vicino alle sedi di lavoro, altrimenti il credito può risultare poco utilizzabile.
Indice
- Cos’è il welfare aziendale e chi sono i destinatari
- Strumenti pratici: buoni, carte nominative, servizi e piattaforme
- Come funziona passo passo: dall’adozione del piano alla spesa del dipendente
- Quadro fiscale e normativo rilevante per il 2026
- Checklist operativa per costruire un piano welfare in azienda
- La prospettiva di Studio Arcara sull’implementazione del welfare
- Come possiamo aiutarti a progettare il tuo piano welfare
- Domande frequenti
- Fonti
Cos’è il welfare aziendale e chi sono i destinatari
Il welfare aziendale comprende le misure che un datore di lavoro mette a disposizione dei dipendenti per sostenere il loro benessere economico, familiare e professionale, senza passare dalla busta paga come retribuzione ordinaria. Rientrano in questa categoria i buoni spesa e carburante, i rimborsi per l’istruzione dei figli, i contributi alla previdenza complementare, i servizi sanitari integrativi e l’assistenza per familiari non autosufficienti.
Per l’azienda il vantaggio è duplice: i costi sostenuti per molte di queste misure sono deducibili e non generano gli oneri contributivi tipici della retribuzione in denaro. Per il dipendente, il beneficio arriva spesso esente da imposizione fiscale, aumentando il potere d’acquisto reale senza intervenire sulla busta paga.
Chi può essere incluso in un piano dipende dalle scelte dell’azienda, ma la normativa impone un vincolo preciso: i benefit devono essere offerti a categorie omogenee di dipendenti, non a singoli individui scelti in modo discrezionale. Le categorie possono coincidere con un livello di inquadramento, un reparto o tutto il personale, purché il criterio sia oggettivo e non discriminatorio.
Le misure più diffuse nei piani welfare includono:
- Buoni pasto e buoni spesa per generi alimentari e beni di prima necessità.
- Rimborsi per spese scolastiche, universitarie o per centri estivi dei figli.
- Polizze sanitarie integrative e check up medici.
- Contributi a fondi di previdenza complementare.
- Servizi di assistenza per familiari anziani o non autosufficienti.
Strumenti pratici: buoni, carte nominative, servizi e piattaforme
Gli strumenti con cui un’azienda eroga welfare in Italia si sono standardizzati negli ultimi anni, ma restano alcune regole fisse che vale la pena conoscere prima di scegliere.
- Buoni welfare e voucher: sono documenti di legittimazione nominali, quindi non cedibili a terzi e non convertibili in denaro. Possono essere cumulativi e rappresentare più beni o servizi fino al valore massimo previsto dalla normativa, come chiarito dalla risoluzione dell’Agenzia delle Entrate sul trattamento fiscale dei benefit.
- Carte nominative e borsellini virtuali: funzionano come un credito digitale assegnato al dipendente, spendibile presso esercenti o piattaforme convenzionate entro un periodo di fruizione stabilito dal regolamento aziendale.
- Servizi ammissibili: rientrano la sanità integrativa, la formazione professionale e linguistica, l’assistenza a familiari (family care) e, in alcuni piani, attività di tempo libero come abbonamenti sportivi o culturali.
- Piattaforme digitali di gestione: centralizzano il catalogo di beni e servizi disponibili, tracciano la spesa di ciascun dipendente e producono la rendicontazione necessaria per i controlli fiscali, riducendo il carico amministrativo per l’ufficio del personale.
Un aspetto spesso sottovalutato riguarda i fringe benefit legati ai veicoli aziendali: le somme pagate per gli optional non riducono la base imponibile calcolata sulle tabelle ACI, quindi vanno gestite con attenzione in busta paga per evitare errori di trattenuta.
Per le aziende che vogliono digitalizzare anche la gestione dei buoni carburante, una risorsa operativa utile è questa guida pratica sui buoni carburante per i dipendenti, che illustra come integrare lo strumento nei processi HR quotidiani.
Un consiglio: prima di scegliere una piattaforma, verifica che il catalogo includa fornitori attivi nella zona dove lavorano effettivamente i tuoi dipendenti: un catalogo ricco ma scollegato dal territorio riduce l’utilizzo reale del credito.
Come funziona passo passo: dall’adozione del piano alla spesa del dipendente
Il percorso che porta dall’idea di un piano welfare alla sua fruizione concreta segue quattro fasi distinte, ognuna con requisiti propri.
La prima fase è l’adozione del regolamento o dell’accordo aziendale. Il piano può nascere da una decisione unilaterale del datore di lavoro, formalizzata in un regolamento interno, oppure da un accordo collettivo di secondo livello negoziato con le rappresentanze sindacali. Il documento deve definire chiaramente destinatari, importi, durata e modalità di utilizzo del credito. Questo passaggio è decisivo anche sul piano fiscale: progettare il piano come un obbligo negoziale, piuttosto che come una concessione meramente volontaria, può migliorare la deducibilità dei costi a fini IRES.
La seconda fase riguarda l’assegnazione del credito welfare, spesso chiamato informalmente borsellino virtuale. Ogni dipendente rientrante nella categoria individuata riceve un importo o un accesso a servizi, valido per un periodo di fruizione definito dal regolamento, in genere l’anno fiscale o un arco più ampio se il piano lo prevede espressamente.
La terza fase è la fruizione operativa. Il dipendente accede alla piattaforma dedicata (quando prevista) o si rivolge direttamente agli esercenti aderenti, sceglie i beni o i servizi dal catalogo disponibile e il sistema registra automaticamente la spesa a valere sul credito assegnato.
L’ultima fase riguarda il trattamento del credito non utilizzato. Qui vale una regola fondamentale: il credito welfare non è mai monetizzabile, non può essere liquidato in denaro al dipendente che non lo spende. Le prassi aziendali più diffuse prevedono invece che il residuo possa essere cumulato all’esercizio successivo o destinato alla previdenza complementare, purché il regolamento lo preveda espressamente.
Punti da verificare prima di avviare la fase operativa:
- Il regolamento specifica con chiarezza il periodo di fruizione e le modalità di proroga del credito.
- La piattaforma o il canale di erogazione è accessibile a tutti i dipendenti della categoria individuata, senza discriminazioni di fatto.
- Esiste una procedura di rendicontazione che documenti ogni spesa a fini di controllo fiscale.
Quadro fiscale e normativo rilevante per il 2026
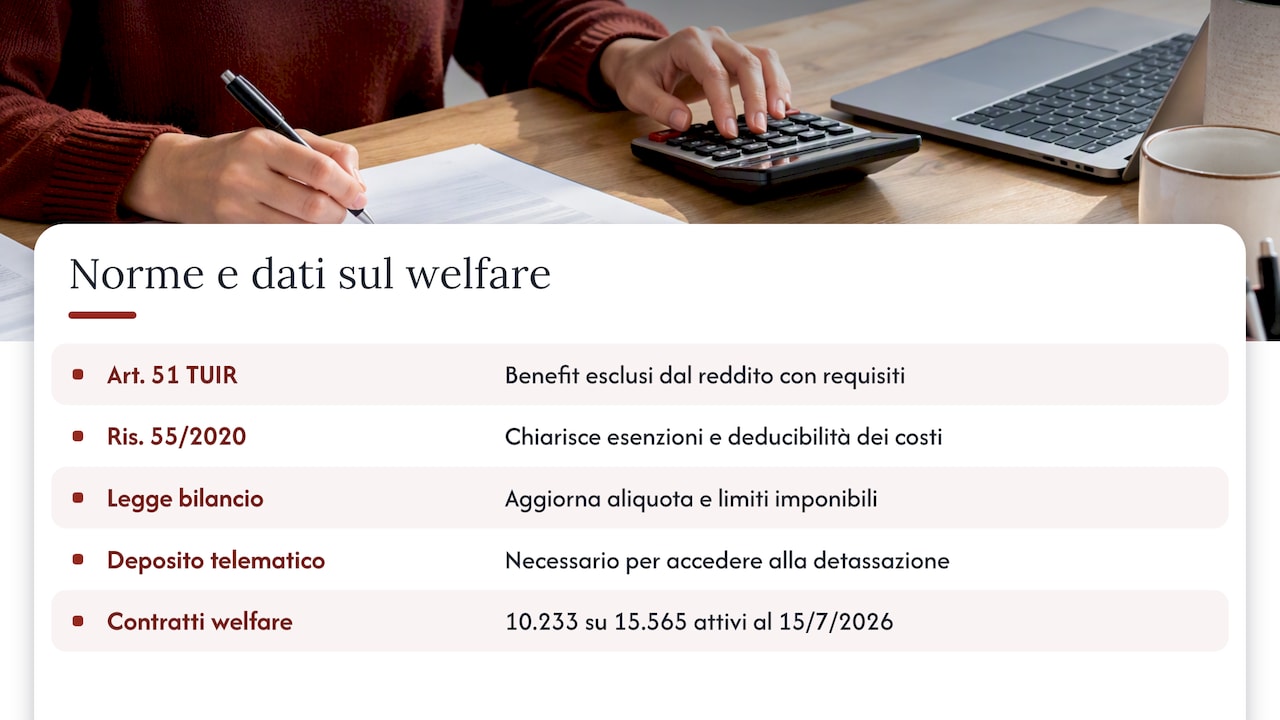
Il regime fiscale di favore per il welfare aziendale si fonda sull’articolo 51 del TUIR, che elenca le utilità che non concorrono a formare il reddito di lavoro dipendente quando rispettano condizioni e soglie specifiche. La risoluzione n. 55 del 2020 dell’Agenzia delle Entrate chiarisce quali benefit rientrano in questa esenzione e a quali condizioni l’azienda può dedurre i relativi costi.
Un secondo pilastro riguarda il regime di tassazione sostitutiva per i premi di produttività, che consente di applicare un’aliquota agevolata su somme legate a incrementi di produttività, qualità o redditività concordati tramite contrattazione di secondo livello. La legge di bilancio 2026 ha aggiornato aliquota e limiti di imponibile per questo regime, e la relativa risoluzione dell’Agenzia delle Entrate commenta nel dettaglio come si applicano le nuove soglie al biennio 2026-2027. Quando le condizioni sono rispettate, convertire parte del premio di produttività in benefit welfare può risultare più conveniente rispetto a incassarlo come somma tassata.
Un requisito spesso trascurato dalle PMI è il deposito telematico del contratto di secondo livello. Il Ministero del Lavoro richiede che i contratti aziendali o territoriali che prevedono premi di produttività detassati vengano depositati telematicamente: senza questo passaggio, l’azienda non può accedere alla detassazione, indipendentemente dal contenuto dell’accordo.
I dati del Ministero del Lavoro confermano che il welfare è ormai parte integrante della contrattazione di secondo livello: al 15 luglio 2026, su 15.565 contratti di produttività attivi, 10.233 prevedono misure di welfare, segno di una diffusione ormai consolidata dello strumento tra le imprese italiane. Lo stesso report segnala una crescita della componente dei contratti aziendali rispetto a quelli territoriali, a conferma che sempre più PMI scelgono di negoziare piani welfare su misura piuttosto che aderire ad accordi di settore.
Per chi deve gestire anche gli aspetti di accordo collettivo collegati al welfare, la nostra guida operativa sulla contrattazione di secondo livello entra nel dettaglio delle procedure di negoziazione e deposito.
Checklist operativa per costruire un piano welfare in azienda
Costruire un piano welfare solido richiede un metodo preciso, non un semplice elenco di benefit da offrire. Ecco i passaggi che riteniamo imprescindibili.
- Definire obiettivi, destinatari e budget: chiarire se il piano serve a fidelizzare il personale, sostituire parte della retribuzione variabile o rispondere a un accordo sindacale, e stabilire un importo per categoria coerente con questi obiettivi.
- Redigere il regolamento o l’accordo aziendale: il documento deve specificare criteri di accesso non discriminatori, durata del piano e modalità di eventuale rinnovo.
- Scegliere le modalità di erogazione: valutare se affidarsi a una piattaforma digitale con catalogo integrato, a voucher cartacei o a convenzioni dirette con fornitori locali.
- Stabilire criteri di rendicontazione: ogni spesa deve essere documentabile per i controlli fiscali, sia ai fini della deducibilità aziendale sia per l’esenzione in capo al dipendente.
- Predisporre la documentazione fiscale e amministrativa: verificare che il piano rispetti i limiti dell’articolo 51 TUIR e, se collegato a premi di produttività, depositare il contratto presso il Ministero del Lavoro nei tempi previsti.
Un consiglio: conserva sempre una versione firmata e datata del regolamento welfare insieme alle evidenze di pubblicazione interna: in caso di verifica, questo materiale dimostra che i criteri di accesso erano oggettivi fin dall’origine.
Un errore che osserviamo con una certa frequenza riguarda la convinzione che il credito welfare possa essere liquidato come somma residua a fine anno: la normativa è netta nell’escludere questa possibilità, e un regolamento scritto male può far perdere l’intera agevolazione fiscale sul piano.
La prospettiva di Studio Arcara sull’implementazione del welfare
In oltre 25 anni di consulenza del lavoro e fiscale per imprese e professionisti, abbiamo visto molte PMI avvicinarsi al welfare aziendale con l’idea sbagliata che basti scegliere una piattaforma e il resto si risolva da sé.
La nostra osservazione è che il welfare aziendale funziona meglio quando nasce da un disegno complessivo che integra retribuzione, fiscalità e relazioni sindacali, non come un benefit aggiunto a posteriori. Per questo motivo consigliamo sempre di affrontare la progettazione del piano insieme a chi gestisce anche la parte contrattuale e fiscale dell’azienda.
— Studio
Come possiamo aiutarti a progettare il tuo piano welfare
Nella nostra attività di consulenza del lavoro seguiamo l’intero percorso, dalla definizione dei destinatari e del budget fino all’elaborazione dei cedolini paga, passando per il deposito dei contratti collettivi quando il piano è collegato a premi di produttività.
Costruiamo piani su misura per la dimensione e il settore di ciascuna azienda, senza soluzioni standardizzate prese da un modello generico. Se vuoi capire quale impostazione conviene alla tua impresa, puoi richiedere una valutazione iniziale attraverso la nostra pagina di consulenza aziendale e assistenza fiscale.
Domande frequenti
Chi ha diritto al welfare aziendale?
Hanno diritto al welfare aziendale i dipendenti che rientrano nelle categorie omogenee individuate dal regolamento o dall’accordo aziendale, un criterio che deve essere oggettivo e non discriminatorio. Non esiste un diritto automatico esteso a tutti i lavoratori: dipende da come l’azienda definisce i destinatari nel proprio piano.
Cosa significa “welfare on top”?
Il welfare on top indica benefit aggiunti dall’azienda in modo volontario, senza sostituire parte della retribuzione ordinaria o dei premi già maturati dal dipendente. Si distingue dal welfare sostitutivo di premi di produttività, in cui il lavoratore scambia una somma monetaria con beni e servizi esenti.
Posso utilizzare i buoni welfare nei supermercati?
Sì, i buoni welfare spendibili come buoni spesa sono generalmente utilizzabili nei supermercati convenzionati con la piattaforma o il fornitore scelto dall’azienda. La possibilità concreta dipende dal catalogo di esercenti attivato nel piano specifico, quindi conviene verificarla con l’ufficio del personale.
Dove posso spendere i buoni welfare nel 2026?
Nel 2026 i buoni welfare si spendono presso gli esercenti e le piattaforme convenzionate indicate dal piano aziendale, che tipicamente comprendono supermercati, centri sanitari, scuole, palestre e fornitori di servizi per la famiglia. L’elenco effettivo varia da azienda ad azienda, in base agli accordi stipulati dal datore di lavoro.
Raccomandati
- Incentivi assunzioni 2026: guida operativa per aziende e HR
- Accordo smart working: guida pratica per aziende italiane nel 2026
- Contrattazione di secondo livello: guida operativa per aziende e sindacati
