La scissione societaria è l’operazione con cui una società divide il proprio patrimonio e lo assegna a una o più società, già esistenti o costituite per l’occasione. In cambio i soci ricevono quote o azioni delle beneficiarie. Serve a separare rami d’azienda, a tenere gli immobili distinti dall’attività operativa, a preparare un passaggio generazionale o a dividere le strade di soci che non vogliono più lavorare insieme. In questa guida trovi i tipi di scissione, le fasi previste dal Codice civile, i tempi realistici, il trattamento fiscale e gli errori che vediamo più spesso nelle Srl.
In breve
- Con la scissione una società assegna tutto o parte del suo patrimonio ad altre società, e i soci ricevono quote delle beneficiarie. La disciplina è negli artt. 2506 e seguenti del Codice civile.
- Può essere totale (la società scissa si estingue) o parziale (la scissa continua a esistere), proporzionale o non proporzionale.
- Il percorso ha tre momenti obbligati: progetto di scissione, decisione dei soci e atto notarile. Si aggiungono i depositi al Registro delle Imprese e un periodo in cui i creditori possono opporsi.
- Ai fini delle imposte dirette l’operazione è neutrale (art. 173 TUIR), ma deve reggersi su valide ragioni economiche, altrimenti si rischia la contestazione per abuso del diritto.
- Tra progetto e atto, in un caso ordinario, servono di solito diversi mesi: la pianificazione conta quanto la parte legale.
Indice
- Che cos’è la scissione e cosa dice la legge
- I tipi di scissione societaria
- Come funziona la procedura, fase per fase
- Quanto tempo ci vuole per una scissione
- Debiti e creditori: chi risponde dopo la scissione
- Fisco: neutralità e ragioni economiche
- Gli errori che vediamo più spesso
- Il nostro punto di vista
- Come possiamo aiutarti
- Domande frequenti
- Fonti
Che cos’è la scissione e cosa dice la legge
La definizione sta nell’art. 2506 del Codice civile: una società assegna l’intero suo patrimonio a più società, preesistenti o di nuova costituzione, oppure parte del suo patrimonio, anche a una sola società, e le relative azioni o quote vanno ai suoi soci. La stessa norma ammette un conguaglio in denaro, purché non superi il 10% del valore nominale delle partecipazioni attribuite. Esclude invece le società in liquidazione che abbiano già iniziato a distribuire l’attivo.
I termini sono semplici ma vanno usati con precisione:
- società scissa: quella che assegna il patrimonio;
- società beneficiaria: quella che lo riceve, nuova (NewCo) o già operativa;
- rapporto di cambio: il criterio con cui le quote della scissa si convertono in quote delle beneficiarie.
La scissione non è una vendita. Nessuno paga un prezzo per il ramo che si sposta: il patrimonio passa per effetto dell’operazione e il “corrispettivo” va ai soci, non alla società. È questo a distinguerla dalla cessione d’azienda e dal conferimento, dove la società che cede riceve denaro o partecipazioni.
I tipi di scissione societaria
Le combinazioni possibili sono diverse, e scegliere quella giusta è la prima decisione strategica.
| Tipo | Cosa succede | Quando si usa |
|---|---|---|
| Totale | Tutto il patrimonio va a due o più beneficiarie, la scissa si estingue senza liquidazione | Due soci o due famiglie che si separano in modo netto |
| Parziale | Solo una parte del patrimonio passa a una o più beneficiarie, la scissa resta in vita | Separare gli immobili, un ramo produttivo o un’attività da sviluppare con nuovi partner |
| A favore di NewCo | Le beneficiarie nascono con l’atto di scissione | Creare una società “pulita” per un singolo business |
| A favore di società esistenti | Le beneficiarie esistono già e aumentano il capitale | Riorganizzazioni di gruppo |
| Proporzionale | Ogni socio riceve quote delle beneficiarie nella stessa percentuale che aveva nella scissa | Riorganizzazione senza cambiare gli equilibri tra soci |
| Non proporzionale | I soci ricevono quote in misura diversa, fino all’assegnazione di una beneficiaria a un solo socio | Separazione dei percorsi tra soci |
Scissione non proporzionale: quando serve più rigore
La scissione non proporzionale è lo strumento classico per dividere i soci: chi gestiva il ramo commerciale tiene una società, chi seguiva la produzione ne tiene un’altra. È ammessa, ma le istruttorie dell’Agenzia delle Entrate mostrano che in questi casi i controlli sono più severi. Bisogna giustificare la logica economica dell’operazione ed evitare che un socio si arricchisca a danno di un altro. Anche il diritto civile tutela di più i soci: l’art. 2506-bis prevede che il progetto riconosca a chi non approva il diritto di far acquistare le proprie partecipazioni. In pratica, una perizia seria sul valore dei rami assegnati è la difesa migliore, sia verso il Fisco sia verso i soci.
Il caso delle Srl
Nella maggior parte delle Pmi italiane la scissa è una Srl con pochi soci. Il vantaggio è che, quando i soci sono tutti d’accordo, alcune semplificazioni documentali previste dalla legge per il consenso unanime riducono costi e passaggi. Il rischio è sottovalutare la precisione richiesta nelle scadenze di pubblicità, su cui torniamo più avanti.
Come funziona la procedura, fase per fase
Il procedimento segue fasi rigide, e tutti gli atti vanno depositati presso il Registro delle Imprese competente, cioè quello della sede legale di ciascuna società coinvolta. Per un’azienda con sede a Palermo, per esempio, il riferimento è il Registro della Camera di Commercio locale. Se la beneficiaria ha sede altrove, il deposito va fatto anche lì.
- Analisi preliminare. Prima di qualunque atto si decide cosa separare e perché: quali beni, contratti, dipendenti e debiti vanno in ciascuna società. Si verificano le conseguenze fiscali, i contratti con clausole sul cambio di controllo, i finanziamenti bancari e le autorizzazioni legate al soggetto giuridico.
- Situazioni patrimoniali. Gli amministratori preparano le situazioni patrimoniali di riferimento, da cui si ricavano i valori da assegnare.
- Progetto di scissione. L’organo amministrativo redige il progetto. Secondo l’art. 2506-bis deve indicare con esattezza gli elementi patrimoniali assegnati a ciascuna beneficiaria, oltre al rapporto di cambio, ai criteri di distribuzione delle quote e all’eventuale conguaglio.
- Relazioni. Gli amministratori illustrano l’operazione in una relazione; quando la legge lo richiede, un esperto si esprime sulla congruità del rapporto di cambio. Nelle società con pochi soci alcune relazioni si possono evitare con il consenso di tutti.
- Deposito del progetto. Il progetto viene iscritto al Registro delle Imprese e messo a disposizione dei soci presso la sede prima della decisione.
- Decisione dei soci. L’assemblea, o la decisione dei soci nelle Srl, approva la scissione davanti al notaio. La delibera viene poi iscritta al Registro delle Imprese.
- Opposizione dei creditori. Dall’iscrizione della delibera decorre il termine entro cui i creditori anteriori possono opporsi, come prevede l’art. 2503 richiamato per la scissione. Salvo i casi di esenzione previsti dalla legge, l’atto si stipula solo dopo la scadenza.
- Atto di scissione. Il notaio redige l’atto, che viene iscritto nei Registri di tutte le società coinvolte.
Un dettaglio che fa la differenza: secondo la circolare ministeriale sugli adempimenti al Registro, la scissione produce effetti civilistici dall’ultima delle iscrizioni prescritte, salvo che si fissi una data di efficacia successiva. Nella scissione totale, la cancellazione della società scissa va depositata insieme all’esecuzione dell’atto.
Quanto tempo ci vuole per una scissione
Non esiste una durata fissa, ma i termini di legge stabiliscono un minimo. Tra il deposito del progetto e la decisione dei soci devono passare i giorni previsti dal Codice. Poi c’è il periodo di opposizione dei creditori, che secondo il testo dell’art. 2503 del Codice civile dura sessanta giorni dall’ultima iscrizione della delibera.
Nella nostra esperienza, quello che allunga davvero i tempi non è la parte notarile ma quella preparatoria:
- analisi e progettazione: da qualche settimana a due mesi, a seconda della complessità dei rami da separare;
- progetto, relazioni e perizie: alcune settimane;
- dal deposito del progetto alla delibera: il tempo minimo di legge, riducibile solo con le rinunce dei soci dove la legge le ammette;
- opposizione dei creditori: sessanta giorni, salvo i casi di esenzione;
- atto e iscrizioni: pochi giorni, se la documentazione è pronta.
In una Srl ordinaria, con soci d’accordo e un patrimonio non troppo frammentato, è ragionevole mettere in conto alcuni mesi dall’avvio del lavoro all’efficacia. Chi deve chiudere l’operazione entro una data precisa, per esempio entro la fine dell’esercizio, deve partire con largo anticipo.
Debiti e creditori: chi risponde dopo la scissione
È la domanda che arriva sempre, ed è giusto così. Il progetto assegna debiti e crediti a ciascuna società, ma la legge protegge i creditori in due modi.
Il primo è il diritto di opposizione appena visto. Il secondo è la responsabilità solidale prevista dall’art. 2506-quater del Codice civile. Per i debiti la cui destinazione non risulta chiara dal progetto rispondono in solido le beneficiarie, se il patrimonio è assegnato per intero, oppure la scissa e le beneficiarie, se la scissione è parziale. Il limite è il patrimonio netto effettivo attribuito a ciascuna. Inoltre ogni società risponde dei debiti non pagati dalla società a cui erano stati assegnati, sempre entro il valore del patrimonio netto ricevuto.
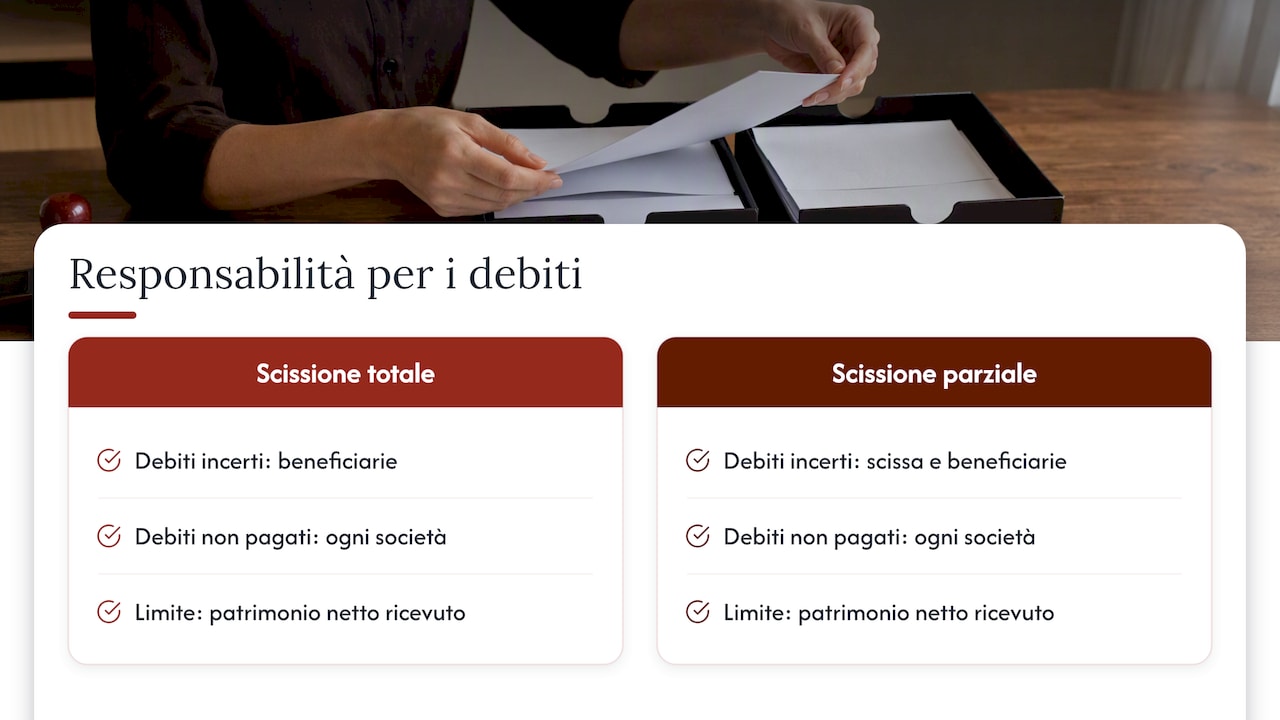
Tradotto: un debito “dimenticato” nel progetto non sparisce, e una beneficiaria che credeva di essere pulita può trovarsi a pagarlo. Per questo serve una ricognizione completa del passivo: fornitori, fisco, contributi, contenziosi, garanzie prestate. Vanno compresi anche i finanziamenti dei soci alla Srl, da attribuire in modo esplicito.
Scissione e crisi d’impresa
Uno studio del Consiglio Nazionale del Notariato osserva che, nelle procedure di crisi, creare una NewCo tramite scissione può essere più rapido ed efficiente di altre soluzioni come l’affitto d’azienda, perché separa la parte sana dell’impresa da quella indebitata. Il contesto però conta: si parla di operazioni inserite in un percorso che rispetta le tutele per i creditori del Codice della crisi d’impresa. Usare la scissione per scaricare i debiti in una “bad company” fuori da quel quadro espone soci e amministratori ad azioni dei creditori e a contestazioni. Se la tua società ha tensioni finanziarie, la scissione va valutata insieme a un piano di ristrutturazione del debito, mai come scorciatoia.
Fisco: neutralità e ragioni economiche
Ai fini delle imposte sui redditi, la scissione è neutrale secondo l’art. 173 del TUIR. Il passaggio del patrimonio non genera di per sé plusvalenze o minusvalenze tassabili, e i valori fiscali dei beni proseguono nelle beneficiarie. Nella risposta n. 107 del 2026 l’Agenzia delle Entrate tratta la scissione come uno strumento normale di riorganizzazione. Ricorda però che la neutralità vale solo se i beni restano nel regime d’impresa.
Il punto critico è l’abuso del diritto previsto dall’art. 10-bis dello Statuto del contribuente (L. 212/2000). L’operazione deve avere una reale finalità di riorganizzazione: separare rami operativi distinti, magari gestiti da soci diversi, o preparare il passaggio generazionale. Diventa contestabile quando serve solo a far godere ai soci i beni della società senza tassazione, o a preparare una cessione di quote che aggira la vendita dei beni. Per le operazioni rilevanti, molte imprese presentano un interpello all’Agenzia per avere certezza prima di procedere.
Sul fronte delle imposte indirette, i passaggi di beni dovuti a una scissione di norma non sono trattati come cessioni ai fini IVA. Dopo l’operazione, però, ciascuna beneficiaria fattura per conto proprio e deve applicare correttamente le aliquote IVA in vigore, a partire dai contratti ereditati dalla scissa. È un controllo da fare già in fase di progetto, quando si decide quali clienti e fornitori seguono quale ramo. Imposte di registro, ipotecarie e catastali vanno quantificate con il notaio, soprattutto se nel patrimonio assegnato ci sono immobili.
Due aspetti fiscali spesso trascurati:
- perdite fiscali e interessi passivi: il loro trasferimento alle beneficiarie ha limiti specifici, da verificare prima di decidere come ripartire il patrimonio;
- dichiarazioni: la scissa e le beneficiarie hanno obblighi precisi per l’esercizio in cui avviene l’operazione, e la data di efficacia scelta stabilisce chi presenta cosa.
Gli errori che vediamo più spesso
- Partire dall’atto invece che dall’obiettivo. Prima si decide perché separare, poi come.
- Perimetri patrimoniali vaghi. Un bene o un debito non attribuito con chiarezza crea responsabilità solidali e liti tra soci.
- Dimenticare contratti e dipendenti. I rapporti di lavoro seguono il ramo trasferito con le regole del trasferimento d’azienda, e alcuni contratti richiedono il consenso della controparte.
- Non pianificare il dopo. Ogni beneficiaria ha bisogno di un proprio budget economico aziendale, di conti, di contabilità e spesso di nuovi affidamenti bancari.
- Archivi in disordine. Contratti, titoli di proprietà e documenti fiscali vanno divisi e conservati con ordine: una gestione documentale digitale ben impostata evita di cercare carte per anni.
Il nostro punto di vista
In oltre 25 anni di consulenza a imprenditori e professionisti abbiamo imparato che una scissione riuscita si decide quasi tutta prima di arrivare dal notaio. La domanda giusta non è “come si fa una scissione”, ma “quale assetto vogliamo avere tra tre anni”. A volte la risposta è proprio la scissione. Altre volte basta una governance diversa, la cessione di un ramo o un patto tra soci.
Quando la scissione è la strada giusta, la gestiamo come un progetto in cui il piano civilistico, quello fiscale e quello gestionale vanno avanti insieme. Le ragioni economiche non si aggiungono a posteriori nella relazione degli amministratori: devono emergere dai numeri, dai piani industriali delle beneficiarie e da come si comportano i soci dopo l’operazione. Il nostro metodo è anticipare le necessità dei clienti, per questo seguiamo anche il primo anno delle nuove società, quando contabilità, adempimenti e controllo di gestione devono partire senza intoppi.
— Studio
Come possiamo aiutarti
Studio Arcara affianca imprese e professionisti nelle operazioni straordinarie: dalla pianificazione fiscale alla predisposizione degli atti societari, fino alla contabilità e ai bilanci delle società nate dalla scissione. Per le beneficiarie possiamo impostare fin dal primo giorno il controllo di gestione, così da misurare se la separazione sta dando i risultati attesi. Se stai valutando di dividere la tua società, possiamo partire da un’analisi del tuo caso.
Domande frequenti
Qual è la differenza tra scissione totale e parziale?
Nella scissione totale la società scissa trasferisce tutto il patrimonio a due o più beneficiarie e si estingue senza liquidazione. Nella scissione parziale ne trasferisce solo una parte e continua a operare. La scelta dipende da cosa vuoi separare e dal fatto che la società originaria abbia ancora una ragione di esistere.
Serve sempre il notaio?
Sì. La decisione dei soci e l’atto di scissione sono atti notarili, poi iscritti nel Registro delle Imprese di ciascuna società coinvolta. Il lavoro preparatorio, cioè progetto, situazioni patrimoniali, valutazioni e analisi fiscale, spetta invece agli amministratori con i loro consulenti.
Si pagano tasse sui beni trasferiti?
Ai fini delle imposte sui redditi l’operazione è neutrale, quindi il trasferimento non genera plusvalenze tassabili. Servono però valide ragioni economiche e i beni devono restare nel regime d’impresa. Le imposte indirette sull’atto e gli eventuali costi legati agli immobili vanno calcolati caso per caso.
I creditori possono bloccare la scissione?
I creditori anteriori possono opporsi entro sessanta giorni dall’iscrizione della delibera. Se l’opposizione è fondata, il tribunale può impedire l’esecuzione finché il credito non è garantito. Se il rischio di danno è ritenuto infondato o viene prestata una garanzia adeguata, l’operazione può andare avanti. Per questo conviene mappare e, dove serve, sistemare i debiti prima di avviare la procedura.
Una ditta individuale può fare una scissione?
No: la scissione è un’operazione tra società. L’imprenditore individuale che vuole separare più attività deve prima valutare altri strumenti, come il conferimento dell’azienda in una società, e solo dopo eventualmente procedere con operazioni societarie.
Fonti
- Codice civile, artt. 2506 e seguenti (D.Lgs. 6/2003), Normattiva
- Codice civile, art. 2503 e norme sulla fusione (D.Lgs. 6/2003), Normattiva
- Agenzia delle Entrate, risposta n. 107/2026 su scissione e art. 173 TUIR
- Registro delle Imprese, circolare del 6 maggio 2016 sugli adempimenti
- Consiglio Nazionale del Notariato, Studio 41-2024
Raccomandati
