Gli ISA 2026 sono gli indici sintetici di affidabilità fiscale che le partite IVA con un’attività d’impresa o di lavoro autonomo compilano con il modello Redditi 2026, cioè sui dati del periodo d’imposta 2025. Restituiscono un voto da 1 a 10: chi ottiene un punteggio alto accede ai benefici premiali, chi rientra in una causa di esclusione non li applica (ma in alcuni casi deve comunque inviare il modello). Qui trovi chi è dentro, chi è fuori, come si compila e cosa cambia con gli indici revisionati che valgono dal periodo d’imposta 2026.
In breve
- Gli ISA 2026 si riferiscono ai redditi 2025 e viaggiano dentro la dichiarazione Redditi 2026, con la casella “ISA” barrata in prima pagina.
- Li applica chi svolge come attività prevalente un’attività per cui è approvato un ISA e non ha cause di esclusione: inizio o cessazione nell’anno, forfettario, ricavi oltre il limite, gruppo IVA e poche altre.
- Multiattività oltre il 30% e gruppo IVA escludono dal voto, ma non dall’obbligo di compilare il modello.
- Con un punteggio almeno pari a 9 puoi compensare senza visto di conformità crediti IVA fino a 70.000 euro annui e crediti per imposte dirette e IRAP fino a 50.000 euro annui.
- 85 indici sono stati aggiornati con il decreto del 31 marzo 2026: per molte attività il calcolo cambia già dal periodo d’imposta 2026.
Indice
- Che cosa sono gli ISA e a quale anno si riferiscono
- Quali partite IVA devono applicarli
- Le cause di esclusione nel 2026
- Modelli, dati e invio: come funziona l’adempimento
- Il punteggio e i benefici premiali
- Cosa cambia con gli indici revisionati
- Come presentarsi con dati solidi
- Il nostro punto di vista
- ISA, dichiarazione e contabilità con Studio Arcara
- Domande frequenti
- Fonti
Che cosa sono gli ISA e a quale anno si riferiscono
Gli indici sintetici di affidabilità fiscale sono uno strumento di compliance: secondo l’Agenzia delle Entrate forniscono al contribuente una valutazione complessiva della propria affidabilità fiscale, su una scala da 1 a 10, in relazione all’attività economica esercitata. Non sono un’imposta e non fissano un reddito minimo: confrontano i tuoi dati contabili ed extracontabili con il comportamento atteso per la tua attività e ne ricavano un voto.
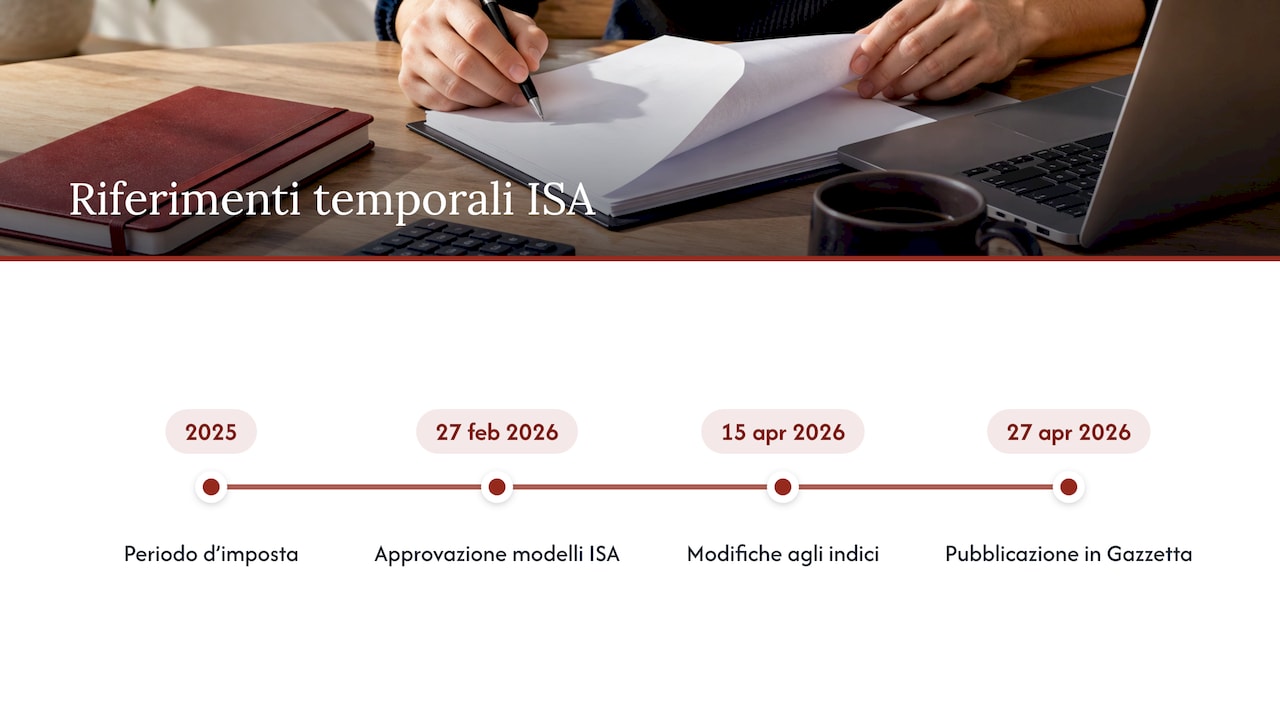
Il nome trae spesso in inganno. “ISA 2026” indica la modulistica e le regole usate nel 2026, ma i numeri sono quelli del 2025. Le istruzioni della Parte generale riguardano infatti il periodo d’imposta 2025, e la modulistica ISA 2026 è stata approvata con il provvedimento del Direttore dell’Agenzia del 27 febbraio 2026.
Sugli indici applicabili al 2025 sono intervenute anche le modifiche approvate con il decreto del 15 aprile 2026, pubblicato nella Gazzetta Ufficiale n. 96 del 27 aprile 2026, come riporta la sezione normativa del portale ISA. In pratica: chi ha compilato gli ISA nel 2026 lo ha fatto su un set di indici già corretto in corsa, e il software di calcolo dell’Agenzia ne tiene conto.
Quali partite IVA devono applicarli
La regola base è breve. Gli ISA si applicano agli esercenti attività d’impresa o di lavoro autonomo che svolgono, come attività prevalente, un’attività per la quale è approvato un ISA (l’elenco è nella Tabella 1 delle istruzioni per il periodo d’imposta 2025) e che non presentano una causa di esclusione.
Rientrano quindi, di norma:
- ditte individuali in contabilità semplificata o ordinaria;
- società di persone e società di capitali con attività coperta da un indice;
- professionisti e studi associati, in regime ordinario, con un’attività per cui esiste un ISA;
- società tra professionisti, per le quali le istruzioni dedicano indicazioni specifiche.
Il punto da verificare per primo è il codice ATECO dell’attività prevalente, cioè quella da cui deriva la quota maggiore di ricavi o compensi. È il codice a stabilire quale indice ti riguarda. Se hai cambiato attività in corso d’anno, aggiunto un ramo o modificato il codice, conviene controllare che quello comunicato corrisponda a ciò che fai davvero, perché un indice sbagliato produce un voto che non descrive la tua attività.
Le cause di esclusione nel 2026
È la domanda che i lettori fanno più spesso. Le cause di esclusione, elencate nelle istruzioni ufficiali per il periodo d’imposta 2025, sono queste:
| Causa di esclusione | Chi riguarda | Va comunque inviato il modello? |
|---|---|---|
| Inizio attività nel periodo d’imposta | Chi ha aperto la partita IVA nel 2025 | No |
| Cessazione attività nel periodo d’imposta | Chi ha chiuso nel 2025 | No |
| Ricavi o compensi oltre il limite | Chi supera la soglia fissata dal decreto di approvazione o revisione dell’indice | No |
| Non normale svolgimento dell’attività | Ad esempio liquidazione, procedure concorsuali, periodi di inattività | No |
| Reddito determinato con criteri forfetari | Forfettari, regime di vantaggio, altri regimi forfetari | No |
| Categoria reddituale diversa da quella del modello | Chi dichiara un reddito di tipo diverso da quello previsto dall’indice | No, salvo le eccezioni per EK02U, EK04U, EK05U, EK18U ed EK22U |
| Multiattività | Più attività d’impresa non comprese nello stesso ISA, con ricavi delle attività estranee oltre il 30% | Sì |
| Cooperative, consorzi e società consortili | Chi opera esclusivamente a favore di soci o utenti | No |
| Cooperative di taxi o noleggio con conducente | Trasporto con taxi o NCC in forma cooperativa | No |
| Corporazioni dei piloti di porto | Piloti di porto | No |
| Partecipazione a un gruppo IVA | Società aderenti a un gruppo IVA | Sì |
Tre casi meritano una parola in più.
Chi apre e chi chiude. Se hai aperto la partita IVA nel 2025 sei fuori dagli ISA 2026, e lo stesso vale se hai cessato entro il 31 dicembre 2025. L’anno successivo all’apertura, però, entri nel sistema a pieno titolo: se stai partendo adesso, la nostra guida per aprire la partita IVA da freelance ti aiuta a scegliere regime e codice ATECO pensando anche a questo.
Il forfettario. Chi applica il regime forfetario agevolato della legge 190/2014, il regime di vantaggio per l’imprenditoria giovanile e i lavoratori in mobilità o altri criteri forfetari di determinazione del reddito è escluso. Se superi i requisiti del forfettario ed entri nel regime ordinario, dall’anno di uscita gli ISA ti riguardano. Ne parliamo nella guida al regime forfettario per professionisti.
La soglia dei ricavi. Per la generalità degli indici il limite di ricavi o compensi indicato nelle istruzioni è 5.164.569 euro: oltre questa cifra l’indice non si applica. Va verificato sul singolo ISA, perché il limite è quello stabilito dal decreto che lo approva o lo rivede.
Esclusi sì, ma con il modello da compilare
Essere esclusi non significa sempre non fare nulla. Chi è fuori per multiattività (attività estranee all’indice prevalente oltre il 30% dei ricavi) o perché partecipa a un gruppo IVA, e i professionisti che rientrano nell’eccezione prevista per alcuni indici, sono comunque tenuti a presentare il modello ISA. In quei casi i dati servono all’Agenzia per costruire e aggiornare gli indici, anche se non producono un voto valido per te. Dimenticarlo è un errore frequente, proprio perché il contribuente si sente “escluso”.
Modelli, dati e invio: come funziona l’adempimento
Il modello ISA è parte integrante della dichiarazione Redditi. Chi applica gli indici deve barrare la casella “ISA” nella prima pagina del modello Redditi e trasmettere il modello ISA in via telematica insieme alla dichiarazione. I modelli 2026 servono anche al calcolo della proposta di concordato preventivo biennale per il 2026 e il 2027, che si basa sugli stessi dati.
Il percorso, in pratica, è questo:
- Individua l’indice. Parti dal codice ATECO prevalente e verifica nella tabella delle istruzioni quale ISA corrisponde.
- Controlla le cause di esclusione. Inizio, cessazione, regime, ricavi, multiattività: se ne ricorre una, segnala il codice di esclusione nel modello.
- Prepara i dati contabili. Il quadro F riguarda le imprese, il quadro H il lavoro autonomo. I valori devono coincidere con quelli della dichiarazione e del bilancio, rimanenze e costi compresi: per questo le scritture di assestamento di fine anno contano anche ai fini ISA.
- Compila i dati extracontabili. Personale, superfici, beni strumentali, modalità di svolgimento: sono le informazioni che descrivono come lavori e che pesano sul voto.
- Acquisisci i dati precalcolati. L’Agenzia mette a disposizione variabili già calcolate su più anni; vanno scaricate tramite il cassetto fiscale o dall’intermediario delegato.
- Calcola e trasmetti. Il software dell’Agenzia calcola il punteggio; l’invio avviene con Entratel o Fisconline secondo i requisiti, oppure tramite un intermediario abilitato, come ricostruisce la sintesi su modelli e invio telematico, che richiama anche le specifiche tecniche approvate con il provvedimento n. 72335/2026.
Quando deleghi l’invio a uno studio, gli affidi dati contabili e personali che deve trattare con regole precise. Molti studi stanno strutturando anche gli strumenti interni di compliance, come i canali di whistleblowing per studi professionali, che fanno parte della stessa cultura di gestione corretta delle informazioni.
Un aspetto pratico riguarda i versamenti. I soggetti ISA hanno un calendario proprio per saldo e primo acconto: per la dichiarazione relativa al 2025, il saldo e il primo acconto 2026 andavano versati entro il 20 luglio 2026, oppure entro il 20 agosto con la maggiorazione dello 0,80%. Le date vengono fissate di anno in anno, quindi per il prossimo ciclo va verificato il calendario ufficiale.
Il punteggio e i benefici premiali
Il voto non è solo un giudizio: dà accesso a vantaggi concreti previsti dal comma 11 dell’articolo 9-bis del decreto-legge 50/2017. Il provvedimento premiale 2026 individua i livelli di affidabilità che li fanno scattare, a partire dal periodo d’imposta 2025.
La novità di quest’anno, segnalata da IPSOA, è che i criteri non sono più legati a un solo periodo d’imposta: valgono dal 2025 e per le annualità successive, finché non vengono modificati.
| Beneficio | Cosa ottieni | Livello richiesto |
|---|---|---|
| Compensazione senza visto di conformità | Crediti IVA fino a 70.000 euro annui (maturati nell’annualità successiva) e crediti per imposte dirette e IRAP fino a 50.000 euro annui | Almeno 9 |
| Benefici rilevanti per i controlli (lettere c, d, f del comma 11) | Tutele sul fronte degli accertamenti | Soglia base aumentata di 0,5 per la lettera d) e di 1 per le lettere c) ed f) |
Nelle motivazioni del provvedimento l’Agenzia spiega che le soglie sono state fissate in continuità con l’anno precedente, guardando ai dati dichiarativi del 2024, e che una parte significativa dei contribuenti più affidabili supera il punteggio di 8. Per i benefici che incidono sui controlli la soglia è stata alzata proprio per riservarli ai profili più solidi.
Tradotto: 8 è la zona in cui iniziano i vantaggi, 9 è il livello che sblocca le compensazioni più alte e le tutele più forti. Per un’impresa con crediti IVA ricorrenti, ad esempio chi vende con aliquote ridotte e acquista con aliquota ordinaria, la differenza tra 8,5 e 9 si misura in costi di visto e tempi di utilizzo del credito.
Cosa cambia con gli indici revisionati
Il 2026 è anche un anno di revisione. Con il decreto del Vice Ministro dell’Economia e delle finanze del 31 marzo 2026, pubblicato nella Gazzetta Ufficiale n. 88 del 16 aprile 2026, sono state approvate le modalità di costruzione e applicazione di 85 ISA, oltre alla territorialità generale, a quella del commercio e a tre territorialità specifiche, come riepiloga la circolare ANCE del 6 luglio 2026.
Gli 85 indici comprendono:
- l’evoluzione ordinaria di 72 ISA approvati con il decreto del 18 marzo 2024;
- l’evoluzione anticipata di 10 ISA approvati con il decreto del 31 marzo 2025;
- tre nuovi indici, EM01A, EM01B ed EM01C, nati dalla suddivisione del vecchio DM01U.
Gli indici delle attività elencate nell’Allegato 2 del provvedimento del 29 gennaio 2026 si applicano dal periodo d’imposta 2026, quindi nella dichiarazione che presenterai nel 2027. Se la tua attività è tra quelle revisionate, il voto del prossimo anno potrebbe muoversi anche a parità di numeri, perché cambiano gli indicatori e i pesi. Ha senso fare una simulazione prima della chiusura dei conti 2026, non dopo.
Come presentarsi con dati solidi
Il voto ISA premia la coerenza. Alcune abitudini aiutano a non perdere punti per ragioni formali:
- Contabilità allineata durante l’anno. Liquidazioni corrette e registri in ordine riducono le sorprese a consuntivo; se liquidi l’IVA ogni trimestre, la guida alle liquidazioni IVA trimestrali riassume i passaggi.
- Dati extracontabili aggiornati. Superfici, dipendenti, beni strumentali e giornate lavorate cambiano: copiarli dall’anno prima è l’errore più comune.
- Rimanenze e costi del personale corretti. Incidono su più indicatori insieme.
- Errori corretti per tempo. Se emerge un errore nei versamenti, il ravvedimento operoso IVA permette di sistemarlo con sanzioni ridotte.
- Lettura dei singoli indicatori. Il software mostra quali indicatori abbassano il voto: guardarli uno per uno indica se il problema è un dato inserito male o un aspetto della gestione da migliorare.
Se un indicatore resta basso per motivi reali (un anno di investimenti, un cantiere fermo, un cliente perso), le note aggiuntive del modello sono il posto dove spiegarlo.
Il nostro punto di vista
Dopo oltre 25 anni accanto a imprenditori e professionisti, vediamo gli ISA come uno specchio della gestione, non come un compito di giugno. Il voto si costruisce durante l’anno: con una contabilità tenuta bene, dati extracontabili aggiornati e una lettura periodica dei numeri.
Per questo non ci limitiamo a compilare il modello. Simuliamo il punteggio prima della chiusura, verifichiamo le cause di esclusione e il codice ATECO, e leggiamo gli indicatori insieme al cliente. Così un 7 diventa una lista di interventi concreti e un 9 diventa un vantaggio da usare, ad esempio sulle compensazioni.
Con le revisioni che valgono dal periodo d’imposta 2026, questo lavoro preventivo conta ancora di più. Unire aggiornamento normativo costante e strumenti digitali ci permette di anticipare le domande invece di inseguirle.
Studio
ISA, dichiarazione e contabilità con Studio Arcara
Studio Arcara segue imprese, professionisti e freelance in tutta la parte fiscale: tenuta della contabilità, formazione del bilancio, pianificazione fiscale e assistenza fiscale. Lavoriamo con un approccio personalizzato e strumenti digitali, sia a Palermo sia a distanza.
Se vuoi capire come si posiziona il tuo punteggio e cosa fare prima della prossima dichiarazione, scopri i nostri servizi fiscali e contabili, la consulenza fiscale a Palermo o il servizio di commercialista online. Per leggere gli indicatori durante l’anno c’è anche il nostro controllo di gestione aziendale.
Domande frequenti
Gli ISA 2026 riguardano i redditi del 2025 o del 2026?
Riguardano il periodo d’imposta 2025: il modello ISA 2026 si invia con la dichiarazione Redditi 2026. Gli indici revisionati con il decreto del 31 marzo 2026 si applicano invece dal periodo d’imposta 2026, quindi nella dichiarazione del 2027.
Se sono in regime forfettario devo compilare gli ISA?
No. Chi determina il reddito con il regime forfetario agevolato, con il regime di vantaggio o con altri criteri forfetari è escluso dagli ISA. L’obbligo scatta dall’anno in cui esci dal forfettario e passi al regime ordinario.
Ho aperto la partita IVA nel 2025: sono escluso?
Sì, l’inizio dell’attività nel periodo d’imposta è una causa di esclusione, quindi per i redditi 2025 non applichi gli ISA. Dal periodo d’imposta 2026, se la tua attività ha un indice approvato e non hai altre cause di esclusione, entri nel sistema.
Quale punteggio serve per evitare il visto di conformità?
Con un livello di affidabilità almeno pari a 9 sei esonerato dal visto per compensare crediti IVA fino a 70.000 euro annui e crediti per imposte dirette e IRAP fino a 50.000 euro annui. Il provvedimento premiale prevede soglie anche per gli altri benefici, più alte per quelli che incidono sui controlli.
Escluso per multiattività: devo comunque inviare il modello?
Sì. Chi supera il 30% di ricavi da attività estranee all’indice prevalente, come chi partecipa a un gruppo IVA, non riceve un voto valido ma deve comunque presentare il modello ISA con la dichiarazione.
Fonti
- Agenzia delle Entrate: gli indici sintetici di affidabilità fiscale
- Agenzia delle Entrate: istruzioni ISA, Parte generale
- Agenzia delle Entrate: modulistica ISA 2026
- Agenzia delle Entrate: normativa e prassi ISA
- Agenzia delle Entrate: il modello per la comunicazione dei dati
- Agenzia delle Entrate: provvedimento premiale 2026
- Agenzia delle Entrate: provvedimento del 29 gennaio 2026
- Provvedimento premialità ISA 2026 con motivazioni
- ANCE: circolare ISA del 6 luglio 2026
- IPSOA: regime premiale ISA, livelli confermati e novità
- Edotto: ISA 2026 e CPB 2026-2027, modelli e invio telematico
- EC News: saldo 2025 e primo acconto 2026
Raccomandati
- Ravvedimento operoso IVA nel 2026: sanzioni, calcolo ed esempi
- Aprire la Partita IVA da freelance nel 2026: guida pratica
- Regime forfettario per professionisti: guida completa 2026
- Nota di credito IVA: guida pratica per professionisti e imprenditori
