Il break even point (BEP), in italiano punto di pareggio, è il livello di vendite in cui i ricavi coprono esattamente tutti i costi: l’impresa non guadagna e non perde. Sotto quella soglia si lavora in perdita, sopra ogni vendita in più produce utile. Per calcolarlo servono tre dati: i costi fissi del periodo, il prezzo di vendita e il costo variabile di ogni unità venduta. In questa guida trovi le formule, un esempio completo in euro, la versione per studi professionali e freelance e gli errori che falsano il risultato. Sono gli stessi passaggi che seguiamo con i clienti quando costruiamo un budget o un business plan.
In breve
- Il punto di pareggio è la quantità (o il fatturato) in cui ricavi totali = costi totali e l’utile è zero.
- La formula base: costi fissi ÷ margine di contribuzione unitario (prezzo meno costo variabile unitario).
- Il fatturato di pareggio si ottiene dividendo i costi fissi per il margine di contribuzione in percentuale.
- Il margine di sicurezza indica di quanto possono calare le vendite prima di andare in perdita: è il dato che dice quanto è solida l’impresa.
- Il BEP va ricalcolato ogni volta che cambiano prezzi, costi delle materie prime, affitti o personale.
Indice
- Cos’è il break even point e a cosa serve
- Costi fissi e costi variabili: la base del calcolo
- Il margine di contribuzione: il numero che decide tutto
- Le formule del punto di pareggio
- Un esempio completo: una pasticceria artigianale a Palermo
- Break even per studi professionali, servizi e freelance
- Margine di sicurezza e leva operativa
- Il punto di pareggio nel business plan
- Gli errori che falsano il calcolo
- Il nostro punto di vista: il pareggio come strumento di guida
- Calcolare e monitorare il pareggio con Studio Arcara
- Domande frequenti
- Fonti
Cos’è il break even point e a cosa serve
In economia aziendale il break even point è il punto in cui la retta dei ricavi totali incrocia la retta dei costi totali. Il materiale didattico di management della Sapienza di Roma lo descrive come il volume di produzione e vendita per cui costi e ricavi si eguagliano, e lo rappresenta con il classico grafico a due rette: costi totali che partono dal livello dei costi fissi, ricavi che partono da zero.
Il calcolo risponde a domande molto concrete:
- quanti pezzi, coperti o ore devo vendere ogni mese per non perdere soldi;
- quanto fatturato mi serve per sostenere un nuovo dipendente o un affitto più alto;
- se abbasso il prezzo del 10%, quanto devo vendere in più per restare in pari;
- quanto tempo impiegherà una nuova attività a smettere di bruciare cassa.
Il BEP è il cuore di quella che i manuali chiamano analisi costi-volumi-risultati (in inglese break even analysis o CVP analysis): lo studio di come utile e perdita cambiano al variare dei volumi, dei prezzi e della struttura dei costi. Le dispense dell’Università di Trieste sull’analisi costi-volumi-risultati partono proprio dalla distinzione tra costi fissi e variabili, perché senza quella il calcolo non regge.
Costi fissi e costi variabili: la base del calcolo
Tutto il break even dipende da come classifichi i costi. Un errore qui sposta il punto di pareggio di centinaia di unità.
Costi fissi: restano uguali nel periodo, qualunque sia il volume venduto. Esempi tipici:
- affitto di negozio, laboratorio o ufficio;
- stipendi del personale a tempo indeterminato e relativi contributi;
- canoni di leasing, software, assicurazioni;
- compenso del commercialista, utenze base, quote di ammortamento.
Costi variabili: crescono e calano insieme alle vendite. Esempi:
- materie prime e merci;
- imballaggi e spedizioni;
- provvigioni agli agenti;
- commissioni su pagamenti con carta o marketplace;
- energia direttamente legata alla produzione.
Nella realtà molti costi sono semivariabili: la bolletta elettrica ha una quota fissa e una che sale con le ore di macchina, il personale stagionale si aggiunge solo nei mesi di picco. La soluzione pratica è scomporli: la parte che c’è comunque va nei fissi, la parte che segue i volumi va nei variabili. Le stesse dispense dell’ateneo triestino distinguono inoltre i costi fissi impegnati, legati a scelte di lungo periodo, da quelli discrezionali, che il management può ridurre in fretta: è una distinzione utile quando bisogna abbassare il pareggio in poco tempo.
Se costruisci già un budget economico aziendale, hai metà del lavoro fatto: le voci del budget, riclassificate tra fisse e variabili, sono la materia prima del break even.
Il margine di contribuzione: il numero che decide tutto
Il margine di contribuzione è la differenza tra ricavi e costi variabili. Il glossario di BPER Banca lo definisce come la parte del ricavo che copre i costi fissi e, una volta coperti, genera utili. Si può esprimere in tre modi:
- unitario: prezzo di vendita unitario meno costo variabile unitario, come riporta la voce margine di contribuzione su Wikipedia;
- totale: margine unitario moltiplicato per le quantità vendute;
- percentuale: margine di contribuzione diviso ricavi, cioè quanti centesimi di ogni euro incassato restano per pagare i costi fissi.
Perché conta così tanto? Perché il punto di pareggio è esattamente il volume in cui il margine di contribuzione totale eguaglia i costi fissi. Ogni unità venduta “contribuisce” a coprirli; quando sono coperti, il margine di ogni unità successiva diventa utile.
Nelle aziende con più prodotti o servizi il dato medio non basta. Un approfondimento di Borsa Italiana sul margine di contribuzione ricorda che va letto per singola linea: un prodotto con margine nullo o negativo erode la redditività complessiva e va ripensato, nel prezzo o nell’offerta. Chi lavora a progetto può applicare la stessa logica a ogni lavoro, con il calcolo del margine per commessa, che confronta ricavi e costi diretti di ciascun incarico.
Le formule del punto di pareggio
Ecco le formule da tenere a portata di mano. Le sigle: CF = costi fissi, p = prezzo unitario, cvu = costo variabile unitario, Q = quantità.
| Cosa vuoi sapere | Formula | Cosa ottieni |
|---|---|---|
| Margine di contribuzione unitario | p − cvu | Euro che ogni unità lascia per coprire i fissi |
| Margine di contribuzione % | (p − cvu) ÷ p | Quota di ogni euro di ricavo che copre i fissi |
| Quantità di pareggio | CF ÷ (p − cvu) | Unità da vendere per avere utile zero |
| Fatturato di pareggio | CF ÷ MdC % | Ricavi necessari per avere utile zero |
| Quantità per un utile obiettivo | (CF + utile) ÷ (p − cvu) | Unità da vendere per guadagnare la cifra desiderata |
| Margine di sicurezza % | (ricavi attesi − ricavi di pareggio) ÷ ricavi attesi | Di quanto possono calare le vendite prima della perdita |
La logica sotto è una sola equazione: ricavi = costi variabili + costi fissi + utile. Ponendo l’utile a zero si trova il pareggio, come mostrano anche le slide della Sapienza sulla relazione costi-volumi-profitto.
Un esempio completo: una pasticceria artigianale a Palermo
Prendiamo un caso inventato ma realistico: un laboratorio di pasticceria in città che vende cassate da asporto. I numeri sono mensili.
- Prezzo medio di vendita: 30,00 €
- Costo variabile per cassata (ingredienti, vassoio, packaging, commissioni POS): 12,00 €
- Costi fissi (affitto, due dipendenti, utenze base, leasing del forno, consulenze): 9.000 €
Passo 1, margine di contribuzione unitario: 30,00 − 12,00 = 18,00 €.
Passo 2, margine di contribuzione %: 18 ÷ 30 = 60%.
Passo 3, quantità di pareggio: 9.000 ÷ 18 = 500 cassate al mese.
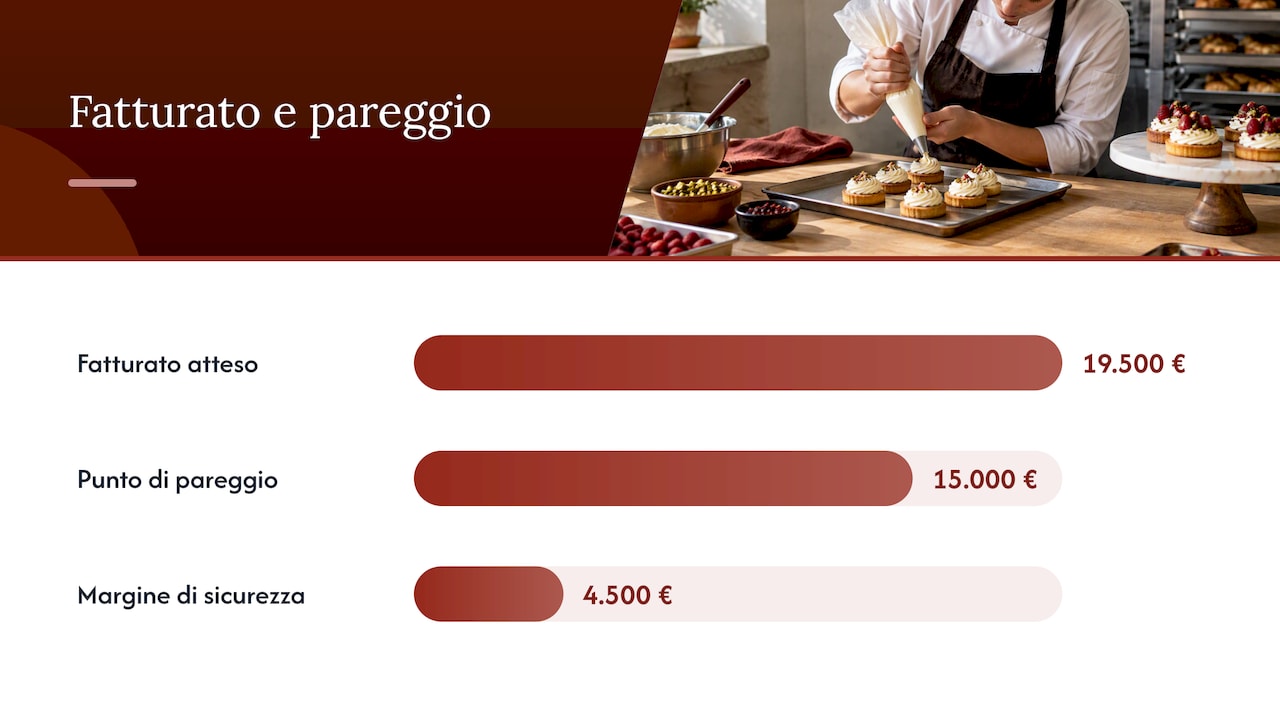
Passo 4, fatturato di pareggio: 9.000 ÷ 0,60 = 15.000 € al mese (controprova: 500 × 30 = 15.000 €).
Se il titolare prevede di venderne 650, il fatturato atteso è 19.500 €. L’utile operativo stimato è (650 − 500) × 18 = 2.700 €, e il margine di sicurezza è (19.500 − 15.000) ÷ 19.500 = circa il 23%. Tradotto: le vendite possono scendere di quasi un quarto prima di andare in rosso.
Cosa succede se cambia qualcosa
Qui il break even diventa uno strumento di decisione. Con gli stessi dati di partenza:
| Scenario | Nuovo margine unitario | Nuovo pareggio |
|---|---|---|
| Situazione attuale | 18,00 € | 500 cassate |
| Prezzo +5% (31,50 €) | 19,50 € | 462 cassate |
| Ingredienti +10% (cvu 13,20 €) | 16,80 € | 536 cassate |
| Costi fissi +10% (9.900 €) | 18,00 € | 550 cassate |
| Sconto del 10% (27,00 €) | 15,00 € | 600 cassate |
L’ultima riga è quella che sorprende di più: uno sconto del 10% sul prezzo alza il pareggio del 20%, perché taglia il margine unitario di un sesto. Prima di lanciare una promozione conviene sempre rifare questo conto.
Break even per studi professionali, servizi e freelance
Chi vende servizi non ha “pezzi”: l’unità di misura diventa l’ora fatturabile, la giornata o il contratto. La logica non cambia. Un riepilogo sul break even e il margine di sicurezza nel programma ACCA fa notare che le attività di servizi hanno spesso costi variabili minimi e quindi margini di contribuzione alti: superata la soglia dei fissi, l’utile cresce in fretta.
Un esempio semplice: una consulente freelance con 1.200 € di costi fissi mensili (coworking, software, contributi minimi, commercialista) e una tariffa di 50 € l’ora, con costi variabili trascurabili, va in pari con 1.200 ÷ 50 = 24 ore fatturate al mese. Il punto debole sta altrove: non tutte le ore lavorate sono fatturabili. Se solo il 60% del tempo finisce in fattura, quelle 24 ore richiedono circa 40 ore di lavoro effettivo.
Due accortezze per i professionisti:
- includi il tuo compenso tra i costi fissi, altrimenti il pareggio ti dice solo quando l’attività smette di perdere, non quando riesci a viverci;
- ragiona su imposte e contributi: il calcolo classico è ante imposte. Per chi è in regime forfettario il carico fiscale segue regole proprie, e conviene stimarlo a parte per capire quanto resta davvero in tasca.
Se stai valutando di metterti in proprio, il calcolo delle ore di pareggio è uno dei primi numeri da fare prima di aprire la Partita IVA da freelance.
Margine di sicurezza e leva operativa
Sapere dove sta il pareggio è metà dell’informazione. L’altra metà è quanto sei lontano. Il margine di sicurezza, in percentuale sul fatturato reale o previsto, misura questa distanza: la fonte ACCA già citata lo presenta come l’indicatore che dice di quanto le vendite possono scendere prima della perdita. Un’impresa con un pareggio basso ma vendite appena sopra la soglia è più fragile di una con pareggio alto e ampio margine.
Collegato a questo c’è il grado di leva operativa: margine di contribuzione totale diviso utile operativo. Nell’esempio della pasticceria vale 11.700 ÷ 2.700 = circa 4,3. Significa che una variazione del 10% delle vendite muove l’utile di circa il 43%, in su o in giù. Le imprese con molti costi fissi (macchinari, personale strutturato) hanno leva alta: guadagnano molto quando le vendite salgono, soffrono molto quando calano. Le imprese con costi in prevalenza variabili sono più elastiche ma crescono più lentamente.
Il punto di pareggio nel business plan
Per una startup o un nuovo progetto, il BEP è il numero che banche e investitori guardano per primo: quante vendite servono e quanto tempo ci vorrà per arrivarci. La guida della U.S. Small Business Administration sul break-even point lo colloca tra i calcoli da fare già in fase di stima dei costi di avvio, e consiglia stime prudenti.
Nel piano conviene presentare:
- il pareggio in quantità e in fatturato, mese per mese, non solo annuo;
- il mese previsto di raggiungimento del pareggio, con le ipotesi di crescita delle vendite;
- almeno tre scenari (prudente, atteso, ottimistico);
- il fabbisogno di cassa fino al pareggio, che dice quanto capitale serve davvero.
Quest’ultimo punto è decisivo quando il progetto si appoggia a contributi pubblici o a strumenti di finanza agevolata per le imprese: molti bandi chiedono un piano economico-finanziario coerente, e un pareggio credibile ne è la colonna portante. Se il fabbisogno viene coperto dai soci, valgono anche le regole sui finanziamenti soci in SRL.
Gli errori che falsano il calcolo
Il BEP è semplice da calcolare e facile da sbagliare. Gli errori che vediamo più spesso:
- Classificare male i costi. Mettere il personale a chiamata tra i fissi o le provvigioni tra le spese generali sposta il risultato. La qualità del calcolo dipende dalla qualità della contabilità.
- Usare il margine medio con un mix di prodotti che cambia. Se a dicembre vendi più prodotti a margine alto, il pareggio scende; se l’estate spinge quelli a margine basso, sale. Con più linee serve un pareggio sul mix reale.
- Trattarlo come un numero fisso. Prezzi dei fornitori, energia, contratti di lavoro cambiano. Investopedia sull’analisi di break even ricorda che il modello presuppone prezzi e costi costanti, un’ipotesi che regge solo per periodi brevi.
- Ignorare la stagionalità. Un pareggio annuo raggiunto “in media” può nascondere mesi di forte perdita e tensioni di cassa.
- Confondere pareggio economico e pareggio finanziario. Il BEP economico considera i costi di competenza, ammortamenti inclusi; la cassa segue invece incassi, pagamenti e rate dei finanziamenti. Si può essere in utile e restare senza liquidità.
- Dimenticare un cuscinetto. Stimare i costi fissi con un margine prudenziale, la SBA suggerisce di non essere ottimisti, protegge da spese impreviste.
Il nostro punto di vista: il pareggio come strumento di guida
In oltre 25 anni di consulenza a imprenditori, professionisti e startup, abbiamo visto che il break even point raramente manca per mancanza di formule. Manca perché i dati non sono pronti: costi registrati in modo che non distingue fissi e variabili, nessun margine per linea di prodotto, budget fatto una volta e mai aggiornato.
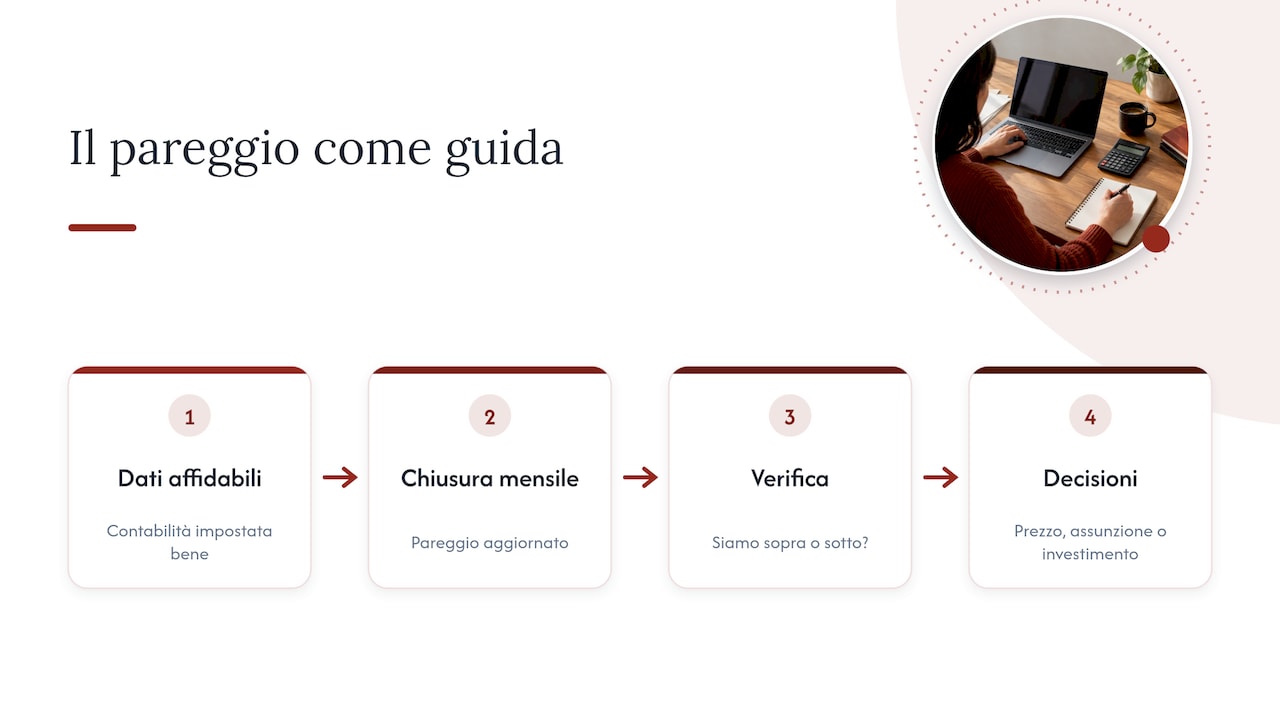
Per questo lo trattiamo come un indicatore vivo, dentro il controllo di gestione, non come un esercizio da business plan. Quando la contabilità è impostata bene, il pareggio si aggiorna quasi da solo a ogni chiusura mensile, e diventa una domanda ricorrente: siamo sopra o sotto? Di quanto? Cosa è cambiato rispetto al mese scorso?
Le decisioni migliori che abbiamo accompagnato sono nate da qui: un prezzo rivisto dopo aver scoperto che un servizio lavorava in perdita, un’assunzione rinviata di sei mesi perché il margine di sicurezza era troppo stretto, un investimento approvato perché i numeri dicevano che il nuovo pareggio era raggiungibile. Il calcolo in sé richiede cinque minuti; il valore sta nel farlo con dati affidabili e nel ripeterlo con costanza, con il supporto di strumenti digitali che rendono i numeri leggibili in tempo reale.
— Studio
Calcolare e monitorare il pareggio con Studio Arcara
Se vuoi conoscere il tuo punto di pareggio reale, non quello stimato a occhio, possiamo aiutarti a impostarlo e tenerlo aggiornato. Con il servizio di controllo di gestione aziendale riclassifichiamo i costi, calcoliamo margini per prodotto o servizio e costruiamo report periodici. Se stai lanciando un’attività o cerchi finanziamenti, la nostra consulenza finanziaria e business plan inserisce il break even in un piano solido e presentabile a banche e investitori.
Domande frequenti
Qual è la traduzione italiana di break even point?
La traduzione è punto di pareggio, a volte detto anche soglia di redditività. Indica il volume di vendite, in quantità o in fatturato, in cui ricavi e costi totali coincidono e il risultato economico è zero.
Come si calcola il break even point in modo rapido?
Dividi i costi fissi del periodo per il margine di contribuzione unitario, cioè prezzo meno costo variabile per unità. Se vuoi il fatturato di pareggio, dividi i costi fissi per il margine di contribuzione in percentuale. Con costi fissi di 9.000 € e un margine del 60%, servono 15.000 € di ricavi.
Che differenza c’è tra margine di contribuzione e utile?
Il margine di contribuzione è ciò che resta dei ricavi dopo i soli costi variabili. L’utile è ciò che resta dopo aver tolto anche i costi fissi. Sotto il punto di pareggio il margine è positivo ma non basta a coprire i fissi; sopra, la parte eccedente diventa utile.
Ogni quanto va ricalcolato il punto di pareggio?
Almeno a ogni revisione del budget e ogni volta che cambia una voce importante: listino prezzi, costo delle materie prime, affitto, nuove assunzioni. Nelle imprese con controllo di gestione strutturato si aggiorna a ogni chiusura mensile, così da leggere subito il margine di sicurezza.
Il break even point vale anche per un professionista in Partita IVA?
Sì, usando le ore fatturabili o il numero di incarichi come unità di misura. Conviene inserire tra i costi fissi anche il compenso che ti serve per vivere e stimare a parte imposte e contributi, che dipendono dal regime fiscale scelto.
Fonti
- La Break Even Analysis, Sapienza Università di Roma (parte 1)
- La Break Even Analysis, Sapienza Università di Roma (parte 2)
- L’analisi costi-volumi-risultati, Università di Trieste
- Margine di contribuzione, glossario BPER Banca
- Margine di contribuzione, Wikipedia
- Margine di contribuzione, Borsa Italiana
- Breakeven Point and Margin of Safety, ACCA MA
- Break-even point, U.S. Small Business Administration
- Breakeven Analysis, Investopedia
Raccomandati
- Budget economico aziendale: guida pratica per PMI e professionisti
- Regime forfettario per professionisti: guida completa 2026
- Aprire la Partita IVA da freelance nel 2026: guida pratica
