Il rating bancario è il voto che la banca dà alla tua impresa quando deve decidere se concederti credito, quanto e a che prezzo. Per una PMI pesano soprattutto tre cose: come usi gli affidamenti che hai già (il cosiddetto andamentale, visibile anche in Centrale Rischi), cosa dicono i bilanci e quanto è credibile il piano per i prossimi anni. La buona notizia è che quasi tutte queste leve sono nelle tue mani. In questa guida vediamo come ragiona la banca, come controllare i dati che vede su di te e cosa fare, in concreto, per migliorare il giudizio prima di chiedere un finanziamento.
In breve
- Il rating è una stima della probabilità che l’impresa non rimborsi il debito: più è basso il rischio stimato, più bassi sono tassi e garanzie richieste.
- Per le piccole imprese conta molto il comportamento con le banche: sconfinamenti, ritardi e utilizzo degli affidamenti pesano spesso quanto o più del bilancio.
- Dal 13 aprile 2026 i dati della Centrale dei Rischi si consultano gratis solo dal portale online della Banca d’Italia, con SPID, CIE o CNS.
- Le banche devono valutare anche la capacità di rimborso futura: un business plan solido e numeri di previsione credibili migliorano il dialogo.
- Il rating si costruisce nel tempo, non il giorno prima della richiesta di fido.
Indice
- Cos’è il rating bancario e perché decide il costo del tuo credito
- Le quattro aree che la banca valuta
- Centrale dei Rischi: il curriculum finanziario dell’impresa
- Il rating del Fondo di garanzia per le PMI
- Dal passato al futuro: la valutazione forward-looking
- Gli errori che abbassano il rating senza che te ne accorga
- Come migliorare il rating della tua PMI: un piano in sei mosse
- Rapporto banca-impresa: poche banche, informazioni chiare
- Il nostro punto di vista
- Preparare l’impresa al giudizio della banca, con Studio Arcara
- Domande frequenti
- Fonti
Cos’è il rating bancario e perché decide il costo del tuo credito
Quando chiedi un fido, un mutuo chirografario o un anticipo fatture, la banca non conosce la tua azienda come la conosci tu. Il rating serve a ridurre questa distanza: traduce dati contabili, comportamenti e informazioni qualitative in una classe di rischio. La guida della Banca d’Italia alla Centrale dei rischi lo dice in modo chiaro: chi ha una buona storia creditizia ottiene un finanziamento più facilmente e a condizioni migliori. Funziona in modo simile al bonus/malus dell’assicurazione auto: ogni mese di comportamento corretto accumula credibilità, ogni incidente la erode.
Il rating non è uguale per tutte le banche. Ogni istituto usa modelli interni propri, approvati e vigilati, con scale e nomi di classi diversi. Per questo la stessa impresa può ricevere condizioni diverse da due banche: non è arbitrio, sono modelli che pesano in modo diverso le stesse informazioni.
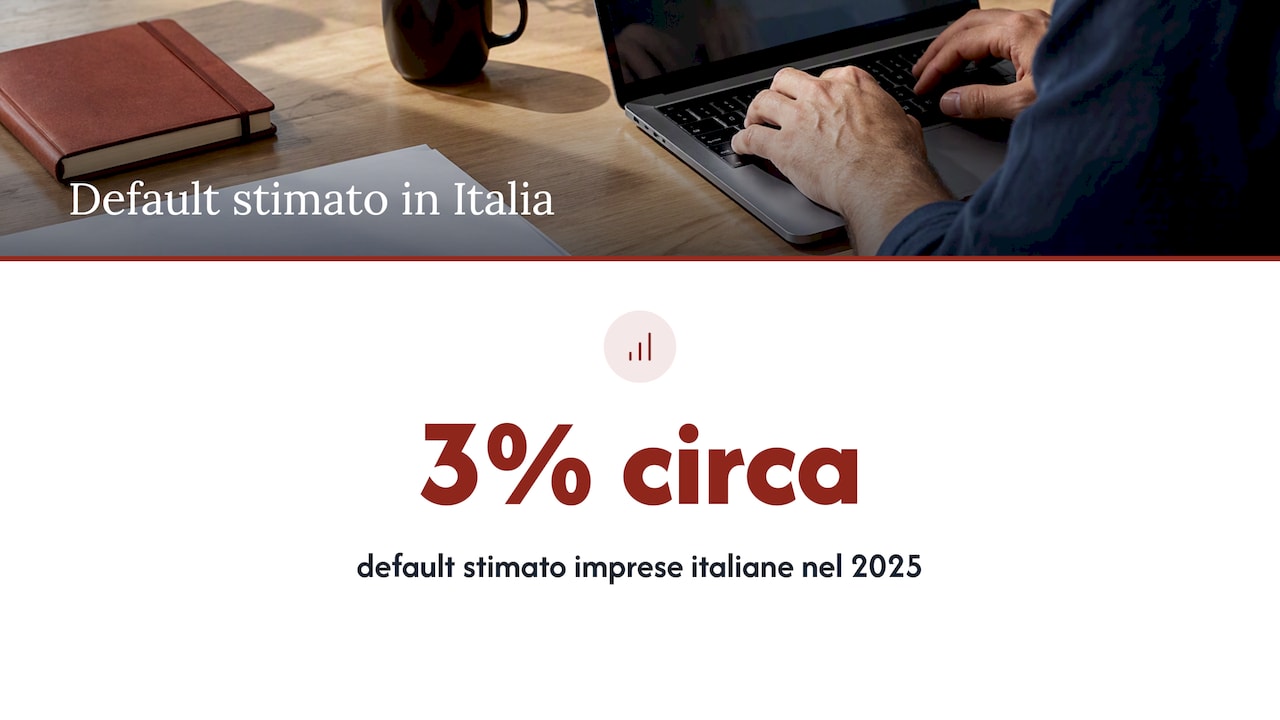
Conta anche il contesto. Secondo l’analisi della Banca d’Italia sul sistema di valutazione BI-ICAS, il tasso di default stimato per le imprese italiane nel 2025 è intorno al 3%, con un merito creditizio rimasto stabile tra fine 2024 e fine 2025: il leggero miglioramento del quadro macroeconomico è stato compensato dal peso degli oneri finanziari sui bilanci. Tradotto: anche a parità di conti, tassi alti e incertezza generale possono peggiorare la probabilità di default stimata. Il rating riflette la tua impresa, ma anche il momento economico.
Le quattro aree che la banca valuta
I modelli cambiano da banca a banca, ma la struttura di fondo è ricorrente. Ecco cosa guarda l’analista e da dove prende i dati.
| Area | Cosa guarda la banca | Da dove arrivano i dati | Quanto pesa per una piccola impresa |
|---|---|---|---|
| Andamentale interno | Utilizzo dei fidi, sconfinamenti, insoluti, movimentazione del conto | I rapporti che hai con quella banca | Molto: è l’informazione più fresca |
| Andamentale di sistema | Esposizione verso tutte le banche, sconfinamenti altrove, sofferenze | Centrale dei Rischi | Molto, quando l’impresa è segnalata |
| Bilancio | Redditività, indebitamento, liquidità, capacità di coprire gli oneri finanziari | Bilanci depositati, situazioni infrannuali | Importante, ma arriva con mesi di ritardo |
| Qualitativo | Settore, mercato, governance, qualità del management, piani futuri | Colloqui, questionari, business plan | Variabile, sempre più rilevante |
Per una PMI con bilanci piccoli e talvolta poco rappresentativi, il comportamento quotidiano con le banche diventa il segnale principale. Un’impresa con buoni utili ma sconfinamenti frequenti sul conto può ottenere un giudizio peggiore di una con margini più modesti ma gestione ordinata degli affidamenti.
Sul bilancio, gli indicatori che l’analista guarda per primi sono di solito questi:
- Rapporto tra debiti finanziari e margine operativo lordo: quanti anni di risultato servirebbero per ripagare il debito.
- Copertura degli oneri finanziari: quante volte il margine operativo copre gli interessi.
- Patrimonializzazione: quanto capitale proprio c’è rispetto ai debiti.
- Liquidità e ciclo del circolante: quanto tempo passa tra il pagamento dei fornitori e l’incasso dai clienti.
Centrale dei Rischi: il curriculum finanziario dell’impresa
La Centrale dei Rischi è l’archivio, gestito dalla Banca d’Italia, dei debiti di famiglie e imprese verso banche e società finanziarie. Ogni mese gli intermediari segnalano le posizioni dei propri clienti e ricevono in cambio il quadro complessivo dell’esposizione di ciascuno verso tutto il sistema.
Un punto che molti imprenditori ignorano: la CR non registra tutto. Un’impresa viene segnalata quando il suo debito verso un singolo intermediario è pari o superiore a 30.000 euro, oppure a partire da 250 euro se si tratta di una sofferenza. Le piccole esposizioni restano quindi spesso invisibili. Per chi lavora con finanziamenti modesti questo è un limite: senza segnalazioni manca una storia creditizia da mostrare, e il bilancio insieme al rapporto diretto con la banca diventano gli strumenti principali per comunicare affidabilità.
Cosa guardare quando leggi il tuo prospetto CR:
- Accordato e utilizzato: un utilizzo stabilmente vicino al 100% delle linee a revoca segnala tensione di liquidità.
- Sconfinamenti: quando l’utilizzato supera l’accordato, la banca lo vede. Anche importi piccoli, se ripetuti, pesano.
- Crediti scaduti e sconfinanti: indicano ritardi nei rimborsi.
- Garanzie ricevute e rilasciate: le fideiussioni prestate per altri entrano nel quadro del rischio.
- Sofferenze: la segnalazione più grave, che rende molto difficile ottenere nuovo credito.
Come consultare gratis i tuoi dati CR nel 2026
Le regole di accesso sono cambiate quest’anno. Come comunicato dalla Banca d’Italia, dal 13 aprile 2026 il Portale dei servizi online è l’unico canale telematico per le richieste di accesso alla CR. I passaggi:
- Entra nel portale dei servizi online della Banca d’Italia con SPID, CIE o CNS. In alternativa puoi presentare una richiesta documentata.
- Scegli la richiesta di accesso ai dati della Centrale dei Rischi per l’impresa che rappresenti.
- Attendi la risposta: secondo la pagina ufficiale sull’accesso alla CR, di norma arriva entro 30 giorni; se la richiesta per una persona giuridica è presentata da un delegato, i tempi possono arrivare a 90 giorni.
- Valuta l’abbonamento gratuito annuale, rinnovabile, che ti invia i dati CR ogni mese via PEC. È il modo più semplice per accorgerti subito di una segnalazione anomala.
Il servizio è gratuito. Diffida di chi ti propone a pagamento la semplice estrazione del prospetto: ciò che ha valore è la lettura e l’interpretazione dei dati, non il download. Se trovi una segnalazione che ritieni errata, il primo interlocutore è l’intermediario che l’ha inviata: è lui che deve correggerla.
Il rating del Fondo di garanzia per le PMI
C’è un secondo rating che interessa da vicino le piccole imprese: quello del Fondo di garanzia per le PMI. Il Fondo garantisce le imprese e i professionisti considerati economicamente e finanziariamente sani, e per stabilirlo usa un proprio modello di valutazione che combina dati di bilancio e informazioni sull’andamento dei rapporti creditizi, collocando l’impresa in fasce di valutazione.
Perché ti riguarda: la garanzia pubblica riduce il rischio per la banca e può rendere possibile un finanziamento che altrimenti avrebbe richiesto garanzie personali più pesanti. Ma la fascia in cui ricadi dipende dagli stessi fattori che migliorano il rating bancario: conti ordinati, debito sostenibile, assenza di anomalie in CR. Lavorare sull’uno significa lavorare anche sull’altro.
Dal passato al futuro: la valutazione forward-looking
Per anni il fido si decideva guardando soprattutto all’ultimo bilancio. Oggi non basta più. Le linee guida EBA sulla concessione e il monitoraggio del credito introducono requisiti precisi per la valutazione del merito creditizio dei clienti. Il testo finale delle linee guida chiede alle banche di analizzare non solo la situazione finanziaria e il rischio di credito dell’impresa, ma anche il suo modello di business e la sua strategia, con attenzione alla capacità di rimborso futura.
In pratica, quando chiedi un finanziamento importante aspettati domande su:
- Previsioni di flussi di cassa: da dove arriveranno i soldi per pagare le rate.
- Scenari: cosa succede se il fatturato cala o i tassi salgono.
- Uso dei fondi: investimento, circolante, rifinanziamento di debito esistente.
- Fattori ambientali, sociali e di governance: esposizione a rischi climatici, regolatori o reputazionali del tuo settore.
Sull’ultimo punto molte PMI arrivano impreparate. Per capire come le banche stanno inserendo questi elementi nelle loro istruttorie, è utile leggere come funziona l’integrazione ESG nel credito dal lato di chi presta. Non serve un report di sostenibilità da grande gruppo: spesso bastano informazioni chiare su consumi energetici, sicurezza sul lavoro e organizzazione interna.
Gli errori che abbassano il rating senza che te ne accorga
Molti peggioramenti di rating nascono da abitudini, non da crisi vere. I più frequenti che vediamo:
- Usare il fido di cassa come finanziamento strutturale: il conto stabilmente al limite segnala tensione, anche se l’azienda è sana.
- Sconfinare per pochi giorni, ma spesso: ogni sconfinamento resta nell’andamentale.
- Finanziare investimenti con linee a breve: un macchinario pagato col fido crea uno squilibrio tra fonti e impieghi che l’analista nota subito.
- Bilanci costruiti solo per pagare meno imposte: un utile compresso all’osso riduce il carico fiscale, ma comunica alla banca una redditività debole.
- Fideiussioni prestate con leggerezza: le garanzie rilasciate per altre società o per familiari entrano nel tuo rischio complessivo.
- Comunicare solo quando serve credito: la banca che ti sente una volta l’anno, e sempre per chiedere, ti conosce poco.
Anche i rapporti con i soci contano. I versamenti dei soci possono rafforzare la struttura finanziaria agli occhi della banca, ma vanno impostati bene: ne parliamo nella guida ai finanziamenti soci nelle SRL.
Come migliorare il rating della tua PMI: un piano in sei mosse
- Scarica e leggi la tua Centrale Rischi. Attiva l’abbonamento mensile via PEC e controlla ogni segnalazione. È il punto di partenza, ed è gratuito.
- Riordina le linee di credito. Abbina le fonti agli impieghi: breve termine per il circolante, medio-lungo per gli investimenti. Se il fido è sempre pieno, valuta di consolidarne una parte in un finanziamento rateale.
- Elimina gli sconfinamenti. Un semplice piano di tesoreria a 13 settimane ti dice in anticipo quando il conto andrà in tensione, così puoi intervenire prima.
- Prepara un budget e un business plan credibili. Numeri di previsione coerenti con lo storico rispondono esattamente a ciò che le linee guida EBA chiedono alle banche di valutare. Se parti da zero, la nostra guida al budget economico aziendale è un buon inizio.
- Produci situazioni infrannuali affidabili. Il bilancio arriva tardi: un report trimestrale ordinato permette alla banca di vedere i miglioramenti senza aspettare un anno. Una gestione documentale digitale ben organizzata rende questo lavoro molto più rapido.
- Pianifica il bilancio pensando anche alla banca. Le scelte di chiusura, dagli accantonamenti alla valutazione delle rimanenze, vanno fatte nel rispetto delle norme, ma con la consapevolezza di come verranno lette dall’analista.
Gli strumenti stanno cambiando anche qui: l’analisi dei bilanci con l’intelligenza artificiale si sta diffondendo tra consulenti e uffici crediti, e permette di simulare in anticipo come un modello leggerà i tuoi numeri. Resta però indispensabile qualcuno che conosca l’azienda e sappia spiegare alla banca cosa c’è dietro un indicatore.
Rapporto banca-impresa: poche banche, informazioni chiare
Per decenni molte imprese italiane hanno distribuito i fidi su tante banche, convinte di essere più protette. Già l’indagine della Banca d’Italia sui rapporti banca-impresa dopo Basilea 2 documentava come il nuovo accordo sul capitale stesse cambiando disponibilità e condizioni del credito per le imprese. Da allora la tendenza si è consolidata: avere due o tre banche di riferimento che conoscono davvero l’azienda vale più di una frammentazione su istituti che vedono ciascuno un pezzo del quadro.
Qualche regola pratica per il rapporto quotidiano:
- Condividi i numeri prima che te li chiedano: bilancio, situazione semestrale, budget dell’anno.
- Anticipa le cattive notizie: un calo di fatturato spiegato in tempo, con un piano, pesa molto meno di uno scoperto dalla banca nei dati.
- Chiedi il credito prima di averne bisogno: in emergenza la trattativa è sempre sbilanciata.
- Porta un interlocutore tecnico ai colloqui importanti: un consulente che parla la lingua dell’analista evita fraintendimenti.
Il nostro punto di vista
In oltre 25 anni accanto a imprenditori, professionisti e aziende abbiamo visto molte richieste di credito respinte non perché l’impresa fosse in difficoltà, ma perché si presentava male: bilanci pensati solo in chiave fiscale, nessun budget, conto corrente usato come cassa unica, fideiussioni dimenticate. Il rating bancario non si migliora con un trucco a ridosso della richiesta di fido. Si costruisce con una contabilità tenuta bene, un controllo di gestione che misura i numeri ogni mese e un piano finanziario che sa rispondere alla domanda più semplice dell’analista: come restituirete questi soldi?
Per questo lavoriamo in modo proattivo. Uniamo il presidio di contabilità e bilancio con strumenti digitali che ci permettono di vedere in anticipo le tensioni di liquidità, e prepariamo i clienti al colloquio con la banca quando la decisione non è ancora urgente. Un’impresa che si presenta con numeri chiari, previsioni coerenti e una Centrale Rischi pulita negozia da una posizione di forza.
— Studio
Preparare l’impresa al giudizio della banca, con Studio Arcara
Se stai pensando a un finanziamento, a una rinegoziazione dei fidi o semplicemente vuoi capire come ti vede oggi la tua banca, possiamo aiutarti. Nell’area finanziaria di Studio Arcara seguiamo business plan, studio della struttura finanziaria ottimale, ricerca di partner finanziari e ristrutturazione del debito. Ci affianchiamo il controllo di gestione aziendale e la tenuta della contabilità e la formazione del bilancio, così i numeri che arrivano in banca sono gli stessi con cui guidi l’azienda ogni giorno.
Domande frequenti
Posso conoscere il rating che la mia banca mi ha assegnato?
La banca non è tenuta a comunicarti la classe esatta del suo modello interno, ma puoi chiedere un confronto sul giudizio e sui punti deboli emersi. Nel frattempo puoi consultare gratis la tua Centrale dei Rischi, che è una delle basi dati usate dalla banca. Incrociando CR, bilancio e andamento del conto si ricostruisce con buona approssimazione come ti vede l’analista.
Esiste un rating aziendale gratuito?
Un rating bancario vero e proprio lo calcola ogni banca con i propri modelli. Gratuito e ufficiale è invece l’accesso ai dati della Centrale dei Rischi dal portale della Banca d’Italia, anche con abbonamento mensile via PEC. Per una stima più completa serve un’analisi di bilancio e andamentale fatta da un professionista.
In quanto tempo si migliora il rating bancario?
Dipende dal punto di partenza. Gli effetti di un comportamento più ordinato sul conto e in CR si vedono già nei mesi successivi, perché l’andamentale si aggiorna ogni mese. I miglioramenti di bilancio, invece, pesano davvero solo quando il nuovo bilancio viene depositato e acquisito dalla banca.
Se la mia impresa non compare in Centrale Rischi è un vantaggio?
Non necessariamente. La segnalazione scatta da 30.000 euro di debito verso un intermediario, quindi chi ha esposizioni piccole spesso non compare. Non avere anomalie è positivo, ma non avere una storia creditizia significa offrire alla banca meno elementi: in questi casi bilancio e rapporto diretto con la banca diventano ancora più importanti.
Fonti
- Banca d’Italia, Guida alla Centrale dei rischi
- Banca d’Italia, BI-ICAS e merito creditizio delle imprese
- Banca d’Italia, Centrale dei rischi
- Banca d’Italia, Portale dei servizi online dal 13 aprile 2026
- Banca d’Italia, Accesso ai dati della Centrale dei Rischi
- Fondo di garanzia per le PMI, Modelli di valutazione
- EBA, Guidelines on loan origination and monitoring
- EBA, Final Report on loan origination and monitoring
- Banca d’Italia, I rapporti banca-impresa dopo il nuovo accordo sul capitale
Raccomandati
- Budget economico aziendale: guida pratica per PMI e professionisti
- Finanziamenti soci SRL: regole, rischi e come farli correttamente
