Una holding di famiglia è una società, di solito una S.r.l., di cui sono soci i membri della famiglia e che detiene le partecipazioni nelle società operative. Serve a tenere in un solo posto il controllo delle aziende, a separare le decisioni della famiglia da quelle dell’impresa e a preparare il passaggio generazionale senza che ogni successione divida le quote delle società che producono reddito. Funziona bene quando si progetta in tre parti insieme: lo statuto, il conferimento delle quote e le regole su chi decide e chi riceve i dividendi.
In breve
- La holding di famiglia possiede le quote delle società operative. I familiari possiedono le quote della holding e decidono attraverso di essa.
- Si costituisce come una normale società di capitali. Le quote delle società operative vi entrano di solito con un conferimento, che a certe condizioni ha un trattamento fiscale di favore.
- Il valore vero è nella governance: statuto, organo amministrativo e patti parasociali stabiliscono chi comanda, chi incassa e come si entra e si esce.
- Nel passaggio generazionale agli eredi si trasferiscono quote della capogruppo, e il controllo delle società operative resta unitario.
- Ha costi e obblighi propri (contabilità, bilancio, adempimenti societari), quindi va disegnata sul patrimonio e sugli obiettivi reali della famiglia.
Indice
- Che cos’è una holding di famiglia
- Perché una famiglia imprenditoriale la costituisce
- Come si costituisce una holding familiare, passo per passo
- Conferire le quote: il regime dell’articolo 177 TUIR
- Governance: statuto, organo amministrativo e patti parasociali
- Pianificare il passaggio generazionale con la holding
- Dividendi, reinvestimenti e liquidità del gruppo
- Costi, obblighi e quando valutarla con attenzione
- Il nostro punto di vista
- Come vi accompagniamo nella holding di famiglia
- Domande frequenti
- Fonti
Che cos’è una holding di famiglia
In termini semplici, la holding è una società il cui scopo principale è detenere e gestire partecipazioni in altre società. Si dice “di famiglia” quando i soci sono i componenti di uno stesso nucleo: il fondatore, il coniuge, i figli, a volte i fratelli con i rispettivi rami.
Lo schema tipico è questo:
- Livello famiglia: le persone fisiche possiedono le quote della holding.
- Livello holding: la holding possiede la maggioranza, o la totalità, delle quote di una o più società operative.
- Livello operativo: le società che producono, vendono e assumono continuano a lavorare come prima.
La holding diventa così il centro strategico del gruppo. Le decisioni importanti (chi nominare amministratore delle operative, se reinvestire gli utili, se acquisire un’altra azienda) si prendono una volta sola, nell’assemblea della holding, e non in tante assemblee diverse dove i familiari potrebbero votare in ordine sparso.
Holding pura, mista e familiare a confronto
I tre termini non si escludono: “familiare” descrive chi sono i soci, “pura” e “mista” descrivono cosa fa la società.
| Tipo | Cosa fa | Chi sono i soci | A cosa serve di solito |
|---|---|---|---|
| Holding pura | Detiene e gestisce solo partecipazioni | Chiunque | Controllo e coordinamento del gruppo |
| Holding mista | Detiene partecipazioni e svolge anche attività propria, per esempio servizi amministrativi o finanziari alle controllate | Chiunque | Coordinamento più servizi centralizzati al gruppo |
| Holding di famiglia | Può essere pura o mista | Membri di una famiglia | Governance unitaria, tutela del patrimonio, continuità generazionale |
La scelta tra pura e mista ha effetti pratici, anche sul piano dell’IVA: una holding che rende servizi imponibili alle controllate si trova in una posizione diversa da una che si limita a possedere quote. È una delle valutazioni da fare in fase di progettazione, non dopo.
Perché una famiglia imprenditoriale la costituisce
Le ragioni ricorrenti sono quattro, e quasi mai una sola basta a giustificare la struttura.
Controllo unitario. Se il fondatore ha il 60% di due società e i figli il resto, ogni decisione richiede due assemblee e due maggioranze. Con la holding la famiglia esprime una volta la propria volontà e la holding vota in modo compatto nelle operative.
Separare famiglia e impresa. Le tensioni familiari (un figlio che lavora in azienda e uno che non lo fa, un ramo che vuole dividendi e uno che vuole reinvestire) restano nella holding e non arrivano nel consiglio di amministrazione delle operative, dove servono competenza e rapidità.
Passaggio generazionale. Agli eredi si trasferiscono quote della holding, non delle singole società. La proprietà può essere divisa tra più figli senza che si divida il governo delle aziende.
Flessibilità per le operazioni straordinarie. Con una capogruppo è più semplice realizzare fusioni, scissioni, ingressi di nuovi soci o cessioni di un ramo. Se l’obiettivo è dividere un’azienda tra rami familiari, la scissione societaria è spesso il passaggio che si combina con la holding; se invece serve cambiare forma giuridica a una società esistente, entra in gioco la trasformazione societaria.
Come si costituisce una holding familiare, passo per passo
La sequenza conta. Chi parte dall’atto notarile e pensa alle regole dopo si ritrova con una struttura che non risolve il problema per cui è nata.
- Fotografia del patrimonio e degli obiettivi. Quali società, quali quote, chi le possiede oggi, quali immobili o liquidità ci sono, chi della famiglia lavora in azienda, cosa si vuole ottenere tra cinque e quindici anni.
- Disegno della governance. Prima ancora dello statuto si decide chi amministrerà la holding, con quali poteri, come si prendono le decisioni rilevanti e cosa succede se un socio vuole uscire.
- Scelta del tipo di società. Nella pratica la S.r.l. è la forma più diffusa, per costi e flessibilità dello statuto. Si sceglie anche se la holding sarà pura o mista.
- Costituzione. L’atto costitutivo si stipula davanti al notaio, che lo deposita al Registro delle imprese. Per le S.r.l. con capitale versato in denaro il D.M. 155/2022 consente la stipula in videoconferenza secondo il modello standard.
- Conferimento delle quote. I familiari conferiscono nella holding le partecipazioni nelle società operative, ricevendo in cambio quote della holding. È il momento fiscalmente più delicato, trattato nel paragrafo seguente.
- Patti parasociali e adeguamento degli statuti delle operative. Si allineano le clausole delle società controllate con la nuova catena di controllo.
- Contabilità e adempimenti a regime. La holding tiene la propria contabilità, approva il bilancio e gestisce dividendi e flussi verso le controllate.
Conferire le quote: il regime dell’articolo 177 TUIR
Il conferimento di partecipazioni è, per il fisco, un’operazione di realizzo: chi conferisce “cede” le quote alla holding in cambio di altre quote, e in teoria potrebbe emergere una plusvalenza.
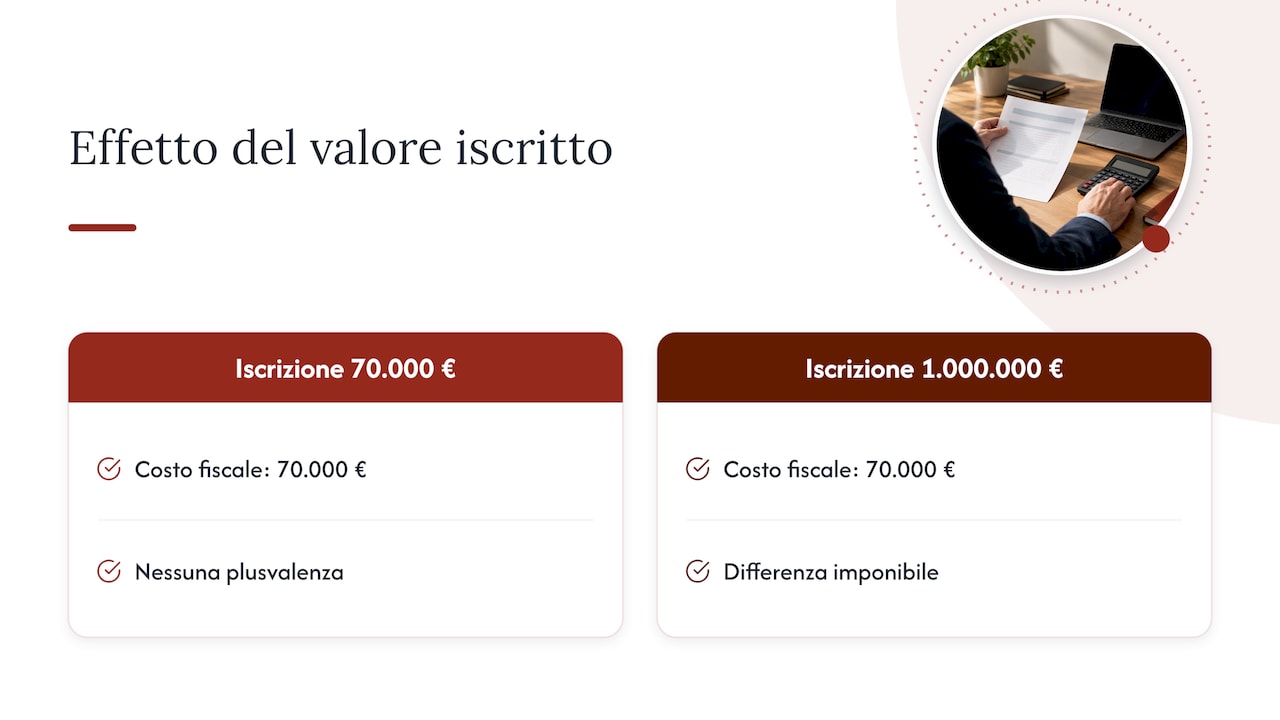
La norma di riferimento è l’articolo 177 del TUIR. Il comma 2 si applica quando la società conferitaria, cioè la holding, acquisisce il controllo di diritto della società le cui quote vengono conferite, oppure lo incrementa in forza di un obbligo di legge o di un vincolo statutario. In questo caso, come chiarito dall’Agenzia delle Entrate nella circolare n. 33/E del 17 giugno 2010, il regime è di realizzo controllato: il valore di realizzo è quello a cui la holding iscrive la partecipazione nel proprio patrimonio netto. Se la holding iscrive le quote a un valore pari a quello fiscalmente riconosciuto in capo a chi conferisce, la plusvalenza può non emergere.
Tradotto in un esempio: il fondatore ha il 70% di una S.r.l. operativa, con un costo fiscalmente riconosciuto di 70.000 €. Se conferisce l’intera quota nella holding e questa la iscrive a 70.000 €, non c’è differenza tra valore di iscrizione e costo fiscale, e quindi non c’è plusvalenza tassabile. Se la holding la iscrivesse a 1.000.000 €, la differenza diventerebbe imponibile.
Il comma 2-bis dello stesso articolo disciplina i casi in cui la holding non acquisisce il controllo di diritto, con requisiti propri. Le condizioni di ciascun regime sono tecniche e vanno verificate sul caso concreto prima di firmare l’atto: è qui che si decide se il conferimento sarà neutro o costoso.
Governance: statuto, organo amministrativo e patti parasociali
Una holding senza regole è solo un passaggio in più tra la famiglia e l’azienda. Il valore sta negli strumenti che, come ricorda Il Sole 24 Ore, servono a razionalizzare il controllo e contenere la conflittualità familiare: statuto, scelta dell’organo amministrativo e patti parasociali.
Lo statuto
Nella S.r.l. lo statuto può fare molto. Le clausole su cui lavorare più spesso sono:
- Diritti particolari attribuiti a singoli soci, per esempio il diritto di nominare l’amministratore, distinti dalla semplice quota di capitale.
- Clausole di prelazione e gradimento, che impediscono che le quote finiscano a estranei senza il consenso della famiglia.
- Maggioranze rafforzate per le decisioni che cambiano il gruppo: cessione di una controllata, ingresso di terzi, operazioni straordinarie.
- Regole di uscita, con criteri di valutazione delle quote fissati in anticipo, così da evitare liti sul prezzo.
L’organo amministrativo
Amministratore unico o consiglio di amministrazione? Con un fondatore ancora pienamente operativo l’amministratore unico è la scelta più snella. Quando i figli entrano in gioco, un consiglio con regole chiare di nomina permette di coinvolgerli gradualmente e, se serve, di affiancare un consigliere esterno.
I patti parasociali
Completano lo statuto con accordi tra i soci su voto, trasferimenti e ruoli. Sono lo strumento giusto per regole che la famiglia vuole tenere riservate o che riguardano solo alcuni soci.
Una distinzione da tenere sempre presente: quota, ruolo e potere non coincidono. Un figlio può avere il 33% della holding senza lavorare in azienda; un altro può guidare le operative pur avendo la stessa quota. Scrivere queste differenze nelle regole evita che diventino motivo di conflitto.
Pianificare il passaggio generazionale con la holding
Il rischio classico della successione senza pianificazione è la frammentazione: tre eredi ereditano un terzo ciascuno di ogni società, nessuno ha la maggioranza e le decisioni si bloccano.
Con la holding, come spiega NT+ Diritto del Sole 24 Ore, si trasferiscono agli eredi quote della capogruppo e il controllo delle società operative resta compatto. Statuto e patti parasociali possono separare i diritti economici (chi riceve gli utili) da quelli gestionali (chi decide), riducendo il rischio di paralisi tra rami familiari.
Un percorso tipico di pianificazione si articola così:
- Costituzione della holding e conferimento delle partecipazioni, con attenzione al regime fiscale del conferimento.
- Definizione dei ruoli futuri: chi guiderà l’impresa, chi sarà socio senza incarichi operativi.
- Trasferimento graduale delle quote della holding ai figli, per donazione o con altri strumenti, spesso mantenendo al fondatore alcuni diritti per un periodo di transizione.
- Regole per il dopo: prelazione tra rami familiari, criteri di valutazione in caso di uscita, gestione dei dividendi.
La legge sulle successioni e donazioni prevede, a determinate condizioni, un trattamento agevolato per il trasferimento ai discendenti di partecipazioni di controllo. Requisiti, quote minime e impegni di mantenimento del controllo vanno verificati con il commercialista prima di ogni donazione: un requisito mancato può far perdere l’agevolazione.
Quando nella famiglia ci sono situazioni particolari (eredi minori, figli di matrimoni diversi, un familiare con disabilità, beni all’estero) conviene coinvolgere fin dall’inizio anche il notaio e, dove servono, un avvocato esperto di diritto di famiglia, perché le regole sulla quota di legittima restano in vigore qualunque sia la struttura societaria.
Dividendi, reinvestimenti e liquidità del gruppo
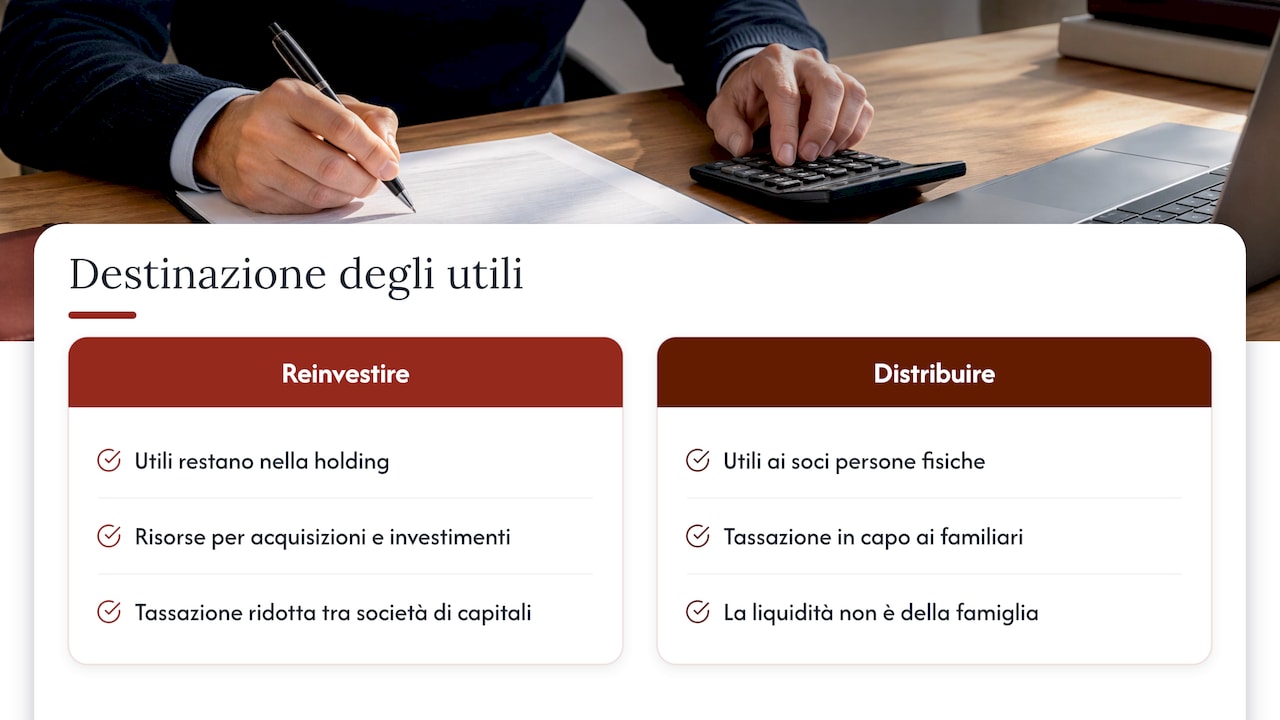
Gli utili delle società operative salgono alla holding sotto forma di dividendi. Il sistema fiscale italiano tassa in misura ridotta i dividendi percepiti da una società di capitali da un’altra società di capitali, e questo rende la holding un luogo efficiente dove accumulare risorse da reinvestire nel gruppo: nuove acquisizioni, sostegno a una controllata in crescita, investimenti.
Attenzione però a una confusione frequente: la liquidità della holding non è liquidità della famiglia. Quando la holding distribuisce utili ai soci persone fisiche, questi vengono tassati in capo ai familiari. Per questo la politica dei dividendi si decide in anticipo e si scrive nelle regole: quanto si reinveste, quanto si distribuisce, con quale frequenza.
Se la holding finanzia le controllate, o se i soci finanziano la holding, valgono regole precise su forma, interessi e rimborso: le abbiamo raccolte nella guida ai finanziamenti dei soci nelle S.r.l.. E per seguire l’andamento del gruppo nel tempo, un sistema di controllo di gestione con reportistica per ogni società permette alla famiglia di decidere sui numeri e non sulle impressioni.
Costi, obblighi e quando valutarla con attenzione
La holding è una società a tutti gli effetti, con i suoi impegni:
- Costi di costituzione: notaio, imposte e diritti di registrazione, consulenza per il progetto.
- Costi ricorrenti: tenuta della contabilità, redazione e deposito del bilancio (spesso in forma abbreviata, se si rispettano le soglie del bilancio abbreviato), dichiarazioni fiscali, eventuale organo di controllo.
- Adempimenti societari: assemblee, verbali, libri sociali, comunicazioni al Registro delle imprese.
- Verifiche fiscali periodiche: la holding che detiene soprattutto partecipazioni e immobili va monitorata rispetto alle regole sulle società non operative.
La struttura rende di più quando il patrimonio da coordinare è significativo, le società o i soci sono più di uno, c’è un passaggio generazionale da preparare o si prevedono operazioni straordinarie. Quando invece c’è una sola piccola società con un unico socio e nessun progetto di crescita o successione, si valutano insieme i benefici attesi e i costi annui, scegliendo la configurazione più leggera che raggiunge l’obiettivo. È un calcolo che si fa una volta, bene, all’inizio.
Il nostro punto di vista
In oltre 25 anni accanto a imprenditori e aziende abbiamo visto che la holding di famiglia funziona quando nasce da un progetto e non da un modulo. Il conferimento neutro, i dividendi, il passaggio ai figli: sono tutti vantaggi reali, ma arrivano solo se fiscale, societario e finanziario vengono pensati insieme.
Per questo partiamo sempre dalla famiglia prima che dalla norma: chi lavora in azienda, chi vuole esserci, cosa deve succedere tra dieci anni. Poi traduciamo queste risposte in statuto, patti, struttura finanziaria e calendario degli adempimenti, e restiamo accanto alla holding anche dopo l’atto, con contabilità, bilancio e controllo di gestione.
Il nostro approccio è proattivo: aggiornamento normativo costante e strumenti digitali ci permettono di segnalare per tempo quando una regola cambia o quando il gruppo è pronto per il passo successivo. Una holding ben costruita è uno strumento di crescita, non solo di protezione.
Studio
Come vi accompagniamo nella holding di famiglia
Lo Studio Arcara segue l’intero percorso: analisi del patrimonio e degli obiettivi, pianificazione fiscale del conferimento, predisposizione degli atti societari, assistenza nelle operazioni straordinarie e, a regime, contabilità generale e formazione del bilancio della holding e delle controllate. Trovate il dettaglio nella nostra area fiscale e amministrativa.
Se la holding serve anche a riorganizzare i debiti del gruppo, a trovare partner finanziari o industriali o a definire la struttura finanziaria ottimale, lavoriamo insieme anche con la nostra consulenza finanziaria e business plan. Operiamo da Palermo e seguiamo clienti in tutta Italia, anche con il servizio di commercialista online.
Domande frequenti
Quanti soci servono per costituire una holding di famiglia?
Basta anche un solo socio: una S.r.l. può essere unipersonale. Nella pratica però la holding di famiglia ha quasi sempre più soci, perché il suo scopo è proprio organizzare i rapporti tra più familiari. La ripartizione delle quote si decide in base agli obiettivi di controllo e di successione.
Si possono conferire nella holding anche gli immobili di famiglia?
Sì, la holding può detenere anche immobili, oltre alle partecipazioni. Il conferimento di immobili ha però un trattamento fiscale diverso da quello delle quote e può incidere sulla classificazione della holding ai fini delle regole sulle società non operative. Conviene valutarlo caso per caso insieme al progetto complessivo.
Il fondatore perde il controllo quando dona le quote ai figli?
Non necessariamente. Statuto e patti parasociali permettono di separare diritti economici e gestionali, per esempio riservando al fondatore la nomina dell’amministratore per un certo periodo. Così il passaggio della proprietà può essere graduale rispetto a quello della guida.
Quanto tempo serve per costituire una holding familiare?
L’atto costitutivo in sé richiede tempi brevi. La parte che richiede settimane è la progettazione: analisi delle società, verifica del regime fiscale del conferimento, scrittura di statuto e patti. È tempo ben speso, perché correggere una struttura sbagliata dopo costa molto di più.
La holding protegge il patrimonio personale dai rischi dell’impresa?
La holding separa il patrimonio dei familiari da quello delle società operative e rende più ordinata la gestione degli utili, che possono restare nella capogruppo invece che nelle operative esposte al rischio d’impresa. La protezione effettiva dipende da come è costruita la struttura e da quando viene realizzata, quindi va progettata con il commercialista e, per gli aspetti civilistici, con il notaio.
Fonti
- Camera di Commercio di Salerno: modello di atto costitutivo di S.r.l. ex D.M. 155/2022
- Agenzia delle Entrate: circolare n. 33/E del 17 giugno 2010
- Il Sole 24 Ore NT+ Fisco: la holding misura i vantaggi fiscali nel passaggio generazionale
- Il Sole 24 Ore NT+ Diritto: holding di controllo nei passaggi generazionali
Raccomandati
- Finanziamenti soci SRL: regole, rischi e come farli correttamente
- Scissione societaria: cos’è, come funziona e quanto dura
- Bilancio abbreviato: requisiti aggiornati e soglie da rispettare
