Un costo aziendale si deduce dal reddito d’impresa a quattro condizioni. Deve essere inerente all’attività, di competenza dell’esercizio e certo nell’esistenza e nell’importo. Deve anche essere provato da documenti che reggono a un controllo. Questa è la regola generale. Alcune voci hanno poi un regime proprio: spese di rappresentanza con un limite legato ai ricavi (il plafond), auto aziendali deducibili in percentuale, vitto e alloggio, telefonia, omaggi. In questa guida trovi i limiti in vigore nel 2026 e cosa è cambiato con l’obbligo di pagamenti tracciabili. Vedrai anche come impostare la documentazione perché la deduzione non ti venga contestata.
In breve
- Nessun costo è deducibile solo perché c’è la fattura. Serve dimostrare il legame concreto con l’attività, e l’onere della prova è tuo.
- Le spese di rappresentanza si deducono entro l’1,5% dei ricavi fino a 10 milioni di euro, con aliquote più basse oltre questa soglia. Dal periodo d’imposta 2025 vanno pagate con strumenti tracciabili.
- Le auto a uso promiscuo si deducono di regola al 20%, con un tetto sul costo riconosciuto dal fisco. L’auto assegnata al dipendente sale al 70%.
- Gli omaggi di valore unitario fino a 50 euro restano deducibili per intero.
- Deduzione dal reddito e detrazione IVA seguono regole distinte: una spesa può rispettare le condizioni dell’una e non quelle dell’altra.
Indice
- I quattro requisiti che rendono deducibile un costo
- I costi pienamente deducibili
- I costi con limiti: la tabella da tenere a portata di mano
- Spese di rappresentanza: plafond e pagamenti tracciabili
- Trasferte e rimborsi spese: cosa deve essere tracciabile
- Auto aziendale: deducibilità e fringe benefit nel 2026
- Omaggi ai clienti: imposte sui redditi e IVA
- Professionisti, ditte individuali e forfettari
- Il nostro punto di vista
- Come possiamo aiutarti
- Domande frequenti
- Fonti
I quattro requisiti che rendono deducibile un costo
Il riferimento è il Testo unico delle imposte sui redditi (TUIR), in particolare gli articoli 95, 99, 102, 108, 109 e 164. Per un’impresa in contabilità ordinaria o semplificata i requisiti sono quattro.
- Inerenza. Il costo deve essere collegato all’attività d’impresa. Non serve che produca un ricavo immediato: basta che serva al business, anche in prospettiva.
- Competenza. Il costo va imputato all’esercizio a cui si riferisce economicamente, non a quello in cui lo paghi. Un canone annuale di software pagato a novembre si divide tra due esercizi.
- Certezza e determinabilità. Alla chiusura dell’esercizio l’esistenza e l’importo del costo devono essere certi, o almeno determinabili in modo oggettivo.
- Imputazione a conto economico. Il costo deve comparire in bilancio, salvo le eccezioni previste dalla legge.
Il requisito che genera più contenziosi è il primo. Il Dipartimento della Giustizia Tributaria ricostruisce la giurisprudenza sui costi tra società dello stesso gruppo. Servizi di management, royalties e commissioni sono stati disconosciuti in mancanza di tre prove: l’utilità concreta del servizio, i criteri con cui era stato calcolato il prezzo e la sua congruità. Nella sentenza di Cassazione n. 11855/2017 una fattura intestata alla società, con una descrizione generica di “trasporto di persone”, non è bastata a dimostrare che la spesa servisse all’attività.
La lezione pratica: quando un costo è discrezionale o fuori dall’ordinario, accompagnalo con un piccolo fascicolo di prove. Servono un contratto e una nota interna su finalità e partecipanti. Indica anche il progetto o la commessa di riferimento e, se c’è, il risultato atteso. È questa documentazione, non la fattura da sola, a difendere la deduzione.
I costi pienamente deducibili
Se i requisiti sono rispettati, la maggior parte delle spese di gestione si deduce al 100%. Rientrano tipicamente:
- acquisti di merci, materie prime e servizi;
- costo del personale e relativi contributi, incluso il TFR maturato;
- affitti di locali, utenze, pulizie e manutenzioni ordinarie;
- consulenze professionali, formazione, software e abbonamenti;
- pubblicità e marketing, che il fisco distingue dalla rappresentanza;
- ammortamenti dei beni strumentali, secondo i coefficienti ministeriali.
Anche qui vale la cautela: “deducibile al 100%” significa che non c’è un limite quantitativo, non che la prova sia facoltativa. Per le spese di impianto di una società appena costituita vale l’articolo 108 del TUIR. Le spese pluriennali si deducono a partire dall’esercizio in cui arrivano i primi ricavi. Per le startup il dettaglio conta molto, perché sposta in avanti il beneficio fiscale.
I costi con limiti: la tabella da tenere a portata di mano
Le voci che seguono hanno una percentuale o un tetto fissati dal TUIR. Riguardano le imprese; per i professionisti alcune regole cambiano.
| Voce di costo | Deducibilità per l’impresa | Riferimento |
|---|---|---|
| Spese di rappresentanza | 1,5% dei ricavi fino a 10 mln €, 0,6% tra 10 e 50 mln €, 0,4% oltre | art. 108 TUIR |
| Omaggi fino a 50 € di valore unitario | 100% | art. 108 TUIR |
| Auto a uso promiscuo | 20%, su un costo massimo di 18.075,99 € | art. 164 TUIR |
| Auto assegnata al dipendente per la maggior parte del periodo d’imposta | 70%, senza tetto sul costo | art. 164 TUIR |
| Auto di agenti e rappresentanti di commercio | 80%, su un costo massimo di 25.822,84 € | art. 164 TUIR |
| Veicoli strumentali esclusivi (taxi, autoscuole, noleggio) | 100% | art. 164 TUIR |
| Vitto e alloggio | 75% | art. 109 TUIR |
| Telefonia | 80% | art. 102 TUIR |
| Interessi passivi | deducibili fino agli interessi attivi, l’eccedenza entro il 30% del risultato operativo lordo (ROL) | art. 96 TUIR |
Prima di applicare una percentuale chiediti in quale categoria cade davvero la spesa. Una cena con clienti è rappresentanza, una trasferta del dipendente no. Un evento aperto al pubblico, con il marchio in evidenza, può essere pubblicità. Se cambia la categoria, cambia tutto il trattamento.
Spese di rappresentanza: plafond e pagamenti tracciabili
Le spese di rappresentanza sono le erogazioni gratuite di beni e servizi con finalità promozionali o di pubbliche relazioni. Comprendono cene con clienti e potenziali clienti, ricevimenti, feste per ricorrenze aziendali, eventi gratuiti e omaggi. Le deduci nell’esercizio in cui le sostieni, se sono inerenti e ragionevoli e restano entro il plafond. Il plafond è stato introdotto dal decreto legislativo 147/2015.
Come si calcola il plafond
Il limite si applica per scaglioni sui ricavi e proventi della gestione caratteristica. Un esempio su un’impresa con 12 milioni di euro di ricavi:
- 1,5% su 10.000.000 € = 150.000 €
- 0,6% sui 2.000.000 € eccedenti = 12.000 €
- plafond deducibile = 162.000 €
Per una PMI con 800.000 € di ricavi il tetto è 12.000 €. La parte di spesa oltre il plafond non si deduce nemmeno negli anni successivi. Gli omaggi di valore unitario fino a 50 euro, invece, si deducono per intero e non entrano nel conteggio.
La novità che pesa dal 2025
Con la circolare n. 15 del 22 dicembre 2025 l’Agenzia delle Entrate ha dato le istruzioni operative sulla regola introdotta dal decreto legislativo del 13 dicembre 2024. La regola vale dal periodo d’imposta successivo a quello in corso al 31 dicembre 2024, cioè dal 2025 per chi chiude l’esercizio a fine anno solare. Da allora le spese di rappresentanza si deducono solo se pagate in modo tracciabile. Valgono il bonifico, i sistemi bancari e postali e gli altri strumenti ammessi dall’articolo 23 del d.lgs. 241/1997. La condizione vale anche per le spese sostenute all’estero.
Due conseguenze pratiche:
- la cena con il cliente pagata in contanti non è più deducibile, anche se documentata e dentro il plafond;
- la tracciabilità non basta a qualificare la spesa. La circolare chiarisce che feste, ricevimenti ed eventi sono rappresentanza solo se hanno davvero finalità promozionali o di pubbliche relazioni. Pubblicità e sponsorizzazioni sono una categoria a parte.
Per gli eventi conviene quindi conservare, oltre alla ricevuta del pagamento elettronico, l’invito, l’elenco degli ospiti e lo scopo commerciale. Diverso è il caso in cui premi i clienti che ti presentano nuovi contratti. Lì non si parla di ospitalità ma di un costo commerciale, con regole e documenti propri. Conviene pianificarlo con un budget di un programma referral tenuto separato dalle spese di rappresentanza.
Le cene aziendali
Una cena non è mai deducibile in automatico. Se la offri a clienti o fornitori per sviluppare relazioni commerciali, è rappresentanza: entra nel plafond e va pagata in modo tracciabile. Il pasto del dipendente in trasferta segue invece le regole delle trasferte. La cena di Natale riservata al personale ha un inquadramento ancora diverso, perché rientra tra le spese per i lavoratori. Conviene chiarirlo prima dell’evento, non a bilancio chiuso.
Trasferte e rimborsi spese: cosa deve essere tracciabile
La stessa riforma ha toccato le trasferte. Lo spiega il comunicato dell’Agenzia delle Entrate del 22 dicembre 2025. Dal 1° gennaio 2025 i rimborsi di vitto, alloggio, taxi e NCC devono essere pagati con strumenti tracciabili. Solo così restano esclusi dal reddito del dipendente e deducibili per l’impresa. La regola vale per le trasferte sia dentro sia fuori dal comune. Non si applica ai viaggi in autobus, treno, aereo e nave, né ai rimborsi chilometrici.
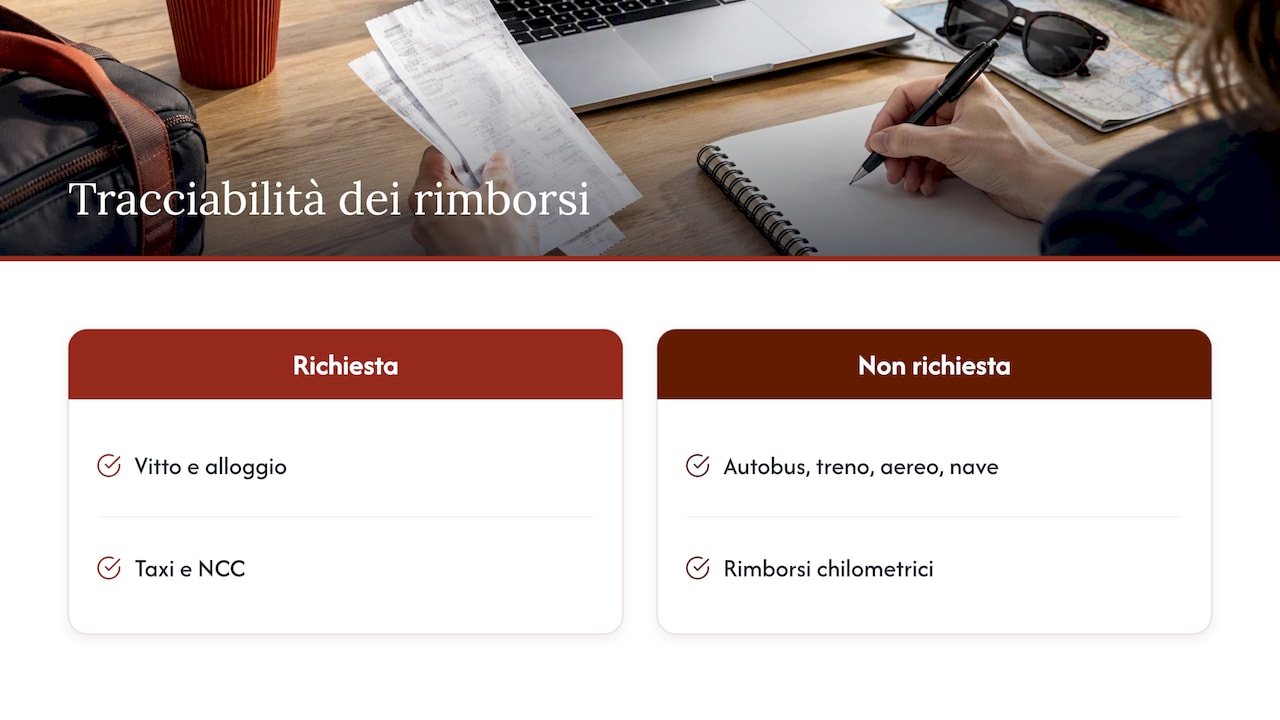
Prendi un’azienda di Palermo che manda un tecnico a Catania. Il biglietto del treno può essere rimborsato anche se pagato in contanti, ma il pranzo e il taxi dalla stazione vanno pagati con carta o app. La regola più semplice da far rispettare è una carta aziendale per chi viaggia, con una nota spese digitale che abbini ogni ricevuta alla trasferta. Se stai ripensando l’archiviazione, la nostra guida alla gestione documentale digitale spiega come organizzare ricevute e note spese in modo conforme.
Auto aziendale: deducibilità e fringe benefit nel 2026
L’auto è la voce che chiedono tutti, e quella con più regole. L’articolo 164 del TUIR distingue in base all’uso.
Auto a uso promiscuo dell’impresa
Se l’auto serve sia per lavoro sia per uso privato, i costi sono deducibili al 20%. È il caso quasi sempre dell’auto dell’imprenditore o del socio. Il 20% vale per ammortamento, carburante, assicurazione, bollo e manutenzioni. Per l’ammortamento il fisco riconosce un costo massimo di 18.075,99 euro. Su un’auto da 40.000 euro l’ammortamento deducibile si calcola quindi su poco più di 18.000 euro. Il beneficio reale è molto più basso di quanto molti immaginano.
Auto assegnata al dipendente
Se l’auto è assegnata al dipendente in uso promiscuo per la maggior parte del periodo d’imposta, la deducibilità sale al 70% e il tetto sul costo non si applica. In cambio, il dipendente riceve un fringe benefit, cioè un compenso in natura tassato in busta paga.
Il fringe benefit auto nel 2026
Per i veicoli assegnati con le regole introdotte dalla legge di bilancio 2025 il calcolo segue l’articolo 51 del TUIR. La base è una percorrenza convenzionale di 15.000 km al costo chilometrico delle tabelle ACI. Su questa base si applicano tre percentuali:
- 50% per i veicoli a combustione tradizionale;
- 20% per gli ibridi plug-in;
- 10% per i veicoli esclusivamente elettrici.
Le auto assegnate con le regole precedenti, e alcuni casi transitori, restano al vecchio sistema basato sulle emissioni di CO2. Prima di firmare un nuovo contratto di noleggio o di assegnazione fai i conti su entrambi i lati. Per l’azienda conta il costo deducibile, per il dipendente il benefit tassato. Le scelte sulla flotta rientrano spesso in una strategia più ampia di welfare aziendale. Lì ogni voce va pesata anche dal punto di vista di chi la riceve.
Carburante e IVA dell’auto
Per l’IVA il ragionamento è separato da quello sulle imposte sui redditi. La detrazione IVA dei veicoli a uso promiscuo segue una percentuale forfettaria fissata dalle norme IVA. È diversa da quella che vale per IRES e IRPEF. Per il carburante la regola pratica è semplice: paga sempre con carta o bancomat e conserva la fattura elettronica del distributore. Il pagamento tracciabile è il presupposto sia della deduzione sia della detrazione.
Omaggi ai clienti: imposte sui redditi e IVA
Gli omaggi a clienti e fornitori sono spese di rappresentanza. Per le imposte sui redditi la soglia da ricordare è di 50 euro di valore unitario. Sotto questa soglia la spesa si deduce per intero. Sopra, entra nel plafond insieme a cene ed eventi e va pagata in modo tracciabile.
Per un cesto natalizio il valore unitario è quello dell’intera confezione, non dei singoli prodotti. Un cesto da 65 euro, quindi, supera la soglia anche se ogni bottiglia costa meno di 50.
Anche per l’IVA il trattamento degli omaggi dipende dal valore del regalo e dal fatto che il bene rientri o meno nella tua attività. Lo stesso regalo può avere l’IVA detraibile per un’impresa e indetraibile per un’altra. Per ogni spesa conviene quindi registrare almeno cinque elementi:
- natura del costo;
- regime fiscale;
- trattamento IVA;
- eventuale limite quantitativo;
- metodo di pagamento.
Professionisti, ditte individuali e forfettari
Le regole viste finora valgono per il reddito d’impresa: SRL, SRLS, società di persone e ditte individuali. I professionisti con reddito di lavoro autonomo seguono una disciplina in parte diversa, con limiti propri su vitto, alloggio e auto. Chi applica il regime forfettario, invece, non deduce i costi uno per uno. Il reddito si calcola applicando ai ricavi un coefficiente di redditività fisso, quindi raccogliere le fatture d’acquisto non riduce l’imposta. Se stai valutando questo regime, la nostra guida al regime forfettario spiega requisiti e convenienza.
Il nostro punto di vista
In oltre 25 anni di consulenza fiscale a imprenditori, professionisti e PMI abbiamo visto poche deduzioni perse per un errore di calcolo. Molte di più si perdono per un problema di prova. La percentuale si trova in una tabella. La difficoltà vera è dimostrare, due o tre anni dopo, perché quella cena, quella consulenza o quell’auto servivano all’azienda.
Per questo con i nostri clienti impostiamo la deducibilità prima della spesa, non a bilancio chiuso. Tre abitudini fanno la differenza:
- una carta aziendale per tutte le spese di rappresentanza e di trasferta;
- una nota sintetica allegata a ogni costo discrezionale;
- un controllo del plafond di rappresentanza durante l’anno, non solo a dicembre.
Usiamo strumenti digitali per collegare ogni documento alla sua registrazione contabile, così la prova è già pronta quando serve.
Il secondo errore frequente è guardare solo al risparmio d’imposta. Un’auto da 40.000 euro intestata alla società fa risparmiare molto meno di quanto si pensi. E una spesa che non serve al business resta un costo, anche se è deducibile. La domanda giusta è sempre se la spesa sostiene la crescita dell’impresa. È lo stesso ragionamento che seguiamo quando costruiamo con i clienti il budget economico aziendale.
— Studio
Come possiamo aiutarti
Vuoi sapere quali costi della tua azienda sono deducibili, entro quali limiti e con quale documentazione? Possiamo seguirti nella tenuta della contabilità, nella formazione del bilancio e nella pianificazione fiscale. Partiamo dall’analisi delle spese che sostieni davvero, come auto, rappresentanza e trasferte. Poi ti consegniamo regole operative chiare per te e per i tuoi collaboratori. Scopri i nostri servizi fiscali e contabili o contattaci dal sito di Studio Arcara.
Domande frequenti
Le cene aziendali sono deducibili?
Dipende da chi partecipa e perché. Una cena con clienti a scopo promozionale è una spesa di rappresentanza. Si deduce entro il plafond calcolato sui ricavi e, dal periodo d’imposta 2025, solo se pagata in modo tracciabile. Il pasto del dipendente in trasferta segue invece le regole delle trasferte, con vitto e alloggio deducibili al 75%.
Basta la fattura per dedurre un costo?
No. La fattura prova che la spesa c’è stata, ma non sempre che sia inerente all’attività. La Cassazione ha negato la deduzione in casi di fatture con descrizione generica. Per i costi discrezionali conserva contratti, note interne e prove del servizio ricevuto.
Quanto si deduce dell’auto aziendale di una SRL?
Se l’auto è usata anche a scopo privato dai soci o dall’amministratore, i costi si deducono al 20%. Per l’ammortamento il costo d’acquisto riconosciuto ha un tetto di 18.075,99 euro. Se l’auto è assegnata a un dipendente per la maggior parte dell’anno, la deducibilità sale al 70% senza tetto. In quel caso il dipendente paga le imposte sul fringe benefit.
Un omaggio da 60 euro è deducibile?
Sì, ma solo entro il plafond di rappresentanza. Sopra i 50 euro di valore unitario l’omaggio si somma a cene ed eventi nel calcolo del plafond e deve essere pagato in modo tracciabile. Fino a 50 euro resta deducibile al 100%.
Fonti
- TUIR, DPR 917/1986 (Normattiva)
- Agenzia delle Entrate, circolare n. 15 del 22 dicembre 2025
- Agenzia delle Entrate, comunicato su trasferte e missioni del 22 dicembre 2025
- Dipartimento della Giustizia Tributaria, il principio di inerenza dei costi
- Corte di Cassazione, sentenza n. 11855/2017
- Art. 108 TUIR, spese relative a più esercizi (Brocardi)
- D.lgs. 147/2015, art. 9 (Gazzetta Ufficiale)
Raccomandati
- Regime forfettario per professionisti: guida completa 2026
- Welfare aziendale: come funziona e cosa conviene sapere nel 2026
- Budget economico aziendale: guida pratica per PMI e professionisti
- Finanziamenti soci SRL: regole, rischi e come farli correttamente
