Il cash flow aziendale è la differenza tra il denaro che entra e quello che esce dall’impresa in un periodo: un mese, un trimestre, un anno. Dice se l’attività genera liquidità o la consuma, ed è il numero che decide se a fine mese paghi stipendi, fornitori e F24 senza toccare il fido. Un’azienda può chiudere il bilancio in utile e restare senza cassa: in questa guida vediamo come si legge il flusso di cassa, come si calcola con un esempio completo e come si costruisce un piano di tesoreria pensato per una PMI.
In breve
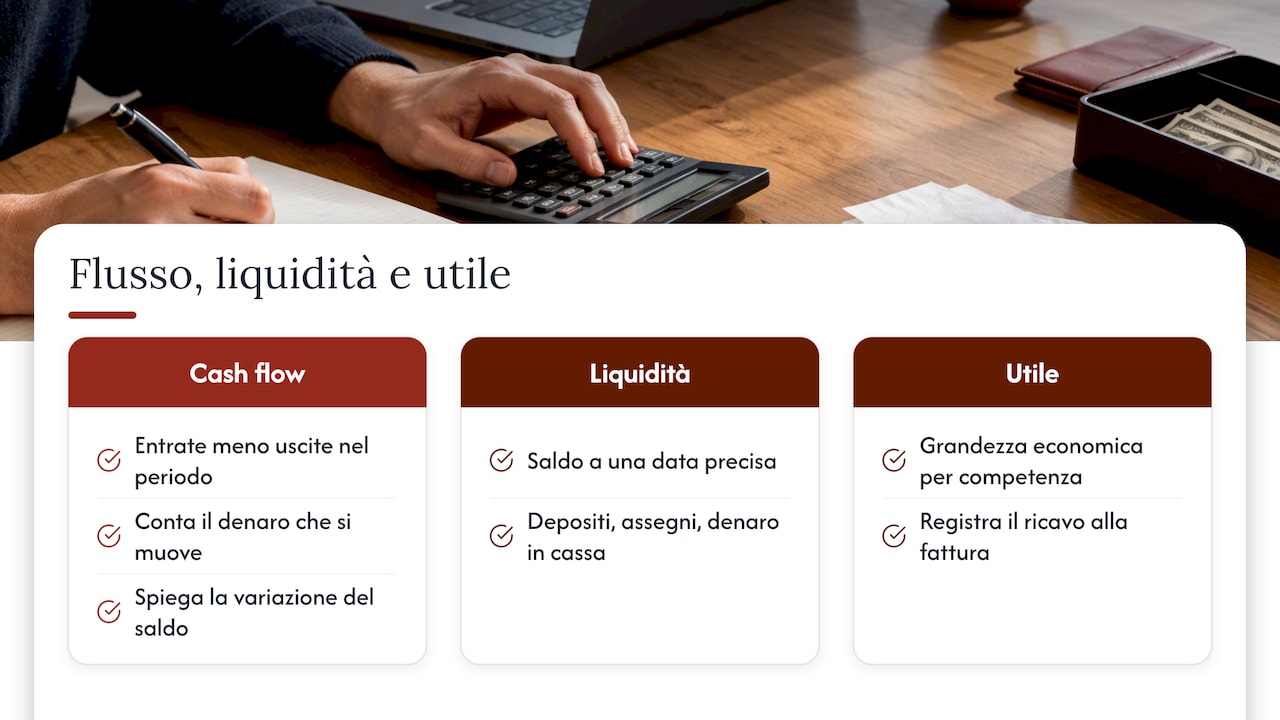
- Il cash flow misura un flusso (entrate meno uscite in un periodo), la liquidità è una fotografia del saldo disponibile a una certa data.
- Il rendiconto finanziario divide i flussi in tre aree: gestione operativa, investimenti e finanziamenti. Il free cash flow è ciò che resta dopo gli investimenti.
- Utile e cassa divergono soprattutto per crediti clienti, magazzino, debiti verso fornitori e ammortamenti.
- Per governare la cassa servono due strumenti: un piano settimanale a 13 settimane e un piano mensile a 12 mesi, aggiornati con i dati reali.
- Il piano di tesoreria è anche il documento che la banca vuole vedere quando chiedi un fido o un finanziamento.
Indice
- Cosa misura il flusso di cassa, e perché non è la liquidità
- I tre flussi del rendiconto finanziario e il free cash flow
- Come si calcola il cash flow: metodo indiretto e metodo diretto
- Gestire la cassa aziendale ogni giorno
- Il piano di tesoreria per una PMI: come costruirlo
- Rendiconto finanziario e bilancio: cosa sapere
- Gli strumenti per prevedere e controllare la cassa
- Gli errori più frequenti
- Il nostro punto di vista
- Come ti affianchiamo nella gestione dei flussi di cassa
- Domande frequenti
- Fonti
Cosa misura il flusso di cassa, e perché non è la liquidità
La definizione più usata è semplice: il cash flow è la differenza tra entrate e uscite monetarie in un intervallo di tempo, mensile, trimestrale o annuale. Se è positivo, nel periodo hai incassato più di quanto hai speso. Se è negativo, hai speso più di quanto hai incassato e probabilmente hai attinto a liquidità accumulata in precedenza.
La liquidità, invece, è una grandezza statica. Nel bilancio italiano le disponibilità liquide secondo l’OIC 14 comprendono depositi bancari e postali, assegni, denaro e valori in cassa: è il saldo che trovi sul conto a una data precisa. Il cash flow spiega come quel saldo è cambiato tra due date.
La distinzione conta perché un saldo alto può nascondere un flusso negativo. Se il conto segna 80.000 € ma ogni mese escono 10.000 € più di quanti ne entrano, fra otto mesi il problema esploderà, anche se oggi tutto sembra in ordine. Un flusso negativo ripetuto erode le riserve e, se non viene corretto, porta a ritardi nei pagamenti, a tensioni con banche e fornitori e, nei casi peggiori, all’insolvenza.
C’è poi la differenza con l’utile. L’utile è una grandezza economica, costruita per competenza: registra un ricavo quando emetti la fattura, non quando il cliente paga. Il cash flow è una grandezza finanziaria: conta solo il denaro che si muove davvero. Una vendita a 120 giorni fa crescere subito l’utile, ma la cassa la vedrà fra quattro mesi.
I tre flussi del rendiconto finanziario e il free cash flow
Il rendiconto finanziario, lo schema che racconta i movimenti di cassa di un esercizio, ordina i flussi in tre aree. Leggerle separate ti dice da dove arriva il denaro e dove finisce.
| Flusso | Cosa comprende | Cosa ti dice |
|---|---|---|
| Operativo (gestione reddituale) | Incassi da clienti, pagamenti a fornitori, personale, imposte, variazioni di crediti, debiti e magazzino | Se il core business genera cassa da solo |
| Da investimenti | Acquisti e vendite di macchinari, impianti, immobili, software, partecipazioni | Quanto stai investendo nel futuro dell’azienda |
| Da finanziamenti | Nuovi prestiti, rimborsi di rate, aumenti di capitale, dividendi distribuiti | Come stai finanziando l’attività e gli investimenti |
| Free cash flow | Flusso operativo meno investimenti netti | Quanta liquidità resta davvero disponibile per soci e finanziatori |
Il flusso operativo secondo Treccani è quello generato dal core business: in pratica parte dal margine operativo lordo e sottrae la variazione del capitale circolante operativo, cioè crediti verso clienti, debiti verso fornitori e rimanenze. È il primo indicatore da guardare: un’azienda sana, nel tempo, deve produrre cassa con la propria attività tipica, non con i prestiti.
Il free cash flow fa un passo in più. Come spiega il glossario di Borsa Italiana, è il flusso operativo che resta dopo gli investimenti in capitale fisso e non coincide con l’utile netto. È la misura della libertà finanziaria: se è positivo puoi rimborsare debiti, distribuire dividendi o accumulare riserve; se è negativo stai finanziando la crescita con capitale di terzi o con la cassa esistente. Non è per forza un male, una fase di investimenti lo rende negativo per un periodo, ma deve essere una scelta consapevole e coperta da fonti adeguate.
Come si calcola il cash flow: metodo indiretto e metodo diretto
Il principio contabile OIC 10 sul rendiconto finanziario prevede due strade per determinare il flusso della gestione reddituale:
- metodo indiretto: si parte dall’utile (o dalla perdita) d’esercizio e lo si rettifica per le voci che non hanno mosso denaro e per le variazioni del circolante. È il metodo più diffuso nei bilanci.
- metodo diretto: si sommano gli incassi e si sottraggono i pagamenti effettivi. È più intuitivo e corrisponde a quello che usi nel piano di tesoreria.
Un esempio pratico con il metodo indiretto
Prendiamo un’ipotetica PMI manifatturiera che chiude l’anno con 60.000 € di utile netto. Ecco come si ricostruisce la variazione di cassa.
| Voce | Importo |
|---|---|
| Utile netto | 60.000 € |
| + Ammortamenti (costo che non esce dalla cassa) | 25.000 € |
| + Accantonamento TFR non pagato | 8.000 € |
| = Flusso prima delle variazioni del circolante | 93.000 € |
| − Aumento dei crediti verso clienti | −40.000 € |
| − Aumento delle rimanenze di magazzino | −15.000 € |
| + Aumento dei debiti verso fornitori | 12.000 € |
| = Cash flow operativo | 50.000 € |
| − Acquisto di un nuovo macchinario | −70.000 € |
| = Free cash flow | −20.000 € |
| + Nuovo finanziamento bancario | 30.000 € |
| − Rate di rimborso di finanziamenti esistenti | −12.000 € |
| = Variazione delle disponibilità liquide | −2.000 € |
L’azienda ha guadagnato 60.000 €, ma il conto corrente a fine anno è più basso di 2.000 €. Dove sono finiti i soldi? 40.000 € sono fermi nelle fatture non ancora incassate, 15.000 € sono sugli scaffali del magazzino e 70.000 € sono diventati un macchinario, coperto in parte dal nuovo prestito. Niente di patologico, ma basta un cliente importante che paga in ritardo per trasformare questo quadro in una tensione seria.
Lo stesso periodo con il metodo diretto
Con il metodo diretto avresti elencato gli incassi effettivi da clienti, i pagamenti a fornitori, gli stipendi e i contributi versati, le imposte pagate, il macchinario, il prestito e le rate. Il risultato finale è identico, −2.000 €, ma la lettura è diversa: vedi i movimenti uno per uno. È il formato giusto per la gestione quotidiana, mentre l’indiretto serve a capire perché utile e cassa non coincidono.
Gestire la cassa aziendale ogni giorno
Il calcolo a consuntivo è utile, ma la cassa si governa prima che i soldi si muovano. Le leve sono quattro, tutte legate al capitale circolante.

Incassi dai clienti. È la leva con l’effetto più rapido. Fattura subito dopo la consegna, concorda termini chiari, monitora lo scaduto ogni settimana e sollecita con un processo definito, non a sensazione. Abbiamo dedicato una guida intera alla gestione dei crediti clienti e ai modi per ridurre i tempi di incasso.
Pagamenti ai fornitori. Pagare in anticipo senza sconto toglie liquidità senza motivo; pagare in ritardo rovina il rapporto e il rating. L’obiettivo è allineare le scadenze ai tuoi incassi, negoziando termini coerenti con quelli che concedi ai clienti.
Magazzino. Ogni euro di scorte è un euro che non hai sul conto. Rivedi i livelli minimi, gli articoli a bassa rotazione e i lotti d’acquisto pensati solo per lo sconto quantità.
Scadenze fiscali e contributive. IVA, ritenute, contributi, saldi e acconti delle imposte sono uscite certe e di importo prevedibile: vanno messe in calendario con mesi d’anticipo. Se liquidi l’IVA ogni tre mesi, la nostra guida alle liquidazioni IVA trimestrali ti aiuta a prevedere gli importi.
Le entrate future, però, dipendono anche da quanti contratti riesci a chiudere nei prossimi mesi. Chi vende ad altre imprese ha cicli lunghi: una strategia di lead generation B2B ben impostata rende la pipeline commerciale più prevedibile, e di riflesso anche la colonna degli incassi nel piano di tesoreria. Lo stesso vale nei settori con costi fissi alti e ricavi stagionali, come mostra questa guida al cash flow di una scuderia: il principio di anticipare i mesi scarichi è identico per un’impresa edile o un’attività turistica di Palermo.
Il piano di tesoreria per una PMI: come costruirlo
Il piano di tesoreria è la previsione degli incassi e dei pagamenti futuri, con il saldo di cassa atteso a ogni scadenza. Ti dice in anticipo quando la cassa scenderà sotto la soglia di sicurezza, così puoi intervenire prima: sollecitare un cliente, spostare un acquisto, attivare una linea di credito.
I passaggi
- Parti dal saldo reale. Somma i saldi di tutti i conti correnti e della cassa contante alla data di partenza, e annota i fidi disponibili non utilizzati.
- Scegli due orizzonti. Un piano settimanale a 13 settimane per la gestione operativa e un piano mensile a 12 mesi per le decisioni su investimenti e finanziamenti.
- Inserisci gli incassi per data di pagamento, non di fattura. Usa lo scadenzario clienti e correggilo con il ritardo medio storico di ciascun cliente: se un cliente paga sempre 20 giorni dopo, mettilo 20 giorni dopo.
- Elenca le uscite certe. Stipendi, contributi, ritenute, IVA, imposte, affitti, rate di mutui e leasing, utenze: date e importi si conoscono quasi al centesimo.
- Aggiungi le uscite variabili e gli investimenti. Acquisti di materie prime legati al budget di vendita, manutenzioni, nuovi macchinari, eventuali dividendi.
- Calcola il saldo finale di ogni periodo e confrontalo con una soglia minima, per esempio l’equivalente di un mese di costi fissi.
- Aggiorna ogni settimana. Sostituisci le previsioni con i dati effettivi, analizza le differenze e sposta in avanti l’orizzonte. Un piano non aggiornato diventa inutile in poche settimane.
Le voci che non possono mancare
| Area | Voci tipiche | Da dove prendere il dato |
|---|---|---|
| Saldo iniziale | Conti correnti, cassa, fidi non utilizzati | Home banking, prima nota |
| Incassi operativi | Clienti, corrispettivi, anticipi, rimborsi IVA | Scadenzario clienti, budget di vendita |
| Uscite operative | Fornitori, stipendi, contributi, utenze, affitti | Scadenzario fornitori, cedolini, contratti |
| Uscite fiscali | IVA, ritenute, saldi e acconti delle imposte | Calendario fiscale, dichiarazioni precedenti |
| Investimenti | Macchinari, software, automezzi | Piano degli investimenti |
| Finanziamenti | Erogazioni, rate, leasing, apporti dei soci | Piani di ammortamento, contratti bancari |
| Saldo finale | Saldo previsto e margine rispetto alla soglia | Calcolo del piano |
Il piano di tesoreria nasce dal budget economico aziendale: il budget dice quanto prevedi di vendere e spendere, la tesoreria traduce quei numeri in date di incasso e di pagamento. Quando confronti ogni mese il previsto con il realizzato, stai già facendo analisi degli scostamenti, il cuore del controllo di gestione.
Rendiconto finanziario e bilancio: cosa sapere
Il rendiconto finanziario a consuntivo e il piano di tesoreria previsionale sono due facce dello stesso tema. Il primo racconta l’esercizio chiuso, il secondo guarda avanti. L’OIC ne raccomanda la redazione in modo esteso, perché è lo schema che rende leggibile la dinamica finanziaria dell’impresa.
Gli obblighi formali dipendono dalla forma del bilancio che la società redige: chi rientra nei requisiti del bilancio abbreviato ha regole semplificate rispetto a chi presenta il bilancio in forma ordinaria. Anche quando non è richiesto, però, il rendiconto resta lo strumento più chiaro per spiegare a una banca dove è andata la cassa. Chi prepara una richiesta di fido o di mutuo lo sa: insieme al piano di tesoreria, è tra i documenti che rendono più solida la pratica, come spieghiamo nella guida all’accesso al credito bancario.
I flussi di cassa sono anche la base della valutazione d’impresa: il metodo dei flussi di cassa attualizzati, ricorda il glossario di Borsa Italiana sui flussi di cassa, richiede stime dei flussi coerenti con i tassi di attualizzazione. Se un giorno vorrai cedere quote, far entrare un socio o aprire il capitale, una storia di cash flow ben documentata vale più di qualunque presentazione.
Gli strumenti per prevedere e controllare la cassa
| Strumento | Quando è adatto | Punto di forza |
|---|---|---|
| Foglio di calcolo | Microimprese e professionisti con pochi movimenti | Flessibile, si parte subito |
| Gestionale con modulo di tesoreria | PMI con molti clienti e fornitori | Scadenzari e banche collegati, meno inserimenti manuali |
| Riconciliazione bancaria automatica | Chi ha più conti e alti volumi | Dati effettivi aggiornati ogni giorno |
| Consulente con controllo di gestione | Aziende in crescita, con investimenti o rapporti bancari da gestire | Lettura dei numeri, scenari e decisioni, non solo dati |
Lo strumento conta meno della disciplina. Un foglio aggiornato ogni lunedì batte un software costoso che nessuno apre. Quando i movimenti crescono, però, automatizzare l’acquisizione dei dati libera tempo per l’analisi, ed è lì che si prendono le decisioni utili.
Gli errori più frequenti
- Confondere fatturato e incassi. Il piano si fa sulle date di pagamento attese, non su quelle delle fatture.
- Dimenticare le uscite annuali. Saldi e acconti delle imposte, tredicesime, premi assicurativi: arrivano tutti insieme e vanno accantonati mese per mese.
- Finanziare investimenti a lungo termine con il fido di cassa. Un macchinario che dura dieci anni va coperto con un finanziamento a medio-lungo termine, non con linee a breve.
- Prelievi dei soci non pianificati. Anche questi sono uscite, e vanno messi nel piano.
- Guardare solo il saldo del conto. Il saldo di oggi non dice nulla su quello fra tre mesi.
Il nostro punto di vista
In oltre 25 anni accanto a imprenditori, professionisti e startup abbiamo visto aziende con ottimi margini entrare in difficoltà per una sola ragione: nessuno guardava la cassa in anticipo. Il bilancio arriva mesi dopo la chiusura dell’esercizio, la tesoreria invece si decide ogni settimana.
Per questo, secondo noi, il cash flow non va trattato come un indicatore tecnico da lasciare al bilancio, ma come uno strumento di guida. Il nostro approccio unisce contabilità, controllo di gestione e consulenza finanziaria: gli stessi numeri che teniamo in ordine per gli adempimenti diventano il piano di tesoreria, il budget e il dialogo con la banca.
Lavoriamo in modo proattivo e con strumenti digitali che ci permettono di vedere i dati aggiornati, così possiamo segnalarti una tensione di cassa prima che diventi un problema e proporti la soluzione più adatta: rinegoziare una scadenza, ristrutturare un debito, pianificare un investimento con la fonte di finanziamento giusta.
Studio
Come ti affianchiamo nella gestione dei flussi di cassa
Se vuoi un piano di tesoreria costruito sui tuoi numeri reali e aggiornato con regolarità, possiamo occuparcene noi. Con il servizio di controllo di gestione aziendale impostiamo budget, reportistica e monitoraggio dei flussi; con la consulenza finanziaria studiamo la struttura finanziaria più adatta alla tua impresa, prepariamo il business plan e ti affianchiamo nella ricerca di partner finanziari o nella ristrutturazione del debito.
Seguiamo aziende di Palermo e, grazie al servizio di commercialista online, anche imprese e professionisti in tutta Italia. Contattaci per una prima analisi della tua situazione di cassa.
Domande frequenti
Che cos’è il flusso di cassa operativo?
È la liquidità generata dall’attività tipica dell’impresa: vendite incassate meno costi pagati, corretti per la variazione di crediti, debiti verso fornitori e magazzino. Non comprende investimenti e finanziamenti. Se resta negativo per molti periodi, il core business non si autofinanzia e va analizzato.
Un cash flow negativo è sempre un segnale di crisi?
No. Un flusso negativo può dipendere da un investimento importante o da un aumento delle vendite che gonfia temporaneamente i crediti. Diventa un campanello d’allarme quando è il flusso operativo a essere negativo in modo ricorrente, o quando la cassa scende sotto la soglia minima senza un piano per ricostituirla.
Ogni quanto va aggiornato il piano di tesoreria?
Per una PMI la frequenza consigliabile è settimanale per il piano a 13 settimane e mensile per quello a 12 mesi. Nei periodi di tensione, per esempio in vista di scadenze fiscali pesanti o di un cliente in ritardo, conviene controllare il saldo previsto anche più spesso.
Qual è la differenza tra cash flow e utile?
L’utile segue la competenza economica: conta ricavi e costi quando maturano. Il cash flow conta solo il denaro effettivamente incassato e pagato. Ammortamenti, crediti non incassati e scorte di magazzino sono le cause più comuni della distanza tra i due numeri.
Fonti
- SACE, Cash flow: cos’è e come gestire i flussi di cassa in azienda
- Fondazione OIC, OIC 14 Disponibilità liquide
- Fondazione OIC, OIC 10 Rendiconto finanziario
- Treccani, Cash flow, Dizionario di Economia e Finanza
- Borsa Italiana, Free Cash Flow
- Borsa Italiana, Flussi di cassa
Raccomandati
- Budget economico aziendale: guida pratica per PMI e professionisti
- Gestione crediti clienti: come ridurre i tempi di incasso
- Analisi degli scostamenti: guida pratica al controllo di gestione
- Accesso al Credito Bancario per Aziende: Come Ottenere Finanziamenti e Fidi
