La nota integrativa è la parte del bilancio che spiega i numeri. Stato patrimoniale e conto economico dicono quanto, la nota integrativa dice come e perché: con quali criteri hai valutato magazzino e crediti, come si sono mosse le immobilizzazioni, quanti dipendenti hai avuto in media, quali impegni non compaiono negli schemi. Per una PMI il contenuto dipende dalla forma di bilancio che può adottare (ordinaria, abbreviata o micro), e la nota va chiusa in tempo utile per l’assemblea di approvazione e il deposito al Registro delle imprese. Qui trovi cosa scrivere, cosa puoi omettere, uno schema pronto da seguire e il calendario delle scadenze.
In breve
- La nota integrativa è una parte obbligatoria del bilancio d’esercizio, insieme a stato patrimoniale, conto economico e, nella forma ordinaria, rendiconto finanziario.
- Il suo contenuto è fissato dall’art. 2427 del Codice civile: criteri di valutazione, movimenti delle immobilizzazioni, dipendenti, compensi, impegni e garanzie, fatti di rilievo.
- Le società che non superano due su tre limiti (attivo 5.500.000 €, ricavi 11.000.000 €, 50 dipendenti medi) possono redigere il bilancio abbreviato, con una nota integrativa più snella.
- Il bilancio si approva entro 120 giorni dalla chiusura dell’esercizio (180 se lo statuto lo prevede e ci sono ragioni) e si deposita entro 30 giorni dall’approvazione.
- Se usi il termine lungo e redigi il bilancio abbreviato, le ragioni del rinvio vanno spiegate proprio nella nota integrativa.
Indice
- A cosa serve davvero la nota integrativa
- Ordinario, abbreviato o micro: quale nota ti tocca
- Cosa deve contenere: l’art. 2427 in pratica
- Cosa puoi omettere nel bilancio abbreviato
- Come si scrive: uno schema di esempio
- Gli errori che vediamo più spesso
- Approvazione e deposito: termini e verbale
- Il nostro punto di vista
- Se preferisci affidare il bilancio a chi lo fa ogni giorno
- Domande frequenti
- Fonti
A cosa serve davvero la nota integrativa
L’Organismo Italiano di Contabilità le attribuisce due funzioni distinte nel principio OIC 12: una esplicativa, cioè commentare e scomporre le voci di stato patrimoniale e conto economico, e una integrativa, cioè fornire informazioni qualitative che negli schemi non trovano posto. Lo stesso principio chiede che, in presenza di elementi di entità o incidenza eccezionali, la nota ne indichi natura e importo, così chi legge può capire se il risultato dell’anno è ripetibile oppure no.
Non è un allegato facoltativo. Il manuale operativo 2026 per il deposito dei bilanci della Camera di commercio di Genova ricorda che il bilancio in forma ordinaria si compone di quattro parti obbligatorie: stato patrimoniale, conto economico, rendiconto finanziario e nota integrativa.
Chi la legge? Più persone di quanto si pensi. I soci, che approvano il bilancio. Le banche, che nella nota cercano debiti per scadenza, garanzie prestate e finanziamenti dei soci prima di assegnare un merito di credito: ne parliamo nella guida al rating bancario delle PMI. E poi fornitori importanti, investitori, partecipanti a gare pubbliche. Una nota scritta male non è solo un rischio formale: è un’occasione persa per raccontare la tua azienda a chi deve fidarsi di lei.
Ordinario, abbreviato o micro: quale nota ti tocca
La prima domanda da farsi non è cosa scrivere, ma in quale forma puoi redigere il bilancio. Secondo il manuale della Camera di commercio di Genova, le società di capitali possono usare la forma abbreviata dell’art. 2435-bis c.c. se, nel primo esercizio oppure per due esercizi consecutivi, non superano due dei tre limiti seguenti.
| Parametro | Limite per il bilancio abbreviato |
|---|---|
| Totale dell’attivo dello stato patrimoniale | 5.500.000 € |
| Ricavi delle vendite e delle prestazioni | 11.000.000 € |
| Dipendenti occupati in media durante l’esercizio | 50 unità |
Come ricorda l’OIC 12 nella versione aggiornata, chi redige il bilancio abbreviato è esonerato dal rendiconto finanziario e gode di semplificazioni negli schemi e nella nota integrativa. La gran parte delle SRL italiane rientra qui.
Sotto le PMI “abbreviate” c’è poi la fascia delle micro-imprese (art. 2435-ter c.c.), che a determinate condizioni possono non redigere la nota integrativa riportando alcune informazioni in calce allo stato patrimoniale. Soglie e condizioni aggiornate, con i casi in cui conviene comunque restare sulla forma abbreviata, sono nella nostra guida ai requisiti del bilancio abbreviato.
Un consiglio pratico: verifica i parametri su due esercizi, non solo sull’ultimo. Una crescita di fatturato in un solo anno non ti fa perdere subito la forma abbreviata, ma due anni consecutivi sopra soglia sì.
Cosa deve contenere: l’art. 2427 in pratica
Il contenuto della nota integrativa è disciplinato dall’articolo 2427 del Codice civile, nel testo in vigore dal 1° gennaio 2016. L’elenco è lungo, ma per una PMI tipica le informazioni si raggruppano in pochi blocchi.
Criteri e principi
- I criteri applicati nella valutazione delle voci di bilancio e nelle rettifiche di valore.
- Le eventuali deroghe e i cambiamenti di criterio rispetto all’esercizio precedente, con il loro effetto.
Stato patrimoniale
- I movimenti delle immobilizzazioni: costo, ammortamenti e svalutazioni, acquisizioni, alienazioni, valore finale.
- La composizione di costi di impianto, ampliamento e sviluppo.
- Le variazioni delle altre voci dell’attivo e del passivo, in particolare fondi e TFR.
- I crediti e i debiti di durata residua superiore a cinque anni e quelli assistiti da garanzie reali.
- I finanziamenti effettuati dai soci, distinti per scadenza e con l’indicazione di quelli postergati. Come trattarli correttamente lo spieghiamo nella guida ai finanziamenti soci in SRL.
- La composizione del patrimonio netto, con origine, possibilità di utilizzo e distribuibilità delle riserve.
Conto economico e altre informazioni
- Gli elementi di ricavo o di costo di entità o incidenza eccezionali.
- Il numero medio dei dipendenti, per categoria.
- I compensi di amministratori e sindaci e quelli del revisore.
- Gli impegni, le garanzie e le passività potenziali non risultanti dallo stato patrimoniale.
- Le operazioni con parti correlate e gli accordi non risultanti dallo stato patrimoniale, se rilevanti.
- I fatti di rilievo avvenuti dopo la chiusura dell’esercizio.
- La proposta di destinazione dell’utile o di copertura della perdita.
Accanto all’elenco di legge, la prassi professionale consolidata chiede di dare conto della continuità aziendale e, per chi ne ha avuto, delle agevolazioni ricevute. Se nel corso dell’anno l’azienda ha avuto tensioni di liquidità o perdite significative, è qui che si spiega su quali basi si considera l’impresa in grado di proseguire.
Cosa puoi omettere nel bilancio abbreviato
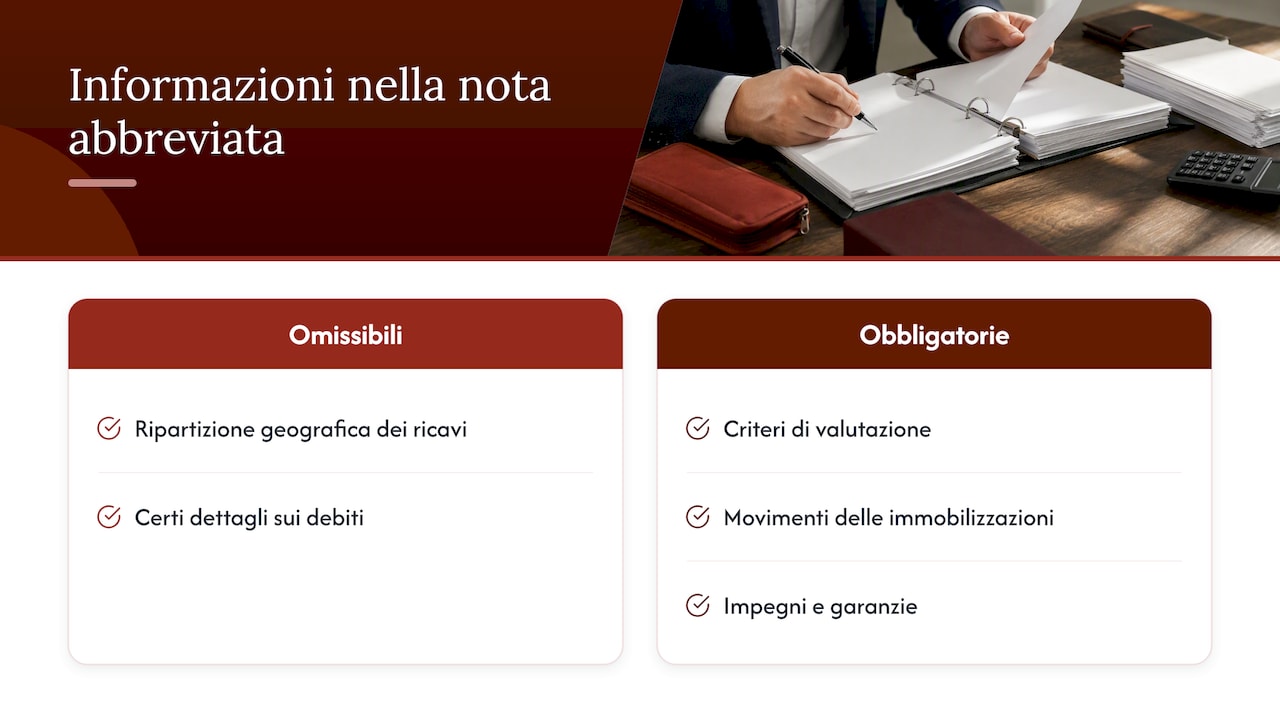
La nota integrativa abbreviata non è una nota “a scelta”. L’OIC 12 chiarisce che chi redige il bilancio in forma abbreviata può omettere alcune informazioni di dettaglio, come la ripartizione geografica dei ricavi o certi dettagli sui debiti, ma deve comunque includere le indicazioni minime previste dall’art. 2435-bis: criteri di valutazione, movimenti delle immobilizzazioni, impegni e garanzie, oltre alle altre voci espressamente richiamate.
C’è anche un obbligo di trasparenza: la società deve dichiarare espressamente di aver redatto il bilancio in forma abbreviata. Una riga in apertura basta, ma deve esserci.
In concreto, rispetto alla versione ordinaria, la nota abbreviata di una SRL commerciale con dieci dipendenti tende a essere più corta di un terzo o della metà. Restano però le parti che interessano di più a soci e banche: criteri, immobilizzazioni, debiti garantiti, finanziamenti soci, impegni fuori bilancio, fatti successivi. Tagliare lì per brevità è l’errore più comune.
Come si scrive: uno schema di esempio
Chi cerca un esempio di nota integrativa di solito vuole sapere in che ordine mettere le cose e quanto scrivere. L’OIC raccomanda chiarezza e sinteticità, evitando tecnicismi inutili e preferendo prospetti riassuntivi per i dati numerici. Lo schema che segue è quello che usiamo come traccia per una SRL in forma abbreviata; i testi tra virgolette sono formule illustrative, da adattare ai fatti della tua azienda.
- Premessa. Esercizio di riferimento, forma del bilancio e norma applicata. Esempio: “Il presente bilancio, chiuso al 31/12, è redatto in forma abbreviata ai sensi dell’art. 2435-bis c.c., ricorrendone i presupposti.”
- Principi di redazione. Prudenza, competenza, prospettiva di continuità, rilevanza. Una frase sulla continuità, motivata se l’anno è stato difficile.
- Criteri di valutazione. Voce per voce: immobilizzazioni e aliquote di ammortamento, rimanenze (costo medio, FIFO), crediti (valore di presumibile realizzo e fondo svalutazione), debiti, ratei e risconti.
- Stato patrimoniale attivo. Prospetto dei movimenti delle immobilizzazioni, commento su crediti e disponibilità liquide.
- Stato patrimoniale passivo. Patrimonio netto e riserve, fondi, TFR, debiti con scadenza oltre cinque anni e debiti garantiti, finanziamenti soci.
- Conto economico. Commento su ricavi e costi principali, componenti eccezionali con natura e importo, imposte.
- Altre informazioni. Dipendenti medi, compensi agli organi sociali, impegni e garanzie, parti correlate, fatti successivi alla chiusura.
- Proposta all’assemblea. Esempio: “Si propone di destinare l’utile d’esercizio a riserva legale nella misura di legge e per il residuo a riserva straordinaria.”
Tre regole di scrittura che fanno la differenza:
- Coerenza con i prospetti. Ogni numero citato nella nota deve quadrare al centesimo con stato patrimoniale e conto economico, e con i dati delle scritture di fine anno. Se ti servono i passaggi che precedono la chiusura, li trovi nella guida alle scritture di assestamento.
- Spiegare le scelte, non solo elencarle. Scrivere “le rimanenze sono valutate al costo medio ponderato” è il minimo; aggiungere perché quel metodo rappresenta bene il tuo magazzino rende la nota utile.
- Niente copia e incolla dall’anno prima. Le note riprese pari pari dall’esercizio precedente sono quelle che contengono errori: aliquote cambiate, garanzie estinte, dipendenti diversi.
Gli errori che vediamo più spesso
- Fatti successivi dimenticati. Un finanziamento ottenuto a febbraio, un contenzioso aperto a marzo, la perdita di un cliente importante: se avvengono prima dell’approvazione e sono rilevanti, vanno citati.
- Impegni e garanzie assenti. Fideiussioni rilasciate a favore di società collegate o leasing in corso sono proprio le informazioni che la banca cerca.
- Riserve senza indicazione di disponibilità. Senza il prospetto su origine e distribuibilità, i soci non sanno cosa possono davvero prelevare.
- Mancata dichiarazione della forma abbreviata. Una riga, spesso dimenticata.
- Ragioni del termine lungo non scritte. Se l’assemblea si tiene oltre i 120 giorni e il bilancio è abbreviato, la motivazione va nella nota integrativa (vedi sotto).
Approvazione e deposito: termini e verbale
Il Registro delle imprese indica che i soci approvano il bilancio entro 120 giorni dalla chiusura dell’esercizio, oppure entro 180 giorni quando lo statuto lo consente, e che il deposito va eseguito entro 30 giorni dall’approvazione. Per un esercizio che coincide con l’anno solare il calendario tipico è questo.
| Passaggio | Esercizio chiuso il 31/12/2026 |
|---|---|
| Approvazione, termine ordinario (120 giorni) | entro il 30 aprile 2027 |
| Approvazione, termine lungo (180 giorni) | entro il 29 giugno 2027 |
| Deposito al Registro delle imprese | entro 30 giorni dalla data di approvazione |
La bozza di bilancio, nota integrativa compresa, va preparata dall’organo amministrativo con un anticipo sufficiente a convocare l’assemblea e a mettere i documenti a disposizione dei soci: in pratica, per il termine ordinario, conviene avere la nota pronta entro fine marzo.
Se usi il termine lungo, le ragioni vanno motivate. Le indicazioni della Camera di commercio Riviere di Liguria spiegano che vanno illustrate nel verbale d’assemblea, nella relazione sulla gestione se il bilancio è ordinario, o nella nota integrativa se è abbreviato. La stessa pagina descrive cosa contiene la pratica telematica di deposito: prospetti contabili in formato XBRL, verbale di approvazione in PDF/A firmato digitalmente con la dichiarazione di conformità, ed eventuali relazioni aggiuntive in PDF/A.
Il verbale d’assemblea deve riportare almeno data e luogo, presenti, ordine del giorno, discussione, esito della votazione e destinazione del risultato, oltre alle ragioni dell’eventuale rinvio a 180 giorni. Attenzione all’ordine delle cose: un bilancio non approvato non si deposita. La Camera di commercio di Milano Monza Brianza Lodi, ad esempio, non accetta l’iscrizione del bilancio non approvato.
Il nostro punto di vista
In oltre 25 anni di lavoro con imprenditori e professionisti abbiamo visto la nota integrativa trattata in due modi: come un adempimento da sbrigare l’ultimo giorno, oppure come il documento che racconta l’azienda a soci e banche. Noi la scriviamo nel secondo modo, e non per eleganza. Una PMI che chiede un fido, partecipa a un bando o cerca un socio industriale viene letta attraverso il bilancio, e la nota è l’unica parte in cui le scelte dell’imprenditore hanno parole e non solo numeri.
Per questo lavoriamo d’anticipo. Le informazioni che servono alla nota (garanzie, contratti, eventi rilevanti, movimenti dei finanziamenti soci) le raccogliamo durante l’anno, con strumenti digitali condivisi con il cliente, e non a marzo inseguendo documenti. Così la chiusura diventa una verifica, non una corsa, e la nota arriva in assemblea coerente con i numeri e con la strategia dell’azienda.
— Studio
Se preferisci affidare il bilancio a chi lo fa ogni giorno
Seguiamo la tenuta della contabilità, la formazione del bilancio e la redazione della nota integrativa per SRL, PMI e startup, fino al verbale d’assemblea e al deposito telematico al Registro delle imprese. Lavoriamo con aziende di Palermo e, a distanza, in tutta Italia.
Scopri come lavoriamo sulla formazione del bilancio e la contabilità oppure, se la tua impresa è fuori Sicilia, sul servizio di commercialista online.
Domande frequenti
La nota integrativa è obbligatoria per tutte le SRL?
Sì, per le società di capitali che redigono il bilancio in forma ordinaria o abbreviata è una parte obbligatoria del bilancio. Fanno eccezione le micro-imprese che si avvalgono dell’art. 2435-ter c.c. e riportano in calce allo stato patrimoniale le informazioni richieste. Le società di persone in contabilità ordinaria non depositano il bilancio al Registro delle imprese.
Quanto deve essere lunga la nota integrativa di una piccola impresa?
Non c’è una lunghezza prescritta: conta che contenga tutte le informazioni richieste e nulla di superfluo. Per una SRL in forma abbreviata con attività semplice bastano spesso poche pagine, con i prospetti delle immobilizzazioni e del patrimonio netto. Diventa più lunga quando ci sono operazioni straordinarie, garanzie, parti correlate o eventi eccezionali da spiegare.
Si può approvare il bilancio entro 180 giorni?
Solo se lo statuto lo prevede e ricorrono le condizioni di legge, ad esempio particolari esigenze legate alla struttura o all’oggetto della società. Le ragioni vanno indicate nel verbale e, se il bilancio è abbreviato, nella nota integrativa. Il deposito resta comunque dovuto entro 30 giorni dall’approvazione.
Che cosa succede se la nota integrativa è incompleta?
Una nota che omette informazioni obbligatorie rende il bilancio non conforme alla legge, con il rischio di contestazioni da parte dei soci e di una valutazione peggiore da parte di banche e controparti. Se ti accorgi di un’omissione dopo il deposito, parlane con il tuo commercialista per valutare la correzione nel modo e nei tempi corretti.
Fonti
- Art. 2427 del Codice civile, contenuto della nota integrativa
- OIC 12, Composizione e schemi del bilancio (2019)
- OIC 12, Composizione e schemi del bilancio (versione aggiornata)
- Camera di commercio di Genova, manuale operativo deposito bilanci 2026
- Registro delle imprese, bilancio d’esercizio
- Camera di commercio Riviere di Liguria, deposito bilanci ed elenco soci
- Camera di commercio di Milano Monza Brianza Lodi, corretta predisposizione del deposito bilanci
Raccomandati
- Rating bancario PMI: come lo calcola la banca e come migliorarlo
- Budget economico aziendale: guida pratica per PMI e professionisti
- Bilancio abbreviato: requisiti aggiornati e soglie da rispettare
