Il Codice della crisi d’impresa e dell’insolvenza chiede a chi guida un’azienda di accorgersi delle difficoltà prima che diventino irreversibili. In concreto significa due cose: dotare la società di adeguati assetti organizzativi, amministrativi e contabili che facciano emergere per tempo gli squilibri, e conoscere gli strumenti per intervenire, a partire dalla composizione negoziata con l’aiuto di un esperto indipendente. In questa guida vediamo a chi si applica il Codice, cosa vuol dire in pratica “assetti adeguati”, quali responsabilità corrono amministratori e sindaci e come funziona la composizione negoziata, passo dopo passo.
In breve
- Il Codice riguarda quasi tutti: consumatori, professionisti, imprenditori commerciali, artigiani e agricoli, società e gruppi. Restano fuori lo Stato e gli enti pubblici.
- Chi fa impresa in forma societaria o collettiva deve istituire assetti organizzativi, amministrativi e contabili adeguati alla natura e alle dimensioni dell’attività, anche quando i conti sono in ordine.
- Gli assetti devono permettere di vedere gli squilibri, verificare se i debiti sono sostenibili e capire se l’azienda regge almeno per i dodici mesi successivi.
- Assetti inadeguati espongono amministratori e sindaci a responsabilità civile e, in caso di dissesto, anche a rischi penali.
- La composizione negoziata è un percorso stragiudiziale: si presenta la domanda sulla piattaforma nazionale, viene nominato un esperto e le trattative durano 180 giorni, prorogabili fino ad altri 180.
Indice
- Che cos’è il Codice della crisi e a chi si applica
- Dalla cura alla prevenzione: la logica del Codice
- Adeguati assetti organizzativi, amministrativi e contabili
- Cosa rischiano amministratori e sindaci
- Composizione negoziata: come funziona
- Il nostro punto di vista
- Come possiamo aiutarti
- Domande frequenti
- Fonti
Che cos’è il Codice della crisi e a chi si applica
Il Codice della crisi d’impresa e dell’insolvenza (CCII) è il testo che raccoglie le regole italiane su crisi e insolvenza. Non è una norma solo per le grandi aziende in difficoltà: il suo ambito di applicazione comprende consumatori, professionisti e imprenditori commerciali, artigiani o agricoli, anche senza scopo di lucro, persone fisiche o giuridiche, enti collettivi, gruppi di imprese e società pubbliche.
Sono esclusi lo Stato e gli enti pubblici, mentre restano ferme alcune discipline speciali, come quelle sull’amministrazione straordinaria, sulla liquidazione coatta amministrativa e sulla crisi delle società pubbliche.
Per l’imprenditore questo si traduce in una conseguenza molto pratica: il Codice non entra in gioco solo quando l’azienda è già insolvente. Una parte importante delle sue regole riguarda la gestione ordinaria, cioè il modo in cui l’impresa è organizzata, tiene la contabilità e controlla i propri numeri mentre lavora normalmente.
Crisi e insolvenza non sono la stessa cosa
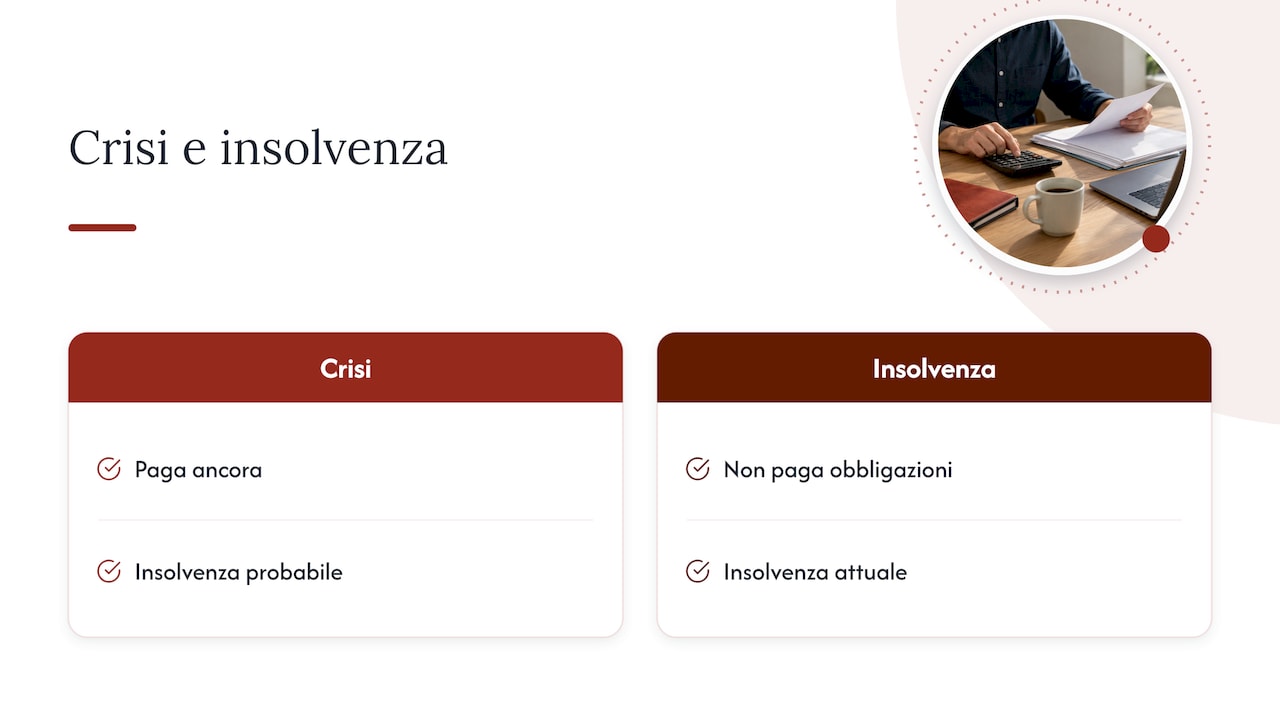
Nel linguaggio del Codice la crisi è lo stato che rende probabile l’insolvenza: l’azienda paga ancora, ma i flussi di cassa in arrivo non bastano a coprire con regolarità gli impegni dei mesi successivi. L’insolvenza è invece il passo successivo, quando l’impresa non riesce più a far fronte alle proprie obbligazioni. Tutto l’impianto del Codice punta a intervenire nella prima fase, quando le soluzioni sono ancora molte e costano meno.
Dalla cura alla prevenzione: la logica del Codice
Il cambio di prospettiva è il punto da capire prima di ogni adempimento. Come osserva un commento sulla responsabilità penale degli amministratori, il Codice sposta l’attenzione dalla patologia dell’impresa già in crisi alla prevenzione, cioè alla sua fisiologia quotidiana.
In passato il diritto interveniva quasi sempre a cose fatte, con procedure che arrivavano quando il valore dell’azienda era già in gran parte perso. Oggi la domanda che il legislatore pone all’imprenditore è diversa: hai gli strumenti per accorgerti che qualcosa non va? E se te ne accorgi, sai come reagire in tempo?
La risposta passa da tre livelli che si sostengono a vicenda:
- Organizzazione interna: ruoli chiari, deleghe definite, flussi informativi che arrivano a chi decide.
- Contabilità e controllo: dati affidabili, aggiornati e letti con regolarità, non solo a fine anno.
- Strumenti di intervento: percorsi come la composizione negoziata, da attivare quando gli indicatori segnalano uno squilibrio.
Adeguati assetti organizzativi, amministrativi e contabili
È il tema su cui gli imprenditori fanno più domande, e a ragione: riguarda ogni società, non solo quelle in difficoltà. L’articolo 2086 del Codice civile, riscritto dal CCII, impone all’imprenditore che opera in forma societaria o collettiva di istituire un assetto organizzativo, amministrativo e contabile adeguato alla natura e alle dimensioni dell’impresa, anche in funzione della rilevazione tempestiva della crisi.
La dottrina più recente lo considera un dovere autonomo e permanente di prevenzione, che accompagna la vita della società anche quando è pienamente solvibile. Non è quindi un documento da preparare una volta e archiviare: è un modo di lavorare.
Cosa devono permettere di fare
Secondo le indicazioni della Camera di Commercio di Treviso-Belluno sulle misure idonee e gli adeguati assetti, gli assetti devono consentire di:
- rilevare eventuali squilibri di carattere patrimoniale o economico-finanziario, rapportati alle caratteristiche dell’impresa e dell’attività svolta;
- verificare la sostenibilità dei debiti e le prospettive di continuità aziendale almeno per i dodici mesi successivi;
- ricavare le informazioni necessarie per compilare la lista di controllo e svolgere il test pratico previsti per valutare se il risanamento è ragionevolmente perseguibile.
L’ultimo punto è spesso sottovalutato: se un giorno l’azienda dovesse accedere alla composizione negoziata, i dati richiesti verrebbero proprio da questi assetti. Un’impresa che li ha già costruiti parte con settimane di vantaggio.
Come si traducono in pratica
La legge non elenca strumenti obbligatori uguali per tutti: l’adeguatezza si misura sulla natura e sulle dimensioni dell’impresa. Una piccola SRL con cinque dipendenti non ha bisogno dell’apparato di un gruppo industriale, ma deve comunque poter rispondere con numeri alla mano alle domande giuste. Questa è la mappa che usiamo come punto di partenza con i clienti.
| Area | Strumento | Che cosa ti dice |
|---|---|---|
| Organizzativa | Organigramma, deleghe scritte, mansionario | Chi decide, chi controlla e chi deve segnalare un problema |
| Amministrativa | Budget annuale e piano di tesoreria a 12 mesi | Se la cassa in arrivo copre gli impegni dei prossimi mesi |
| Amministrativa | Scadenziario di fornitori, banche, fisco ed enti previdenziali | Dove si stanno accumulando ritardi nei pagamenti |
| Contabile | Contabilità aggiornata e chiusure periodiche infrannuali | Ricavi, margini e risultato reali, non stimati a fine anno |
| Contabile | Analisi per indici e confronto budget e consuntivo | Squilibri patrimoniali e finanziari prima che diventino evidenti |
| Controllo | Reportistica periodica all’organo amministrativo | Se le informazioni arrivano davvero a chi deve decidere |
Il cuore del sistema è il controllo di gestione per le PMI: senza un confronto regolare tra quanto previsto e quanto accaduto, anche la migliore contabilità resta una fotografia del passato. Per chi parte da zero, saper leggere un bilancio aziendale è il primo passo per capire quali indici tenere d’occhio.
I segnali da non ignorare
Alcuni campanelli d’allarme si vedono già nella gestione quotidiana, molto prima del bilancio:
- ritardi ricorrenti verso fornitori e dipendenti, che indicano una tensione di cassa strutturale e non occasionale;
- debiti fiscali e contributivi che si accumulano: un DURC irregolare blocca appalti e agevolazioni e spesso è il primo sintomo visibile all’esterno;
- utilizzo costante degli affidamenti bancari al limite, con rinnovi sempre più difficili;
- tempi di incasso che si allungano, un tema su cui una buona gestione dei crediti clienti fa una differenza immediata;
- perdite che erodono il patrimonio netto esercizio dopo esercizio.
Nessuno di questi segnali, da solo, significa crisi. Il punto è che gli assetti adeguati servono proprio a vederli insieme e in tempo, quando c’è ancora margine per decidere.
Cosa rischiano amministratori e sindaci
Gli assetti adeguati non sono un adempimento formale, perché la loro assenza ha conseguenze personali per chi amministra. Secondo la letteratura giuridica più recente, l’inadeguatezza degli assetti può comportare responsabilità civile di amministratori e sindaci verso la società e verso i creditori e, in caso di dissesto, rischi penali come la bancarotta semplice o fraudolenta documentale.
C’è poi un chiarimento utile sulla cosiddetta Business Judgment Rule, il principio per cui il giudice non sindaca il merito delle scelte imprenditoriali. Le linee guida dell’Ordine degli Avvocati di Bologna sulle responsabilità degli amministratori ricordano che questa regola tutela la discrezionalità nelle scelte organizzative, ma non esonera dall’obbligo di dotare la società di strumenti capaci di rilevare i segnali di crisi.
Tradotto: puoi scegliere liberamente come organizzare l’azienda, ma non puoi scegliere di non organizzarla. E se la mancanza di assetti contribuisce al dissesto, secondo parte della dottrina può configurare una colpa rilevante anche sul piano penale.
Se sei amministratore di una società che mostra già alcuni dei segnali descritti sopra, il momento di confrontarti con il tuo commercialista e, per i profili di responsabilità, con un avvocato esperto di diritto societario è adesso, non dopo il prossimo bilancio.

Composizione negoziata: come funziona
La composizione negoziata è lo strumento pensato per la fase in cui l’azienda è in difficoltà ma ha ancora concrete possibilità di rimettersi in carreggiata. È un percorso volontario e riservato, che si svolge fuori dal tribunale con l’affiancamento di un esperto indipendente.
Chi può accedervi
Come spiega la Camera di Commercio di Brescia, possono chiedere la nomina dell’esperto gli imprenditori commerciali e agricoli che si trovano in condizioni di squilibrio patrimoniale o economico-finanziario tali da rendere probabile la crisi o l’insolvenza, quando il risanamento è ragionevolmente perseguibile. L’esperto non decide al posto dell’imprenditore: agevola le trattative con creditori e altre parti interessate.
Le fasi principali
Il percorso, descritto dalla Camera di Commercio di Firenze nella pagina sulla gestione dell’istanza e la nomina dell’esperto, segue questi passaggi:
- Preparazione dei documenti: bilanci, situazione contabile aggiornata, piano di risanamento, elenco dei creditori, esiti della lista di controllo e del test pratico. Qui si vede subito se gli assetti funzionano.
- Presentazione della domanda: l’istanza si trasmette tramite la piattaforma telematica nazionale e viene verificata nella sua completezza formale.
- Nomina dell’esperto: la Commissione competente individua l’esperto, che verifica la propria indipendenza e di avere le competenze richieste.
- Valutazione iniziale: se l’esperto ravvisa concrete prospettive di risanamento, avvia le trattative con i creditori e le altre parti.
- Trattative: l’incarico dura 180 giorni, prorogabili fino ad altri 180 se tutte le parti lo chiedono e l’esperto è d’accordo.
Protezione del patrimonio ed esiti possibili
Durante il percorso l’imprenditore può chiedere misure che proteggono il patrimonio aziendale dalle iniziative dei creditori, così da negoziare senza la pressione di azioni esecutive in corso. Sono misure che passano dal vaglio del tribunale e che vanno chieste con cura, valutando insieme ai propri consulenti tempi, costi e impatto sui rapporti con banche e fornitori.
Se le trattative vanno a buon fine, il percorso si chiude con un’intesa con i creditori che consente di proseguire l’attività. Se invece l’accordo non basta, l’impresa valuta gli altri strumenti di regolazione della crisi previsti dal Codice. Per scegliere la strada giusta nel tuo caso, la domanda va impostata con il commercialista e con un avvocato esperto di crisi d’impresa, e i passaggi aggiornati vanno verificati sulla piattaforma ufficiale e sul sito della Camera di Commercio competente.
Prima della composizione: le leve ordinarie
Non tutte le tensioni richiedono uno strumento del Codice. Spesso un intervento sulla struttura finanziaria basta a riportare l’azienda in equilibrio: rinegoziare gli affidamenti, migliorare l’accesso al credito bancario, oppure rafforzare il capitale con finanziamenti dei soci alla SRL impostati correttamente. La differenza la fa, ancora una volta, accorgersene in tempo.
Il nostro punto di vista
In oltre 25 anni di lavoro accanto a imprenditori, professionisti e PMI abbiamo visto che le aziende raramente entrano in crisi all’improvviso. Quasi sempre i segnali c’erano: un incasso che slitta, un fido sempre al limite, un debito fiscale rimandato. Mancava qualcuno che li mettesse in fila e li leggesse insieme.
Per questo consideriamo gli adeguati assetti un’opportunità prima ancora che un obbligo. Un budget realistico, una tesoreria a dodici mesi e un controllo di gestione letto ogni mese non servono solo a proteggere l’amministratore: servono a decidere meglio su prezzi, investimenti, assunzioni e credito.
Il nostro approccio unisce la consulenza personale agli strumenti digitali, così i numeri arrivano aggiornati e l’imprenditore può anticipare i problemi invece di inseguirli. Quando la situazione è già tesa, lavoriamo su business plan, struttura finanziaria e ristrutturazione del debito per ricostruire un percorso sostenibile.
Il momento migliore per occuparsi del Codice della crisi è quando l’azienda va bene.
Studio
Come possiamo aiutarti
Se vuoi verificare se gli assetti della tua società sono adeguati, o se hai bisogno di un piano per rimettere in equilibrio i conti, Studio Arcara può affiancarti con il controllo di gestione aziendale: budget, reportistica periodica, analisi di budget e consuntivi e indicatori costruiti sulla tua realtà.
Per le situazioni che richiedono un intervento sulla finanza, la nostra area finanziaria si occupa di business plan, studio della struttura finanziaria ottimale, ricerca di partner finanziari e industriali e ristrutturazione e gestione del debito. Contabilità, bilancio e pianificazione fiscale completano il quadro con i nostri servizi fiscali e contabili.
Domande frequenti
Gli adeguati assetti sono obbligatori anche per le piccole SRL?
Sì. L’obbligo dell’articolo 2086 del Codice civile riguarda chi opera in forma societaria o collettiva, a prescindere dalle dimensioni. Cambia la misura: gli assetti devono essere adeguati alla natura e alle dimensioni dell’impresa, quindi per una piccola SRL bastano strumenti proporzionati, purché permettano davvero di vedere gli squilibri e di guardare ai dodici mesi successivi.
La composizione negoziata è una procedura fallimentare?
No. È un percorso volontario e stragiudiziale, in cui un esperto indipendente agevola le trattative tra l’imprenditore e i creditori. Si accede quando il risanamento è ancora ragionevolmente perseguibile, proprio per evitare che la difficoltà si trasformi in insolvenza.
Quanto dura la composizione negoziata?
L’incarico dell’esperto dura 180 giorni. Può essere prorogato fino ad altri 180 giorni se tutte le parti lo chiedono e l’esperto è d’accordo. I tempi effettivi dipendono dalla qualità dei documenti presentati e dal numero di creditori coinvolti.
Il Codice della crisi riguarda anche i liberi professionisti?
Sì, il Codice si applica anche a consumatori e professionisti, non solo alle imprese. Gli strumenti disponibili però cambiano in base alla categoria: la composizione negoziata, ad esempio, è rivolta agli imprenditori commerciali e agricoli. Per capire quale percorso è aperto nel tuo caso conviene un confronto con il tuo commercialista.
Fonti
- Art. 1 CCII, ambito di applicazione
- Camera di Commercio di Treviso-Belluno: misure idonee e adeguati assetti
- Università di Verona: mobili frontiere e assetti adeguati
- Giurisprudenza Penale: adeguati assetti e responsabilità
- Ordine degli Avvocati di Bologna: linee guida sulle responsabilità degli amministratori
- Camera di Commercio di Brescia: composizione negoziata della crisi d’impresa
- Camera di Commercio di Firenze: gestione dell’istanza e nomina dell’esperto
Raccomandati
- Come leggere un bilancio aziendale: guida pratica per imprenditori
- Business plan per startup: come scriverlo e usarlo per crescere
- Controllo di gestione per le PMI: guida pratica 2026
- Accesso al Credito Bancario per Aziende: Come Ottenere Finanziamenti e Fidi
