Il piano finanziario di una startup è la parte del business plan che traduce l’idea in numeri. Dice quanto capitale serve per partire, da dove arriva, quando entrano i primi incassi e se l’impresa riuscirà a rimborsare un finanziamento. Si costruisce su tre prospetti collegati: conto economico, stato patrimoniale e rendiconto finanziario previsionali, di solito su tre anni. Una banca, un investitore o un ente che concede agevolazioni lo leggono per decidere se finanziarti. Qui trovi come si prepara passo per passo, con un esempio di fabbisogno, gli scenari da simulare e i covenant bancari che potresti trovare nel contratto di finanziamento.
In breve
- Il piano economico-finanziario copre in genere tre anni e si regge su ipotesi verificabili: investimenti, volumi, prezzi, costi, tempi di incasso e di pagamento.
- I tre prospetti previsionali devono quadrare tra loro: un ricavo nel conto economico diventa un credito nello stato patrimoniale e poi un incasso nel rendiconto finanziario.
- Il fabbisogno finanziario iniziale si copre con capitale proprio, debito ed eventuali agevolazioni. La banca guarda soprattutto se i flussi di cassa bastano a rimborsare.
- Simula almeno tre scenari (base, prudente, stress): dimostrano quanto regge il progetto se le vendite tardano.
- I covenant sono impegni contrattuali su indicatori finanziari: conviene conoscerli e simularli già nel piano, prima di firmare.
Indice
- A cosa serve il piano finanziario di una startup
- Le ipotesi da cui parte tutto
- I tre prospetti che devono quadrare
- Fabbisogno finanziario e fonti di copertura: un esempio
- Cash flow, runway e sostenibilità del debito
- Tre scenari: base, prudente, stress
- Il business plan per la banca o per un’agevolazione
- Covenant bancari: cosa sono ed esempi
- Il nostro punto di vista
- Come ti affianchiamo nel piano finanziario
- Domande frequenti
- Fonti
A cosa serve il piano finanziario di una startup
Secondo la guida alla redazione del business plan della Start Cup Marche, il piano economico-finanziario traduce il progetto in termini monetari e si estende su tre anni. È il punto in cui la descrizione del prodotto, del mercato e del team diventa misurabile.
Una startup lo usa per tre motivi.
- Capire se il progetto sta in piedi. Prima di chiedere soldi a qualcuno, il piano ti dice se il modello genera margini e in quanto tempo.
- Ottenere risorse. Banche, investitori e soggetti che gestiscono incentivi pubblici non finanziano un’idea, finanziano dei flussi di cassa credibili.
- Guidare la gestione. Una volta partiti, il piano diventa il metro con cui confrontare i risultati reali, mese per mese.
Il piano finanziario non vive da solo: è il capitolo numerico del documento più ampio. Se stai ancora impostando la parte descrittiva, parti dalla nostra guida al business plan per startup e torna qui per i numeri.
Le ipotesi da cui parte tutto
Un piano vale quanto le sue ipotesi. La guida della Start Cup Marche indica le informazioni indispensabili, che devono essere coerenti e verificabili:
- investimenti iniziali: attrezzature, software, sviluppo del prodotto, arredi, cauzioni, costi di costituzione;
- volumi di vendita per periodo, distinti per prodotto o canale;
- prezzi medi applicati, al netto di sconti e commissioni;
- costi variabili, che crescono con le vendite (materie prime, provvigioni, logistica, commissioni di pagamento);
- costi fissi, che paghi comunque (affitto, personale, consulenze, assicurazioni, abbonamenti);
- tempi medi di incasso dai clienti e di pagamento ai fornitori;
- strategia di copertura finanziaria: quanto metti tu, quanto chiedi in prestito, a quali agevolazioni punti.
Ogni numero dovrebbe avere una fonte: un preventivo, un listino, un dato di settore, un contratto già firmato, un test di mercato. Se le vendite del primo anno nascono da “quanto ci servirebbe per stare tranquilli”, chi legge se ne accorge in fretta. Per chi prevede di vendere anche all’estero, vale la pena separare le voci del lancio in ogni mercato, come mostra questa traccia di budget per l’ingresso sul mercato: fasi, canali e costi di acquisizione vanno stimati uno per uno.
Un consiglio pratico: scrivi le ipotesi in un foglio separato e collega a quello tutti i calcoli. Quando cambi un prezzo o un tempo di incasso, l’intero piano si aggiorna e puoi vedere subito l’effetto.
I tre prospetti che devono quadrare
Il cuore del piano sono tre bilanci previsionali. Non sono tre documenti indipendenti: sono un unico sistema. La guida operativa di BNL alla redazione del business plan sottolinea proprio la coerenza tra conto economico e stato patrimoniale e la quadratura tra attività e passività.
Conto economico previsionale
Mostra se l’attività guadagna. Parte dai ricavi, sottrae i costi variabili per ottenere il margine di contribuzione, poi i costi fissi per arrivare all’EBITDA (margine operativo lordo). Dopo ammortamenti, oneri finanziari e imposte si arriva all’utile o alla perdita. Per una startup è normale chiudere in perdita il primo anno: conta che il percorso verso il pareggio sia chiaro e motivato.
Stato patrimoniale previsionale
Fotografa a fine anno cosa possiede l’impresa (immobilizzazioni, crediti verso clienti, magazzino, liquidità) e come è finanziata (capitale dei soci, utili o perdite accumulate, debiti verso banche e fornitori). Qui si vede la solidità: quanto pesa il debito rispetto al capitale proprio. Se vuoi ripassare come si leggono queste voci, ti aiuta la nostra guida su come leggere un bilancio aziendale.
Rendiconto finanziario previsionale
Racconta i movimenti di cassa: quanto entra e quanto esce, dalla gestione operativa, dagli investimenti e dai finanziamenti. È il prospetto che spesso salva una startup, perché utile e cassa non coincidono. Se fatturi 100.000 € ma i clienti pagano a 90 giorni, puoi essere in utile e senza soldi sul conto.
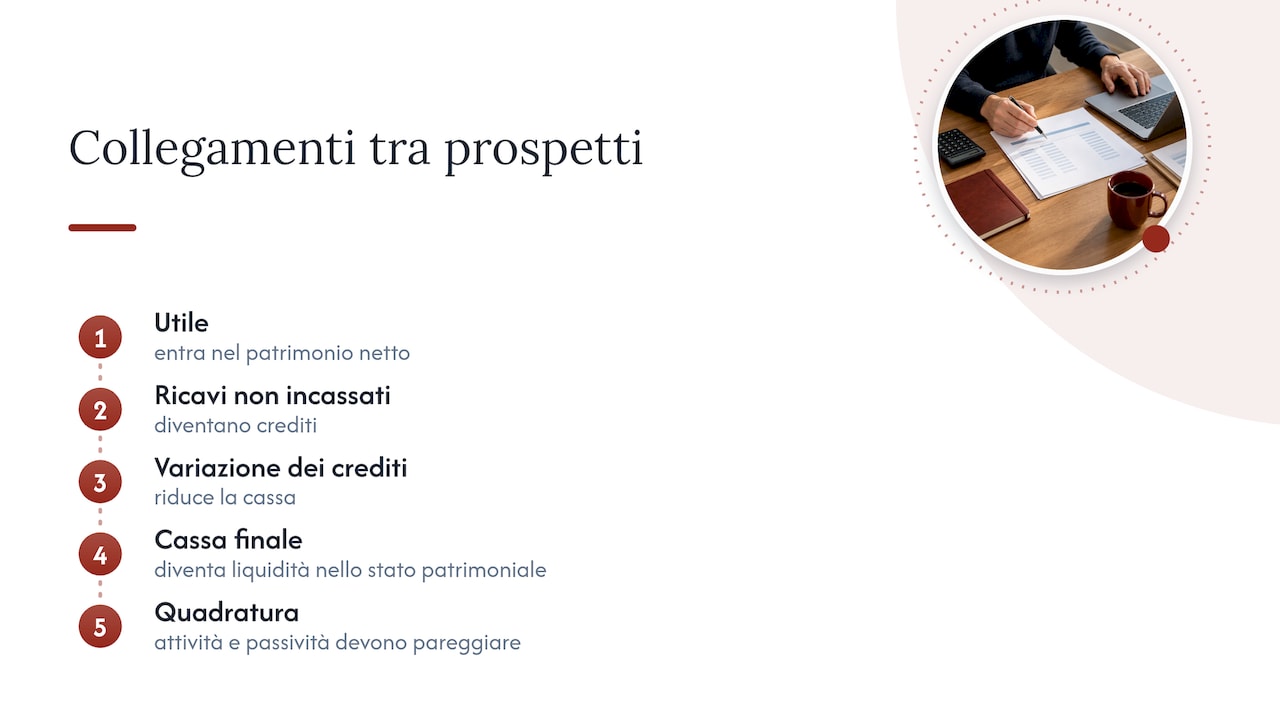
Il collegamento è meccanico: l’utile del conto economico entra nel patrimonio netto; i ricavi non ancora incassati diventano crediti; la variazione dei crediti riduce la cassa nel rendiconto; la cassa finale del rendiconto è la liquidità dello stato patrimoniale. Se le attività non pareggiano le passività, c’è un errore da trovare.
Fabbisogno finanziario e fonti di copertura: un esempio
Il fabbisogno finanziario è la somma di ciò che serve per avviare l’attività e mantenerla finché i flussi di cassa non diventano positivi. Comprende gli investimenti e il capitale circolante: le spese correnti dei primi mesi, i crediti verso i clienti che ancora non hanno pagato, l’eventuale magazzino.
Prendiamo una startup ipotetica che sviluppa un servizio digitale per le PMI. I numeri sono illustrativi, servono a mostrare il metodo.
| Impieghi | Importo | Fonti | Importo |
|---|---|---|---|
| Sviluppo piattaforma | 45.000 € | Capitale dei soci | 40.000 € |
| Hardware e arredi | 12.000 € | Finanziamento bancario a 5 anni | 50.000 € |
| Costi di avvio e marchio | 5.000 € | Agevolazione a fondo perduto | 20.000 € |
| Capitale circolante (12 mesi di copertura) | 48.000 € | ||
| Totale | 110.000 € | Totale | 110.000 € |
Questo prospetto “fonti e impieghi” deve sempre pareggiare. Se le fonti non bastano, il piano non è finanziato e va rivisto: si riducono gli investimenti, si rinvia un’assunzione, si cerca altro capitale.
Le fonti tipiche sono tre: capitale proprio, debito ed eventuali agevolazioni. Il capitale dei soci può entrare anche come prestito: in una SRL ha regole precise, che trovi nella nostra guida ai finanziamenti soci nelle SRL. Ricorda che un’agevolazione spesso arriva dopo la spesa, a rimborso: nel frattempo va anticipata, e quel buco di cassa va previsto.

Cash flow, runway e sostenibilità del debito
Una volta costruito il rendiconto, ricavi due misure chiave.
Il cash burn mensile è quanto la cassa scende ogni mese finché i costi superano gli incassi. Il runway è per quanti mesi la liquidità disponibile copre quel consumo. Nell’esempio, con 48.000 € di circolante e un consumo medio di 4.000 € al mese, il runway è di 12 mesi. Quando i ricavi sono irregolari, conviene ricalcolarlo spesso, come spiega questo approfondimento sulla gestione del runway di cassa.
La sostenibilità del debito risponde a una domanda semplice: i flussi di cassa operativi bastano a pagare le rate? L’indicatore più usato è il DSCR (Debt Service Coverage Ratio), cioè il flusso di cassa disponibile diviso per la rata annua tra capitale e interessi. Un valore sotto 1 significa che la gestione non genera abbastanza cassa per rimborsare. Nell’esempio, se il finanziamento da 50.000 € comporta circa 11.000 € di rata annua e nel terzo anno la cassa operativa è di 16.500 €, il DSCR è 1,5: il debito è coperto con un margine.
Le banche, come ricorda BNL nei suoi criteri di valutazione della capacità di credito, valutano il merito creditizio proprio analizzando i flussi di cassa, e possono chiedere garanzie reali (pegno, ipoteca) o personali (fideiussione, avallo).
Tre scenari: base, prudente, stress
Un solo scenario è una promessa. Tre scenari sono un’analisi. Costruisci:
- base: le ipotesi che ritieni più probabili;
- prudente: vendite più lente (per esempio un trimestre di ritardo) e prezzi un po’ più bassi;
- stress: un colpo serio, come un cliente principale che salta o incassi che slittano di 60 giorni.
Per ciascuno guarda tre numeri: il punto più basso della cassa, il mese del pareggio e il DSCR. Se nello scenario di stress la cassa va in negativo, il piano ti sta dicendo quanto margine di sicurezza aggiungere: una linea di credito di riserva, più capitale iniziale o costi fissi più flessibili. Chi finanzia apprezza chi ha già pensato al peggio e ha una risposta pronta.
Il business plan per la banca o per un’agevolazione
Lo stesso piano si presenta in modo diverso a seconda di chi lo legge.
Cosa guarda la banca
La banca vuole sapere se rientra del prestito. Per questo:
- apri con un executive summary di una pagina: cosa fa l’impresa, quanto chiedi, per cosa e come rimborserai;
- mostra il piano di ammortamento del finanziamento dentro il rendiconto;
- evidenzia DSCR e rapporto debito/patrimonio anno per anno;
- allega gli scenari, non solo quello ottimistico;
- indica le garanzie disponibili, compreso l’eventuale ricorso a strumenti pubblici di garanzia.
Per una startup, senza bilanci storici, la qualità del piano pesa ancora di più. Il modo in cui la banca assegna un giudizio all’impresa lo spieghiamo nella guida al rating bancario delle PMI, mentre la panoramica su fidi e mutui è nella guida all’accesso al credito bancario.
Aiuta anche seguire standard riconosciuti. I Principi guida al business plan dell’ODCEC di Milano osservano che chi valuta, conoscendo gli standard applicati, sa subito cosa aspettarsi dal documento, e raccomandano un monitoraggio attivo del rischio economico-finanziario.
Il piano per Invitalia e le agevolazioni
Per gli incentivi pubblici il formato è spesso imposto. La guida Invitalia alla compilazione del piano economico-finanziario descrive uno schema semplificato e standardizzato, da compilare senza modificarne la struttura, con fonti e impieghi, stato patrimoniale, conto economico e flussi di cassa. Per alcune misure il piano deve distinguere le previsioni dell’impresa nel suo complesso dalle variazioni dovute al progetto finanziato.
Il consiglio è costruire prima il tuo modello completo e poi riversarlo nello schema richiesto: così i numeri restano coerenti tra la domanda di agevolazione e la richiesta in banca. La logica di adattare il piano al modulo del finanziatore vale ovunque, come si vede in questa scheda su un prestito per imprese in fase iniziale, dove requisiti e documenti da presentare sono fissati dall’ente.
Covenant bancari: cosa sono ed esempi
Un covenant è un impegno contrattuale tra banca e impresa che funziona come una forma di garanzia: l’impresa si obbliga a rispettare determinati parametri finanziari per tutta la durata del prestito, come spiegano i criteri di valutazione di BNL. Si trovano più spesso nei finanziamenti di importo rilevante, ma è utile conoscerli già alla prima richiesta.
Ecco i covenant finanziari più comuni. Le soglie si negoziano caso per caso: i valori nella colonna di destra sono solo un esempio di come vengono scritti.
| Covenant | Cosa misura | Come può essere formulato |
|---|---|---|
| PFN/EBITDA | Quanti anni di margine operativo servono per ripagare il debito netto | “non superiore a 3,5” |
| DSCR | Se la cassa copre le rate dell’anno | “non inferiore a 1,2” |
| PFN/Patrimonio netto | Peso del debito rispetto al capitale proprio | “non superiore a 2” |
| EBITDA/Oneri finanziari | Quante volte il margine copre gli interessi | “non inferiore a 4” |
| Patrimonio netto minimo | Solidità patrimoniale | “almeno pari a un importo fissato” |
Accanto ai covenant finanziari ci sono quelli non finanziari: non distribuire utili senza consenso, non concedere ipoteche ad altri creditori, non cambiare la compagine sociale, consegnare i bilanci entro una data.
Come si monitorano e cosa succede se si sforano
Il contratto stabilisce come si calcolano gli indicatori (su quale bilancio, con quali voci dentro la posizione finanziaria netta) e ogni quanto vanno verificati, di solito una volta l’anno sul bilancio approvato. Per questo vanno inseriti nel piano finanziario: se lo scenario prudente mostra un PFN/EBITDA che supera la soglia nel secondo anno, è meglio saperlo prima di firmare e negoziare un valore diverso.
Se un covenant non è rispettato, le conseguenze dipendono da cosa dice il contratto: si va dalla rinegoziazione o da una deroga concessa dalla banca, a un aumento del tasso, fino al diritto di chiedere il rimborso anticipato. Prima di firmare, leggi queste clausole con il tuo consulente. Se pensi di essere vicino alla soglia, parla con la banca prima della verifica, non dopo. Un sistema di controllo di gestione con indicatori aggiornati ogni trimestre ti dà quel preavviso.
Il nostro punto di vista
In oltre 25 anni accanto a imprenditori e professionisti abbiamo visto che il piano finanziario di una startup fallisce raramente per un errore di calcolo. Fallisce per un’ipotesi mai messa in discussione: tempi di incasso troppo ottimisti, un costo fisso dimenticato, un’agevolazione data per certa prima del decreto.
Per questo lavoriamo partendo dalle ipotesi, non dai fogli di calcolo. Le verifichiamo con chi fa impresa, le colleghiamo ai tre prospetti e simuliamo gli scenari che una banca vorrà vedere, compresi gli indicatori che potrebbero finire nei covenant. Un piano costruito così serve due volte: per ottenere il finanziamento e, il giorno dopo, per gestire l’azienda.
Crediamo che il piano debba restare vivo. Lo trasformiamo in budget e reportistica periodica, così il confronto tra previsto e realizzato diventa un’abitudine e non un esercizio da rifare a ogni richiesta di credito.
Studio
Come ti affianchiamo nel piano finanziario
Nella nostra area finanziaria seguiamo startup e PMI nella redazione del business plan e del piano economico-finanziario, nello studio della struttura finanziaria più adatta, nella ricerca di partner finanziari e industriali e, quando serve, nella ristrutturazione del debito.
Uniamo la consulenza personale a strumenti digitali, con un aggiornamento normativo costante. Quando l’impresa è partita, possiamo trasformare il piano in un budget economico aziendale e in un sistema di controllo di gestione. Così hai sempre sotto controllo i numeri che contano per la banca.
Domande frequenti
Che differenza c’è tra business plan e piano economico-finanziario?
Il business plan è il documento completo: idea, mercato, concorrenza, team, strategia commerciale e numeri. Il piano economico-finanziario ne è la parte quantitativa, con i prospetti previsionali, il fabbisogno e le fonti di copertura. Senza piano finanziario un business plan non convince chi deve finanziarti.
Su quanti anni si fa il piano finanziario di una startup?
Di solito su tre anni, con il primo anno dettagliato mese per mese per seguire la cassa. Per investimenti lunghi o finanziamenti a cinque anni si può estendere fino alla durata del prestito. Se partecipi a un bando, segui l’orizzonte indicato dal bando.
Posso usare un modello Excel gratuito?
Un modello aiuta a impostare la struttura, ma non sostituisce le ipotesi, che sono specifiche della tua attività. L’importante è che conto economico, stato patrimoniale e rendiconto siano collegati e quadrino. Per una richiesta in banca o un’agevolazione conviene farlo rivedere da un professionista.
Una startup senza bilanci può ottenere un finanziamento bancario?
Sì, ma la banca si baserà quasi solo sul piano, sul capitale messo dai soci e sulle garanzie. Per questo il piano deve mostrare flussi di cassa credibili e scenari prudenti. Anche strumenti pubblici di garanzia e agevolazioni possono rendere la richiesta più solida.
I covenant si possono negoziare?
In genere sì, soprattutto prima della firma: le soglie, il metodo di calcolo e la frequenza delle verifiche sono parte della trattativa. Avere un piano con scenari simulati ti permette di proporre valori realistici. Chiedi sempre cosa prevede il contratto in caso di sforamento.
Fonti
- Guida alla redazione del business plan, Start Cup Marche (Università di Camerino)
- Guida alla compilazione del piano economico-finanziario, Invitalia
- Criteri generali di valutazione della capacità di credito, BNL
- Guida operativa alla redazione del business plan, BNL
- Principi guida al business plan, ODCEC Milano
- Go-to-market budget, USMIQ
- Cash is king: managing runway, Njin
- Accelerate Loan for Early-Stage Businesses, ProTenders
Raccomandati
- Business plan per startup: come scriverlo e usarlo per crescere
- Accesso al Credito Bancario per Aziende: Come Ottenere Finanziamenti e Fidi
- Rating bancario PMI: come lo calcola la banca e come migliorarlo
- Come leggere un bilancio aziendale: guida pratica per imprenditori
