Un prezzo è sostenibile quando copre i costi variabili, contribuisce a pagare i costi fissi e lascia un utile coerente con il rischio che l’impresa si assume. Per arrivarci una PMI ha bisogno di tre numeri chiari: il costo pieno di ciò che vende, il margine di contribuzione per prodotto o cliente e il fatturato di pareggio. Qui trovi le formule, un esempio completo, la differenza tra mark-up e mark-down (il punto in cui si perde più margine senza accorgersene) e il ruolo dei fringe benefit nel costo del lavoro.
In breve
- Margine di contribuzione = ricavi − costi variabili. È il numero che dice quanto ogni vendita contribuisce a pagare affitto, stipendi fissi e utile.
- Ricarico e margine non sono la stessa cosa: un ricarico del 50% sul costo produce un margine del 33,3% sul prezzo.
- Uno sconto pesa più di quanto sembra: con un margine del 33%, uno sconto del 20% riduce l’utile lordo per pezzo del 60%.
- Il prezzo si decide fra tre vertici: costi, valore percepito dal cliente e prezzi dei concorrenti. Il solo costo fissa il pavimento, non il prezzo giusto.
- Fringe benefit 2026: esenti fino a 1.000 € per dipendente e 2.000 € con figli a carico; oltre soglia è tassato l’intero importo.
Indice
- Costi fissi, costi variabili e margine di contribuzione
- Come si costruisce un prezzo di vendita sostenibile
- Mark-up e mark-down: la differenza che decide il margine
- Dove si recupera marginalità senza tagliare il personale
- Fringe benefit: come incidono sul costo del lavoro
- Il nostro punto di vista
- Come possiamo aiutarti con prezzi e margini
- Domande frequenti
- Fonti
Costi fissi, costi variabili e margine di contribuzione
Tutto parte dalla classificazione dei costi. La guida di Unioncamere sul calcolo dell’utile aziendale li divide così:
- Costi variabili: crescono e calano con le vendite. Merce venduta, lavorazioni esterne, collaboratori pagati a commessa, provvigioni.
- Costi fissi: restano uguali anche se vendi di meno. Stipendi (provvigioni escluse), affitto, utenze, costi bancari fissi.
La stessa guida definisce il margine di contribuzione come ricavi meno costi variabili e colloca il pareggio nel punto in cui questo margine eguaglia i costi fissi. Da qui nascono gli indicatori che ogni titolare di PMI dovrebbe conoscere a memoria:
| Indicatore | Formula | Cosa ti dice |
|---|---|---|
| Margine di contribuzione (MdC) | Ricavi − costi variabili | Quanto resta da ogni vendita per coprire la struttura |
| MdC % | MdC ÷ ricavi | Quanti centesimi restano per ogni euro venduto |
| Risultato operativo gestionale | MdC totale − costi fissi | Se la gestione caratteristica guadagna o perde |
| Fatturato di pareggio | Costi fissi ÷ MdC % | Il fatturato minimo sotto il quale sei in perdita |
| ROS | Risultato operativo ÷ ricavi | La redditività delle vendite nel complesso |
Un esempio con numeri reali
Prendiamo una piccola azienda di servizi tecnici con 800.000 € di ricavi annui.
- Costi variabili (materiali, subappalti, provvigioni): 480.000 €
- Margine di contribuzione: 320.000 €, cioè il 40% dei ricavi
- Costi fissi (personale di struttura, affitto, software, banche): 240.000 €
- Risultato operativo: 80.000 €, un ROS del 10%
- Fatturato di pareggio: 240.000 € ÷ 0,40 = 600.000 €
Il margine di sicurezza è quindi di 200.000 €: il fatturato può scendere del 25% prima di andare in perdita. Se però i costi fissi salissero a 270.000 € e il MdC scendesse al 36% per un rincaro dei fornitori non ribaltato sui prezzi, il pareggio salirebbe a 750.000 € e il margine di sicurezza si ridurrebbe a 50.000 €. Due variazioni piccole, effetto enorme. Per questo conviene simulare sempre almeno due scenari peggiorativi, come spieghiamo nella guida al calcolo del break even point.
Come si costruisce un prezzo di vendita sostenibile
Il prezzo nasce da tre passaggi in sequenza. Saltarne uno è il modo più comune per vendere molto e guadagnare poco.
1. Calcola il costo pieno, non solo quello diretto
Il costo diretto (materiale, ore di lavoro sulla commessa) è solo una parte. Al costo pieno vanno aggiunte le quote di costi indiretti: ore di commerciale e amministrazione, mezzi, software, spazi. Un prezzo sbagliato, osserva Media Quotidiano, nasce quasi sempre da costi dimenticati.
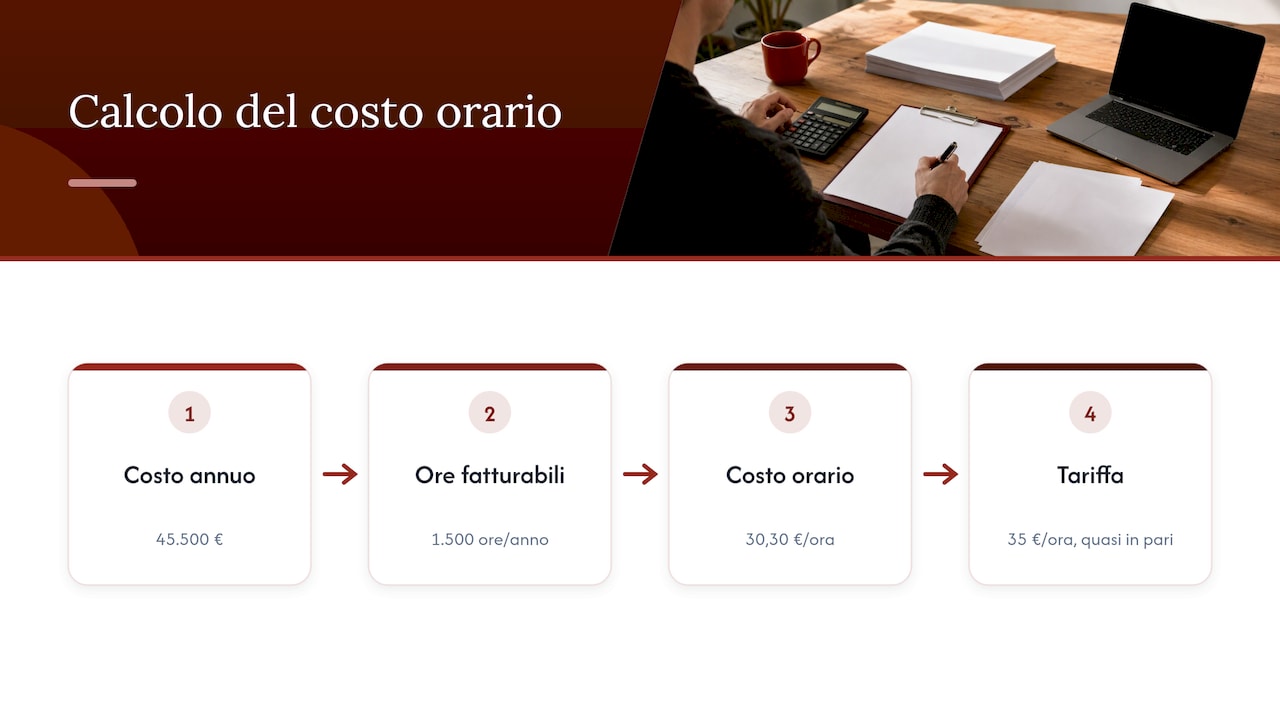
Nei servizi la voce critica è il costo orario interno. Un esempio di calcolo: un tecnico con 35.000 € di retribuzione lorda annua costa all’azienda molto di più, perché si aggiungono contributi, TFR e ratei di ferie e mensilità. Se ipotizziamo un costo aziendale di circa 45.500 € e 1.500 ore realmente fatturabili in un anno (al netto di ferie, permessi, formazione e tempi morti), ogni ora venduta costa circa 30,30 € prima di qualsiasi margine. Se fatturi quell’ora a 35 €, stai lavorando quasi in pari. Per stimare con precisione la parte contributiva trovi le aliquote nella nostra guida ai contributi INPS dei dipendenti.
2. Applica il margine sul prezzo, non sul costo
Qui si annida l’errore più diffuso. Se vuoi un margine del 40% sul prezzo di vendita, la formula corretta è:
Prezzo = costo ÷ (1 − margine desiderato)
Con un costo pieno di 100 €: 100 ÷ 0,60 = 166,67 €. Se invece aggiungi il 40% al costo ottieni 140 €, che ti lascia un margine del 28,6%, non del 40%. Su un fatturato di 600.000 € la differenza vale decine di migliaia di euro.
I margini lordi cambiano molto da settore a settore: Shopify riporta valori medi che vanno indicativamente dal 26% degli alimentari al 56% dell’abbigliamento. Usa questi intervalli come orientamento, poi confrontali con il tuo conto economico.

3. Verifica il prezzo sul mercato e sul valore percepito
Il costo fissa il pavimento sotto cui non scendere. Il prezzo vero si decide guardando anche il valore che il cliente attribuisce al tuo servizio (tempi, affidabilità, assistenza, specializzazione) e i prezzi delle alternative che ha davanti. Tre domande pratiche:
- Il cliente confronta il tuo prezzo con quello di un concorrente o con il costo del problema che gli risolvi?
- Hai clienti o canali che chiedono molto più lavoro a parità di fatturato? Un listino unico li tratta tutti allo stesso modo.
- Il prezzo comunica il posizionamento che vuoi? Un prezzo troppo basso, per un servizio specialistico, può far dubitare della qualità.
Mark-up e mark-down: la differenza che decide il margine
Mark-up (ricarico) è la percentuale che aggiungi al costo per arrivare al prezzo. Mark-down è la riduzione percentuale applicata al prezzo di vendita: sconti, promozioni, saldi, ribassi in gara. Il primo si calcola sul costo, il secondo sul prezzo, e proprio per questo i due non si compensano.
| Mark-up (ricarico) | Margine | Mark-down (sconto) | |
|---|---|---|---|
| Base di calcolo | Costo | Prezzo di vendita | Prezzo di listino |
| Formula | (Prezzo − costo) ÷ costo | (Prezzo − costo) ÷ prezzo | (Listino − prezzo scontato) ÷ listino |
| Esempio: costo 100 €, prezzo 150 € | 50% | 33,3% | nessuno |
| Stesso prodotto scontato a 120 € | 20% | 16,7% | 20% |
Come ricorda Media Quotidiano nel confronto fra ricarico e margine, con costo 100 € e prezzo 150 € il ricarico è del 50% ma il margine è del 33,33%.
Quanto costa davvero uno sconto
Nell’esempio, uno sconto del 20% fa passare l’utile lordo per pezzo da 50 € a 20 €: −60%. Per guadagnare in valore assoluto quanto prima devi vendere 2,5 volte i pezzi, cioè il 150% in più. Pochi sconti producono un aumento di volumi di questa portata.
Una tabella da tenere a portata di mano, con margine di partenza del 33,3%:
| Sconto concesso | Margine residuo | Volumi in più per lo stesso utile lordo |
|---|---|---|
| 5% | 29,8% | +18% |
| 10% | 25,9% | +43% |
| 15% | 21,6% | +82% |
| 20% | 16,7% | +150% |
Le conversioni utili
- Da ricarico a margine: margine = ricarico ÷ (1 + ricarico). Un ricarico del 25% equivale a un margine del 20%.
- Da margine a ricarico: ricarico = margine ÷ (1 − margine). Per un margine del 30% serve un ricarico del 42,9%.
Se il tuo gestionale ragiona in ricarichi e i tuoi obiettivi sono in margini, allinea le due cose prima di autorizzare la rete vendita a fare sconti.
Dove si recupera marginalità senza tagliare il personale
Quando i margini si assottigliano, il primo istinto è tagliare. Spesso conviene guardare prima altrove.
- Margine per cliente e per canale: calcola il MdC di ogni cliente includendo il tempo che assorbe (preventivi, modifiche, assistenza, solleciti di pagamento). In molte PMI pochi clienti consumano una quota sproporzionata di ore e, a conti fatti, lavorano in perdita.
- Revisione periodica del listino: se i costi dei fornitori o del personale salgono e il listino resta fermo, il margine si erode in silenzio. Una revisione almeno annuale, con clausole di adeguamento nei contratti lunghi, evita di recuperare tutto in una volta.
- Politica sconti scritta: chi può concedere sconti, fino a quale percentuale, in cambio di cosa (volumi, pagamento anticipato, durata del contratto).
- Acquisti e servizi esterni: contratti pluriennali con i fornitori chiave e l’eliminazione dei servizi acquistati che non servono più.
- Tempi di incasso: un buon margine incassato a 120 giorni può creare più problemi di un margine più basso incassato a 30. Qui entrano in gioco la gestione dei crediti clienti e la gestione del cash-flow nelle PMI, perché utile e liquidità non coincidono.
Per accorgersi in tempo dei problemi servono pochi indicatori, aggiornati con regolarità: MdC per linea di prodotto ogni mese, ROS e fatturato di pareggio ogni trimestre, giorni medi di incasso e pagamento. Trovi formule ed esempi nella nostra raccolta di KPI aziendali per le PMI. Accanto agli indicatori di performance è utile affiancare anche quelli di rischio: la differenza tra KRI e KPI spiega come leggere insieme i due tipi di metriche.
Fringe benefit: come incidono sul costo del lavoro
Il personale è quasi sempre la prima voce di costo fisso di una PMI di servizi. I fringe benefit permettono di aumentare il valore che arriva al dipendente senza far crescere allo stesso modo il costo complessivo, perché entro certe soglie non scontano né imposte né contributi.
Che cosa sono
Secondo Confcommercio, i fringe benefit sono compensi non monetari, sotto forma di beni e servizi, che integrano la retribuzione: auto aziendale, buoni pasto e carburante, polizze, rimborsi di utenze domestiche e spese scolastiche, dispositivi elettronici, abbonamenti ai mezzi pubblici.
Limiti e tassazione nel 2026
| Voce | Soglia di esenzione | Riferimento |
|---|---|---|
| Fringe benefit, tutti i dipendenti | 1.000 € annui | L. 207/2024, triennio 2025-2027 |
| Fringe benefit, dipendenti con figli fiscalmente a carico | 2.000 € annui | L. 207/2024, triennio 2025-2027 |
| Buoni pasto elettronici | 10 € al giorno | Legge di Bilancio 2026, art. 1 c. 14 |
| Buoni pasto cartacei | 4 € al giorno | Invariato |
Le soglie di 1.000 e 2.000 € valgono per l’intero triennio 2025-2027, come conferma Ipsoa sulla legge di Bilancio 2025: un orizzonte stabile che permette di programmare le erogazioni con anticipo. Per i buoni pasto, la Manovra 2026 ha alzato l’esenzione di quelli elettronici da 8 a 10 € giornalieri.
Il punto da non sbagliare è il superamento della soglia: se il valore annuo supera il limite, concorre al reddito l’intero importo, non solo l’eccedenza. Un benefit da 1.050 € a un dipendente senza figli a carico diventa interamente imponibile. Prima di erogare beni o rimborsi a fine anno, verifica quindi quanto è già stato assegnato, e per la soglia da 2.000 € raccogli la dichiarazione del dipendente sui figli a carico.
Fa eccezione il bonus affitto per i neoassunti nel 2025: secondo Informazione Fiscale è esente fino a 5.000 € annui per i primi due anni e, se superato, è tassata solo la parte eccedente. Nella Certificazione Unica i valori dei fringe benefit vanno indicati ai punti 474 e 475, il bonus affitto al punto 476.
Fringe benefit e omaggi: due regimi diversi
Anche gli omaggi di fine anno vanno distinti. Quelli ai clienti sono spese di rappresentanza (art. 108 TUIR), deducibili integralmente fino a 50 € di valore unitario; quelli ai dipendenti seguono l’art. 95 TUIR e rientrano nella soglia dei fringe benefit, come riassume Fiscomania nella guida agli omaggi aziendali. Se hai un dubbio su un caso specifico, per esempio un’auto aziendale a uso promiscuo o un benefit riservato a una sola categoria di dipendenti, fai verificare l’impostazione al tuo consulente del lavoro prima di erogarlo.
Il nostro punto di vista
In oltre 25 anni accanto a imprenditori, professionisti e aziende abbiamo visto che il problema dei margini raramente è un prezzo troppo basso in assoluto. Più spesso è un prezzo deciso senza conoscere il costo pieno, scontato senza misurare l’effetto e mai rivisto quando i costi sono cambiati.
Per questo partiamo dai numeri dell’impresa: contabilità tenuta in modo da distinguere costi fissi e variabili, margini per cliente e per linea, un fatturato di pareggio aggiornato. Con questi dati il prezzo diventa una decisione, non una stima.
Il costo del lavoro va letto insieme al resto. Welfare aziendale, fringe benefit entro soglia, piani di incentivazione e agevolazioni per le assunzioni sono leve concrete per trattenere le persone migliori senza scaricare tutto sul conto economico. Quando consulenza commerciale, fiscale e del lavoro parlano tra loro, anticipare i problemi diventa possibile.
Studio
Come possiamo aiutarti con prezzi e margini
Se vuoi sapere quanto guadagni davvero su ogni cliente, commessa o prodotto, il nostro servizio di controllo di gestione aziendale costruisce con te margini, reportistica, budget e consuntivi su misura della tua impresa, a Palermo e a distanza.
Per la parte di costo del lavoro, la nostra consulenza del lavoro segue cedolini, welfare aziendale, piani di incentivazione e agevolazioni per le assunzioni. Se invece devi ripensare prezzi e struttura finanziaria per un nuovo progetto, partiamo dal business plan e dalla consulenza finanziaria.
Domande frequenti
Qual è un margine di contribuzione “buono” per una PMI?
Non esiste un valore unico, perché dipende dal peso dei costi fissi. Il margine è buono quando, moltiplicato per il fatturato atteso, copre i costi fissi con un margine di sicurezza ragionevole. Per questo conviene ragionare sul fatturato di pareggio e sulla distanza dal fatturato reale, più che su una percentuale di settore.
Ricarico del 30% e margine del 30% sono la stessa cosa?
No. Un ricarico del 30% sul costo dà un margine del 23,1% sul prezzo. Per ottenere un margine del 30% serve un ricarico del 42,9%.
Ogni quanto va rivisto il listino prezzi?
Almeno una volta l’anno e ogni volta che una voce di costo importante cambia in modo sensibile, come materie prime, energia o rinnovi contrattuali del personale. Nei contratti pluriennali è utile prevedere una clausola di adeguamento.
Se supero di poco la soglia dei fringe benefit cosa succede?
Diventa imponibile l’intero valore erogato nell’anno, non solo la parte oltre la soglia. Per questo è importante monitorare i benefit assegnati durante l’anno, soprattutto prima delle erogazioni di dicembre.
I buoni pasto rientrano nella soglia dei 1.000 euro?
No, i buoni pasto hanno una propria esenzione giornaliera: 10 € per quelli elettronici e 4 € per quelli cartacei dal 2026. Seguono quindi regole separate rispetto al plafond annuo dei fringe benefit.
Fonti
- Unioncamere: Come calcolare l’utile aziendale
- Media Quotidiano: Come calcolare il prezzo di un prodotto o servizio
- Shopify: Come calcolare il prezzo di vendita
- Confcommercio: Fringe benefit, limiti e regole
- Ipsoa: Fringe benefit e premi di risultato
- LeggiOggi: Fringe benefit 2026
- Informazione Fiscale: CU 2026, modello e istruzioni
- Fiscomania: Omaggi aziendali, deducibilità e IVA
Raccomandati
- Rating bancario PMI: come lo calcola la banca e come migliorarlo
- Budget economico aziendale: guida pratica per PMI e professionisti
- Controllo di gestione per le PMI: guida pratica 2026
- KPI aziendali: esempi pratici e formule per le PMI
